
EZB und Fed senken Zinsen: Billiges Geld nährt Pyramide
EZB, Fed und China senkten im September die Zinsen. Die vorherrschende Analyse warnt: Billiger Kredit begünstigt die Spitze, während das Volk die Rechnung zahlt.
Deutsch · Ursprüngliche Diskussion auf Spanisch · Veröffentlicht
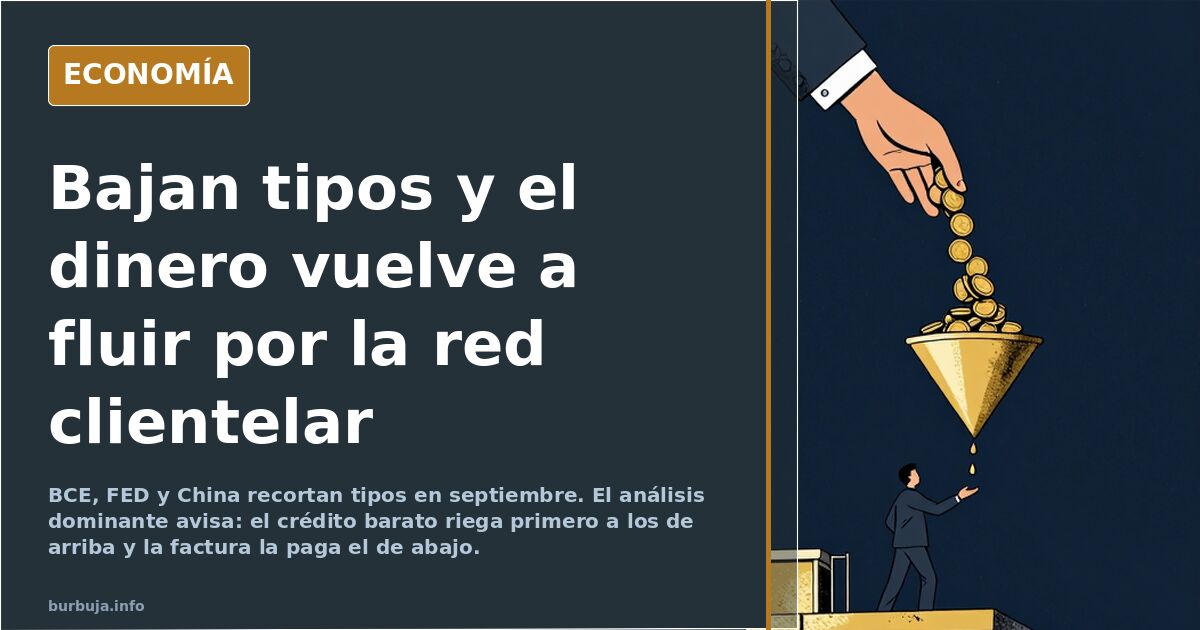
Zinssenkungen: Billiges Geld fließt zuerst nach oben
Spüren Sie bereits günstigeres Geld in Ihrer Tasche? Die EZB senkte den Leitzins um einen Viertelprozentpunkt und die Fed um einen halben Prozentpunkt im September, während Bitcoin in einer einzigen Sitzung um 5 % stieg. Für die dominierende Analyse in diesem Forum ist dieser Schritt lediglich der Startschuss für eine neue Runde der monetären Expansion. Die These, die die Diskussion trägt, lautet, dass billiger Kredit nicht alle gleichzeitig erreicht: Er fließt von oben nach unten durch ein Klientelnetzwerk, in dem diejenigen, die der Geldpresse am nächsten sind, zuerst profitieren, und die entferntesten die Party bezahlen.
Was geschah mit den Zinssätzen
Die Sequenz der Senkungen, die diskutiert wird, ist breit gefächert: Die Bank of Canada senkte am 4. September um 25 Basispunkte auf 4,25 %, die EZB kürzte am 12. September um 0,25 % auf 3,50 %, die Fed wandte am 18. September 50 Basispunkte an und die chinesische Zentralbank tastete am 23. September die Reposätze über 14 Tage um 10 Basispunkte ab. Die Bank of England hatte bereits am 1. August gehandelt. Ein koordinierter Zyklus, keine isolierte Entscheidung.
Die unmittelbare Diskussion war terminologisch. Einige behaupten, dass Zinssenkungen nicht dasselbe sind wie Quantitative Easing (QE), während andere antworten, dass der Effekt identisch sei: Kreditexpansion unter einem anderen Namen. Die meistzitierte Antwort weist darauf hin, dass Unternehmen in Schwierigkeiten zwei Optionen haben: sich an den freien Kreditmarkt wenden oder insolvent werden, und die Wahl ist klar.
Trickle-Down-Effekt: Wer kassiert zuerst
Das skizzierte Schema hat drei Stufen. Oben erhalten Investmentfonds, Venture Capital, Hedgefonds und Regierungen Geld ohne Arbeit, als Gegenleistung für die Befolgung bestimmter Vorgaben. In der Mitte verdienen wir, die für diese großen Unternehmen arbeiten, bevor die Preise die Expansion absorbieren, und können zu alten Preisen kaufen. Unten erhält die Mehrheit, die nicht zu diesem Netzwerk gehört, nur Krümel, wenn die Preise bereits gestiegen sind. Das Ergebnis, so wird argumentiert, ist ein Wohlstandstransfer von unten nach oben.
Dazu gibt es Nuancen. Eine Analyse besagt, dass in hoch verschuldeten Volkswirtschaften die Geldpresse möglicherweise keine Inflation erzeugt, wenn das Geld zur Begleichung bestehender Verpflichtungen wie öffentlicher Gehälter und Renten verwendet wird, da sich die Ausgabemuster nicht ändern. Ein anderer Teilnehmer widerspricht, dass öffentliche Ausgaben sehr wohl verzerren: Ressourcen werden Gütern und Dienstleistungen zugewiesen, die niemand nachfragt, und was sonst produziert worden wäre, verteuert sich.
Ist Zinssenkung dasselbe wie Geld drucken?
Nicht genau, aber der praktische Effekt ähnelt sich. Zinssenkungen injizieren keine Scheine direkt: Sie senken den Preis des Geldes und verbilligen Kredite, was Banken, Unternehmen und Verbraucher dazu bringt, Schulden aufzunehmen. Der Bankmultiplikator erledigt den Rest. Die Diskussion verheddert sich darin, ob dies Bankgeldschöpfung darstellt, und die technische Antwort lautet ja, sofern jemand zum Borgen kommt, da die Verbindlichkeit bereits von der Zentralbank garantiert ist.
Das Zitat, das die kritische Haltung zusammenfasst: Es ist kein Drucken, es ist Quantitative Easing; es ist kein Drucken, es ist Reverse Repo; es ist kein Drucken, es sind partielle Reservequoten. Neusprech, heißt es, benennt etwas um, das bereits als schädlich bekannt ist.
Die Musik auf dem Arbeitsmarkt
Die zentrale Vorhersage des ursprünglichen Arguments ist, dass die Beschäftigung wieder anzieht. Das Argument: Seit Anfang September war das Thema Arbeit tot, und mit billigerem Geld werden Stellenangebote auftauchen. Die Unsicherheit vor den Wahlen in den USA fügt dem Szenario Rauschen hinzu.
Andere lesen dieselbe Partitur rückwärts. Es wird angemerkt, dass die Zinssenkung auf eine wirtschaftliche Stagnation vor den US-Wahlen reagiert, nicht auf einen expansiven Impuls. Und es wird betont, dass die Inflation weiterhin unkontrolliert bleibt: Wenn die Preise nicht stärker steigen, liegt das daran, dass normale Löhne sie nicht mehr bezahlen können.
Widersprüchliche Signale: Rabatte, Gold und Liquidität
Es gibt Hinweise, die nicht zur Inflationsnarrative passen. Erwähnt werden 20 % Rabatt auf KTM-Motorräder, relevante Preisnachlässe bei Honda und 50 % bei Cortefiel, mit akkumulierten Lagerbeständen, die sich nicht verkaufen lassen. Gold hingegen markiert Höchststände in Dollar und Euro. Und die Geldmenge M2 ist nach der tiefsten Kontraktion seit 1960 wieder expandiert, laut dem geteilten Diagramm.
Die extremste Position warnt vor einer Immobilienblase und einem geopolitischen Szenario, das die Spannung erhöht. Andere erwarten neue Konjunkturprogramme, den Draghi-Plan und was auch immer der Sieger in den USA implementiert, mit offizieller Inflation bei 2,5–3 %.
Die Party geht weiter, der Kredit verbilligt sich und die Preise halten. Jeder möge schauen, auf welcher Stufe der Pyramide er tanzt.
Auch verfügbar auf: English
Zusammenfassung einer Diskussion auf Burbuja.info - Foro de economía, actualidad y política., aus dem Spanischen übersetzt und vor der Veröffentlichung geprüft. Die ganze Diskussion lesen (117 Antworten).
Weitere Zusammenfassungen
-
Spanien: Koordinierte Zinssenkung der EZB und Fed
EZB und Fed senkten am 8. Oktober 2008 die Leitzinsen koordiniert um 0,5 Prozent. Der Euribor reagierte nicht, während das TED-Spread einen Rekordwert erreichte.
-
Draghi beendet 'Whatever it takes': Zehnjährige Phase mit 5%-Zinsen
Mario Draghi warnt vor struktureller Inflation und langanhaltenden hohen Zinsen. Ein Haushalt verliert bis zu 45% seiner Finanzierungskraft.
-
Chinas Inflation stagniert bei 0,1%, Europa fällt zurück
Chinas jährliche Inflationsrate bleibt bei 0,1%, während die stärkste Zinserhöhung seit Volcker die Inflation in Europa nicht auf das 2%-Ziel drückt.
-
Maricarmen-Fall: Zweifel an der palliativen Sedierung in Spanien
Der Tod einer zwangsräumten 87-Jährigen löst Verdachtsmomente aus. Ohne Autopsie oder Arztbericht wird der Fall je nach Perspektive unterschiedlich gedeutet.
-
Forum-Debatte: Wo sind die Dürre-Propheten?
Nutzer verspotten Warnungen vor Dürre und Meeresspiegel nach Wochen des Regens; andere betonen die Klimaskala und Unsicherheit.
-
Rauchen und Masken: Gleiche Logik für Rauch und Erreger
Ein Raucher akzeptiert das Rauchverbot in öffentlichen Räumen und fragt, warum dieselbe Logik nicht für Kranke ohne Maske gilt.