
Precio de la vivienda: primera caída en España desde la burbuja
- Autor del tema Burbujo II
- Fecha de inicio
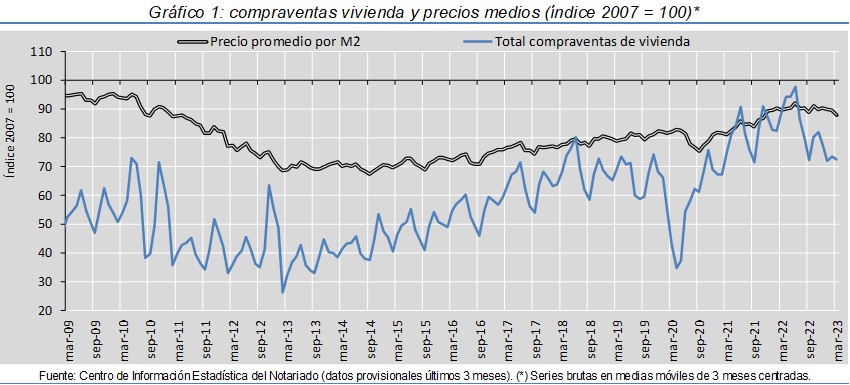
El foro celebra la primera caída del precio de la vivienda en España
Un participante relata que en pleno boom un piso céntrico de los años 70 se anunciaba por 260.000 euros y que, con la resaca, el mismo piso se cerraba por 160.000 y seguía sin comprador: el banco no pasaba de 90.000 o 100.000. Ese es el mecanismo que, según los mensajes, vuelve a activarse. En el hilo se celebra la que presentan como primera caída del precio de la vivienda en el conjunto de España desde el arranque de la burbuja, con las ventas cediendo antes que los precios.¿Cuánto ha caído el precio de la vivienda en España?
La respuesta corta: poco, y muy desigual. Los datos que se manejan en el hilo apuntan a una bajada interanual del 2,6% en el agregado nacional. Pero el promedio esconde comportamientos opuestos. Mientras Canarias subiría un 9,5% y La Rioja un 6,7%, otras comunidades corregirían con fuerza: Cantabria un 7,7% y el País Vasco un 6,2%.El caso más llamativo es Navarra, con una caída del 35% según uno de los participantes. Una cifra que en cualquier otro contexto sería titular de portada y que aquí aparece como nota al margen. La dispersión no es un detalle estadístico: hay varios mercados dentro del mismo mercado, y hablar de «la vivienda española» en singular es una comodidad del lenguaje, no un hecho.
- Canarias: +9,5%
- La Rioja: +6,7%
- País Vasco: −6,2%
- Cantabria: −7,7%
- Navarra: −35%
¿Por qué se hunden las ventas antes que los precios?
Porque, según el análisis que se destaca en el hilo, el precio no lo fija el vendedor, lo fija el banco. Quien compra en la mayoría de los casos no tiene el dinero: lo pide prestado, y es la entidad la que decide hasta dónde llega. El argumento que se sostiene es que el precio solo cede de verdad cuando se seca el crédito, y que el comprador real es la entidad a través de su cliente hipotecado.El orden también importa. En ese mismo análisis, primero se colocan los pisos de peor calidad, los que están en manos de quien sufre la crisis al principio y necesita vender por urgencia. Después empieza el goteo. Es un proceso lento, medido en meses, no en semanas.
A eso se suma el coste de financiarse. En el escenario más duro que se manejaba, según los mensajes, las entidades calcularían la capacidad de pago con un euríbor al 8%, muy por encima del máximo previsto, que algunos situaban en el 5,5%. Con esos números, compradores solventes desaparecen del mapa sin que el precio baje un euro.
Cuatro millones de viviendas vacías y una ley que se tumbó
Si la oferta es tan amplia, ¿por qué el precio no se hunde? Para una parte del análisis, la respuesta está en tres décadas de política de suelo. Se sostiene que la ley liberalizadora de 1997 no dio el resultado esperado y que la norma de valoraciones del suelo de 1998 acabó tumbada por el Tribunal Constitucional. El balance que se cita: 4.000.000 de viviendas vacías, más de 700.000 desahucios y 17 aeropuertos construidos.La SAREB aparece en el centro de este diagnóstico. La entidad creada para absorber los activos inmobiliarios inservibles de la banca mantiene todavía edificios cerrados junto a promociones nuevas, en zonas donde supuestamente falta oferta. La sospecha que recorre el análisis es que el ajuste se frenó por acumulación de medidas: la propia SAREB, el impulso a las socimis y un trato fiscal favorable a los tenedores de ladrillo.
30.000 euros de sueldo, 300.000 de piso
Ahí está el dato que resume el problema para uno de los participantes. En Madrid se cobraría de media unos 30.000 euros y el piso más barato no bajaría de 300.000. Un chalet, medio millón.El mercado, entretanto, se mueve hacia los márgenes. Los titulares que se enlazan apuntan a que el tirón se traslada a la periferia, con subidas de hasta el 25% en el cinturón de Madrid, y a que las grandes ciudades seguirían subiendo un 7% este año, la mitad que en el ejercicio anterior. El precio cae en el agregado nacional y sube donde está el empleo. No es una contradicción: es la geografía del mercado.
¿Van a bajar los precios en Madrid, Barcelona, Bilbao o Málaga?
Aquí las respuestas se separan. Hay quien hace seguimiento directo y no encuentra ninguna bajada apreciable en Madrid. Hay quien sostiene lo contrario: que la caída de las ventas es el primer síntoma y que los precios van detrás. Y hay una tercera lectura, incómoda, según la cual el precio no cede ni cederá hasta que el crédito desaparezca del todo.Los que defienden esta última apuntan a un escenario concreto: cuando la financiación se cierra y el empleo es precario, el piso es barato pero nadie puede pagarlo. La paradoja se sostiene sola. Y explica por qué la primera caída general de precios desde el inicio de la burbuja se recibe con celebraciones y con dudas a partes iguales.
Con estos diferenciales, el dato que se subraya no es el −2,6% nacional: es ese −35% de Navarra conviviendo con un 9,5% de subida en Canarias dentro del mismo hilo.
💬 LO QUE DICEN LOS FOREROS
«Solo puede bajar si se seca el crédito porque quienes en verdad compran los pisos son los bancos a través de sus clientes hipotecados.»
«Primera bajan los pisos de menor calidad porque suele estar en manos de gente que sufre primero las crisis y tiene que vender por urgencia.»
«cuando todo va mal es barato pero cuesta igual (mucho) porque x la financiación es muy inaccesible y el trabajo extremadamente precario y no tienes un céntimo»
📊 OPINIONES
Peso aproximado de cada postura en el debate. No es una encuesta.
Primera caída real, pero insuficiente40%
Los precios no bajan, solo las ventas35%
Baja porque la economía se frena25%
📌 DATOS
El precio del metro cuadrado caería un 2,6% interanual en España, según los datos que se citan en el hilo
Navarra registraría una caída del 35%, según uno de los participantes
Canarias subiría un 9,5% y La Rioja un 6,7% en los mismos datos citados
País Vasco −6,2% y Cantabria −7,7% en esos datos
4.000.000 de viviendas vacías y más de 700.000 desahucios, en el balance que cita un participante
📅 EVOLUCIÓN
Arranque del seguimiento Se publica la primera caída interanual del precio de la vivienda en el conjunto de España, con las compraventas hundiéndose un 23% en Madrid
Meses después Se advierte del endurecimiento del crédito y se sitúa el techo del euríbor en el 5,5% frente al escenario del 8% usado por los bancos
Fase intermedia El foco se desplaza a los 4.000.000 de viviendas vacías, la SAREB y las socimis como frenos a la bajada de precios
Revisión de datos Se confirma la caída interanual del 2,6% en el precio del metro cuadrado, con subidas del 9,5% en Canarias y del 6,7% en La Rioja
Tramo final Navarra aparece con una caída del 35% mientras el mercado se desplaza a la periferia, con subidas de hasta el 25% en el cinturón de Madrid
🔗 FUENTES
Consejo General del Notariado ↗
Datos de compraventas e hipotecas notariales
Investing.com ↗
Datos de mercados y tipos de interés
elEconomista ↗
Previsión de precios en grandes ciudades y periferia
OKDiario ↗
Cobertura de la evolución del mercado inmobiliario
💬 POR QUÉ PARTICIPAR
✓El desglose por comunidades del informe de precios: del +9,5% de Canarias al −35% de Navarra en el mismo documento
✓El escenario de tipos con el que las entidades calculan cuánto prestan, con el euríbor al 8% frente al 5,5% previsto como techo
✓El caso del piso de los años 70 tasado en 260.000 euros y vendible por 160.000 sin encontrar comprador por falta de crédito
Este es un resumen del hilo. La discusión completa incluye 234 respuestas con datos, fuentes y análisis que solo están disponibles para usuarios registrados. Crea tu cuenta en 30 segundos para acceder al debate completo y participar.
Descargo de responsabilidad: Este artículo resume un análisis económico y no constituye asesoramiento financiero ni inmobiliario.
Te estás perdiendo 234 mensajes
Esto es un resumen. El hilo original está entero ahí dentro.
Leer el hilo completo →Registro en 30 segundos
Resumen elaborado con IA a partir del debate de la comunidad — 234 respuestas analizadas. Última actualización: .