*Tema mítico* : Esto va a explotar en cualquier momento. Estáis avisados.

Las familias en España cada vez tienen que destinar más recursos a pagar su casa y los suministros básicos del hogar.

Vivienda y suministros 31,8%
Alimentos y bebidas no alcoholicas 16,4%
Transporte 11,6%
Restaurantes y hoteles 13,2%
Ocio y cultura 9,1%
Vestido y calzado 8,1%


- 3.000 millones € más al mes, un 75% superior a 2021.
- 1 de cada 2 € de aumento se debe a la indexación de pensiones al IPC.
- Solo el aumento es el 24,5% del gasto total en pensiones.

En 2010, el 92% del sistema se sostenía con cuotas aportadas por trabajadores. En 2023, es el 70% (a pesar de encarecer cotizaciones).
En 2010, el Estado transfería el 6,2%. En 2023, transfirió el 23%.
www.elconfidencial.com
La bola de nieve de las pensiones: el coste de las subidas se dispara un 75% en tres años
Javier G. Jorrín
6 - 7 minutes

La indexación de las pensiones al IPC justo antes del inicio de la crisis inflacionista ha provocado que el coste de la revalorización de las pensiones se haya disparado. En el año 2021 el coste acumulado de la revalorización de las pensiones contributivas era de 1.800 millones de euros al mes (sin contar pagas extra). Tres años después, esta cifra supera ya los 3.000 millones de euros al mes, sin tener en cuenta las pensiones no contributivas ni las clases pasivas.

Esto significa que el gasto total de la revalorización de las pensiones se ha disparado un 75% en apenas tres años. Si se observan únicamente las pensiones de jubilación, el alza es incluso mayor, ya que el gasto en revalorizaciones se ha duplicado, pasando de poco más de 1.000 millones de euros mensuales en 2021 a superar este año los 2.000 millones al mes.

La revalorización de las pensiones genera este efecto exponencial porque cada año se consolidan los incrementos, de modo que el punto de partida del año siguiente es siempre superior. Esto genera un efecto bola de nieve que va amplificando el coste de la revalorización a medida que los beneficiarios acumulan más años dentro del sistema. Esto es, se trata de un crecimiento que no es lineal, sino acelerativo.

El gasto en la revalorización de las pensiones supone ya el 24,5% del gasto total en pensiones de la Seguridad Social. Es la proporción más alta registrada en más de una década. Sin embargo, si se tiene en cuenta su participación en el crecimiento del gasto de los últimos tres años, ésta aumenta hasta el 51%. Esto es, algo más de la mitad del nuevo gasto en pensiones se debe a la revalorización.

Por el contrario, un 42% del crecimiento ha sido consecuencia del aumento del número de pensionistas y de la pensión inicial y un 6%, a los diferentes complementos que existen. Pocos datos como este evidencian hasta qué punto la revalorización está suponiendo un gran tensionamiento del presupuesto de la Seguridad Social.

Desde 2010 hasta 2019, el coste de la revalorización de las pensiones se fue reduciendo paulatinamente, como se observa en el gráfico. En esos años se produjeron la congelación de las pensiones y la reforma para la revalorización del 0,25%. Una subida tan leve era insuficiente como para compensar las bajas que se van produciendo a lo largo del año. Porque el fallecimiento de los beneficiarios supone un gran ahorro mensual, tanto de la pensión inicial como de las revalorizaciones. Sirva como ejemplo el siguiente cálculo: con una esperanza de vida de 20 años tras la jubilación y una subida media del 2% anual, un tercio de la pensión sería fruto de la revalorización.
Dos vías de ajuste

De esta forma, la recuperación de la indexación de las pensiones al IPC ha vuelto a situarse como uno de los motores de crecimiento del gasto de la Seguridad Social, al contrario de lo ocurrido en los años anteriores. El principal motivo que está frenando el aumento es la moderación de las nuevas pensiones y la reducción de la tasa de reemplazo. Que son, básicamente, las dos caras de la misma moneda.

Desde el año 2011 se ha producido una ralentización de la pensión media de los nuevos jubilados, porque el Gobierno de José Luis Rodríguez Zapatero congeló la revalorización de las pensiones e introdujo cambios para endurecer el acceso a la pensión, por ejemplo, alargando el periodo de cómputo. Esta última medida permitió una desaceleración de la pensión media de las altas a medida que aumentaba el periodo de cómputo, pasando crecer por encima del 5% anual antes de la crisis financiera, a estancarse cerca del 0% antes de la esa época en el 2020 de la que yo le hablo.
Foto: Una manifestación de pensionistas en Madrid. (Europa Press/Fernando Sánchez)

En la actual crisis inflacionista la pensión media de las altas ha vuelto a aumentar debido a la revalorización: los trabajadores aprovechan a jubilarse en el mes de diciembre para cobrar su primera pensión, en enero, ya con la subida del IPC. Este es un efecto secundario de la revalorización con el IPC que está aumentando el coste de las pensiones para la Seguridad Social.

Pero, en paralelo, ha subido más la pensión media de los jubilados que causan baja, esto es, los que fallecen. Hace una década, la pensión media de las bajas era casi un 30% inferior a la de las altas, ahora es apenas un 10% inferior. Este cierre de la brecha es muy relevante en términos económicos. Cada baja le genera a la Seguridad Social un ahorro similar al coste de cada alta, por lo que la tasa de reemplazo se ha suavizado mucho.

La moderación de la pensión media de las altas significa que son los nuevos jubilados quienes están soportando una parte del ajuste que está realizando la Seguridad Social. La otra parte les corresponde a los trabajadores, a quienes les han subido las cuotas sociales. Sin embargo, estos ajustes son insuficientes para compensar el gran gasto derivado de vincular las prestaciones al IPC. En los tres últimos años, el gasto en pensiones ha subido en más de 3.000 millones de euros al mes, contabilizando únicamente las pensiones de la Seguridad Social y sin incluir las pagas extra.

La indexación de las pensiones al IPC justo antes del inicio de la crisis inflacionista ha provocado que el coste de la revalorización de las pensiones se haya disparado. En el año 2021 el coste acumulado de la revalorización de las pensiones contributivas era de 1.800 millones de euros al mes (sin contar pagas extra). Tres años después, esta cifra supera ya los 3.000 millones de euros al mes, sin tener en cuenta las pensiones no contributivas ni las clases pasivas.

Pero las terrazas estan llenas.

Todo está estudiado.
Se llama "Teoria de la clase ociosa" titulo de un estudio que publicó Thorstein Veblen (The Theory of the Leisure Class), publicado en 1899.

La clase ociosa se refiere a un grupo social que no participa en trabajo productivo. Obtiene su riqueza y estatus a través de la propiedad, la herenciaherencia y hoy en dia el estado. Se dedica principalmente al consumo conspicuo y al ocio. Consumo conspicuo es el gasto en bienes y servicios principalmente para mostrar riqueza y estatus. Sirve como una forma de distinción social. Hace uso del tiempo libre de manera visible y extravagante. Incluye actividades como viajes, deportes, eventos sociales... Demuestra que uno tiene el privilegio de disponer de mucho tiempo libre.

Las clases inferiores tienden a imitar los patrones de consumo y ocio de las clases privilegiadas. Crea una "carrera armamentista" de gasto y ostentación en toda la sociedad

Estas prácticas son económicamente ineficientes y socialmente perjudiciales, el valor de muchos bienes se basa más en su capacidad para conferir estatus que en su utilidad real. La sociedad valora más las demostraciones de riqueza y ocio que el trabajo productivo. Estas dinámicas perpetúan la desigualdad y el desperdicio de recursos.

Todo esta escrito. Solo que ignoramos mucho.

La abundancia de energía que disponemos nada tiene que ver con 1899… y tecnología y procesos industriales… pero que nos vamos a la mitad de lo actual, tampoco hacen falta muchas luces.

Enviado desde mi iPad utilizando Tapatalk
 
Que pesado estás con la tecnología

Que no habrá dinero para tecnología
Sin querer polemizar, pero ya en otro comentario me pareció que veía tras el colapso económico la imposibilidad de tecnologías de vanguardia.

Esa visión tiene un problema y es que la tecnología una vez desarrollada es muy barata. Cuesta diseñarla, pero ua vez hecho, su replicación es a costo mínimo.
 
El concepto de EQUILIBRIO se basa en una falsa analogía de la economía con la física, ya que las CCSS se basan en SISTEMAS DINAMICOS COMPLEJOS en los que la acción humana modifica los resultados, mientras que en la física los resultados son inmutables, no sé si me he explicado.
Sí, gracias, buena apreciación.

Sea como fuere, dentro de las diversas escuelas de pensamiento en materia de economía que parecen apuntar a esa especie de equilibrio sobre un sistema deuda lo cierto es que estoy atizando aquí a la escuela Austríaca cuando los mayores defensores a ese respecto son todos aquellos que defienden una MMT. La verdad sea dicha.

Algo de olfato sí que creo tener cuando alguien parece insinuar o apuntar a un equilibrio, es algo que siempre me ha sorprendido y si somos sinceros algo dentro de nosotros mismos siempre parece buscarlo.

Me he metido yo solo en un berenjenal horrible, está visto.
 
Sin querer polemizar, pero ya en otro comentario me pareció que veía tras el colapso económico la imposibilidad de tecnologías de vanguardia.

Esa visión tiene un problema y es que la tecnología una vez desarrollada es muy barata. Cuesta diseñarla, pero ua vez hecho, su replicación es a costo mínimo.

Esa es mi visión.

Estamos hablando aún con una moneda fuerte, que es todo lo que tenemos: el euro.

Una vez el euro se empiece a devaluar se empezará a ver más claro.

Es que hablar ceteris paribus con el sistema que tenemos, nos parece imposible un escenario tecnológico. Y en España en general va a haber necesidad, no hambre de hambruna, pero si necesidad, el hambre será por algunos sectores.

La tecnología no es inerte:

requiere muchísima energía y a precios baratos.

Requiere constantes olas de inversión tanto para importarla ..... importarla.... como para ir manteniéndola

Y esa tecnología se nutre de demanda agregada que es el exceso de renta tras gastos básicos

Y el euro irá perdiendo capacidad adquisitiva poco a poco y ahora tenemos la suerte que el dólar lo que hace es un barrido total a todas las monedas por igual. Porque todas se deprecian a ella

De ahí la.inflacion mundial, a cualquier país que lo mires la inflación es tal o cual

Aquí el euro empieza a devaluarse a niveles galopantes cuando EL.BCE quiera que es sólo y únicamente con una emisión masiva de bonos para rescatar al euro

Euro: pasivo BCE

Bonos: activos BCE

Y tienen que elegir entre 2 opciones:

Salvar las economías de la UE o salvar el euro.

Si quieres salvar el euro: ajuste Fiscal bestial, tipos al 10 y al 12 % como estaba el interés legal del dinero en los 90 el mínimo, etc

Si quieres destruir el euro:. Lo que harán que será una emisión masiva de bonos durante años tras el Colapso Bancario hasta que pint

El Tertium Genus de todo esto es el dólar:

Cuando pint todo el euro los países tendrán que tener moneda.nacional y atada al dólar

Esto sin contar con los Colapso industriales que habrá antes porque se entra en una espiral inflacionaria que da que la renta nominal y real no significa nada.

Como ya puede verse: una persona con un sueldo medio de 1.500 a 1.800 pavos no puede vivir solo en una ciudad ni de coña, en cuanto se le estropea algo tiene que financiar

Y ahora pregunto:

Que tecnología vamos a tener o mejor dicho

Que tecnología vamos a poder comprar?

Y dicho esto


No se puede mirar nada con los ojos y mucho menos lo que nos ponen por delante

Decir que vamos a tener un mundo tecnológico es como decir que la inflacion es transitoria
 

Ayuntamientos y comunidades disparan un 35% la compra de deuda pública y amasan récords de casi una década​


Igualan la inversión de las familias, pero en el caso de las Administraciones Públicas apuestan más por los bonos y obligaciones en lugar de las letras.​


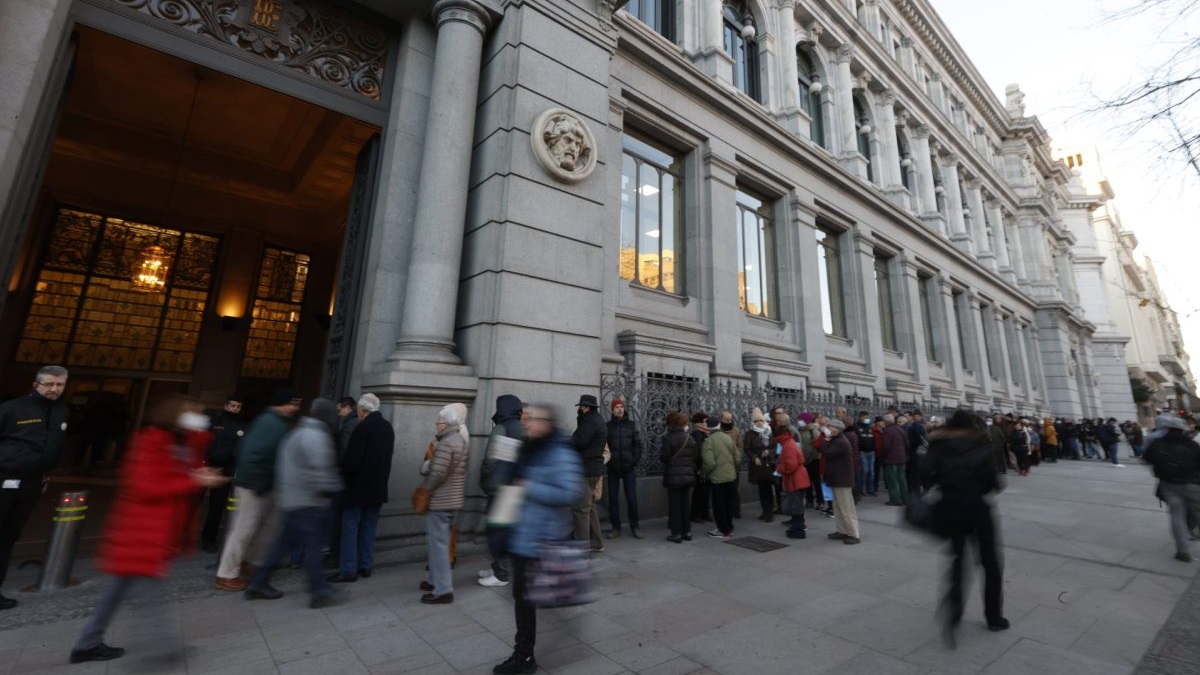
(adjunto visible para usuarios registrados) Colas en el Banco de España para comprar deuda pública.
  • (adjunto visible para usuarios registrados)
Rubén Sampedro
Publicado: 29/06/2024 04:45

2 comentarios

El fervor por la deuda pública no afloja. A pesar del primer recorte de tipos de interés en Europa desde 2016, la rentabilidad que ofrecen los bonos y letras del Estado sigue atrayendo el interés de todo tipo de inversores, sobre todo, de los que tienen menos tolerancia al riesgo. Es el caso de las Administraciones Públicas, que han disparado un 35% su cartera de deuda pública en el último año y ya amasan unos niveles que no se veían desde hace casi una década.
Las comunidades autónomas y corporaciones locales atesoran 28.200 millones de euros en marzo de este año, según los últimos registros oficiales del Tesoro Público. Se trata de un aumento de casi 8.000 millones respecto a un año antes y una cantidad récord desde 2015.
La deuda pública en manos de las Administraciones Públicas representa ya más de un 2% del total de la deuda del Estado e iguala la cantidad que poseen las familias: algo más de 28.300 millones.

El Banco Central Europeo (BCE) subió los tipos del 0% al 4,5% en año y medio en su cruzada contra la inflación. Un movimiento sin precedentes en la historia del euro y que convirtió la deuda pública en refugio para cubrirse ante la escalada de los precios y ante la escasa remuneración que ofrecen los bancos por los depósitos.
(mensaje citado en revisión)
Pese a que el mercado descuenta más rebajas de tipos para este año, el tipo medio de las nuevas emisiones del Tesoro alcanza el 3,3%, según datos a mayo. Un interés que iguala la inflación media del primer semestre (del 3,3%) y que se acerca al 3,4% con el que cerró 2023 en pleno ciclo histórico de aumentos del precio del dinero. Lejos queda el -0,035% con el que el Estado se endeudaba en 2021.

Diferencias con las familias​

Para sacar rédito a estas atractivas rentabilidades, las comunidades y ayuntamientos optan sobre todo por la deuda a medio y largo plazo. De hecho, amasan más de 23.000 millones, el 82% del total de su cartera en deuda del Estado, en bonos y obligaciones, niveles máximos desde octubre de 2016. También tienen bajo su posesión 5.101 millones en letras a tres, seis y doce meses.
Los bancos también han reforzado su inversión en deuda pública. Han vuelto a superar los 175.000 millones en letras, bonos y obligaciones, y vuelven a acercar su peso al 13% del total. Es la cifra más elevada en el último año.

Repliegue del BCE​

Aunque el sorpasso al BCE como gran tenedor de deuda pública aún tarda en llegar. El eurobanco sigue amasando casi 400.000 millones, casi el 30% del total de la deuda pública en circulación. Aunque esta posición se reducirá paulatinamente a medida que el banco central empiece a recortar las compras de deuda pública que inició en la esa época en el 2020 de la que yo le hablo para sostener las primas de riesgo de los países periférico. Se estima que se desprenderá de más de 30.000 millones de bonos y obligaciones del Estado español durante este ejercicio.
(mensaje citado en revisión)
Ante la retirada del banco central y con los tipos de interés en máximos de más de 20 años, el Gobierno se marcó una estrategia prudente ante un entorno “complejo” y con tipos más elevados que en el pasado, como reconoció el Tesoro al presentar su estrategia al inicio del ejercicio. Sin ir más lejos, el Gobierno recortó en 10.000 millones de euros la emisión neta prevista para este ejercicio, hasta los 55.000 millones, como medida de contención de los costes.
Aunque el BCE acaba de iniciar las rebajas de tipos, no está claro si mantendrá este camino en las próximas reuniones de política monetaria. En cualquier caso, en los equipos financieros de los grandes bancos del Ibex se trabaja con una escenario para los próximos años en el que el precio del dinero se estabilice en una horquilla de entre el 2,5% y el 3%.


La economía va como un cohete

(adjunto visible para usuarios registrados)
 

Adjuntos

Archivo oculto para usuarios no registrados
Además la tecnología al usuario llegará en forma de cliente, por lo que es ridículamente barata de implementar y de cuotificar para el fabricante.
Por supuesto que no lo pagué y no estoy de acuerdo.
La tecnología será el instrumento para empobrecernos, controlarnos y mantener al ganado feliz.
Mientras nos ordeñan en la hilera comeremos harina de […] y veremos Netflix.
 
Última edición:
Eso jamás ocurrirá para la ciudadanía. Con suerte como divisa para negociar fuera de fronteras.

Siempre quise saber si puedo molestar aún mas a los gilipila&#x0073 de lo que ya los molesto. Y jódet&#x0065 (esto último a petición de un honorable florero).
 

Ayuntamientos y comunidades disparan un 35% la compra de deuda pública y amasan récords de casi una década​


Igualan la inversión de las familias, pero en el caso de las Administraciones Públicas apuestan más por los bonos y obligaciones en lugar de las letras.​


(adjunto visible para usuarios registrados) Colas en el Banco de España para comprar deuda pública.
  • (adjunto visible para usuarios registrados)
Rubén Sampedro
Publicado: 29/06/2024 04:45

2 comentarios

El fervor por la deuda pública no afloja. A pesar del primer recorte de tipos de interés en Europa desde 2016, la rentabilidad que ofrecen los bonos y letras del Estado sigue atrayendo el interés de todo tipo de inversores, sobre todo, de los que tienen menos tolerancia al riesgo. Es el caso de las Administraciones Públicas, que han disparado un 35% su cartera de deuda pública en el último año y ya amasan unos niveles que no se veían desde hace casi una década.
Las comunidades autónomas y corporaciones locales atesoran 28.200 millones de euros en marzo de este año, según los últimos registros oficiales del Tesoro Público. Se trata de un aumento de casi 8.000 millones respecto a un año antes y una cantidad récord desde 2015.
La deuda pública en manos de las Administraciones Públicas representa ya más de un 2% del total de la deuda del Estado e iguala la cantidad que poseen las familias: algo más de 28.300 millones.

El Banco Central Europeo (BCE) subió los tipos del 0% al 4,5% en año y medio en su cruzada contra la inflación. Un movimiento sin precedentes en la historia del euro y que convirtió la deuda pública en refugio para cubrirse ante la escalada de los precios y ante la escasa remuneración que ofrecen los bancos por los depósitos.

Pese a que el mercado descuenta más rebajas de tipos para este año, el tipo medio de las nuevas emisiones del Tesoro alcanza el 3,3%, según datos a mayo. Un interés que iguala la inflación media del primer semestre (del 3,3%) y que se acerca al 3,4% con el que cerró 2023 en pleno ciclo histórico de aumentos del precio del dinero. Lejos queda el -0,035% con el que el Estado se endeudaba en 2021.

Diferencias con las familias​

Para sacar rédito a estas atractivas rentabilidades, las comunidades y ayuntamientos optan sobre todo por la deuda a medio y largo plazo. De hecho, amasan más de 23.000 millones, el 82% del total de su cartera en deuda del Estado, en bonos y obligaciones, niveles máximos desde octubre de 2016. También tienen bajo su posesión 5.101 millones en letras a tres, seis y doce meses.
Los bancos también han reforzado su inversión en deuda pública. Han vuelto a superar los 175.000 millones en letras, bonos y obligaciones, y vuelven a acercar su peso al 13% del total. Es la cifra más elevada en el último año.

Repliegue del BCE​

Aunque el sorpasso al BCE como gran tenedor de deuda pública aún tarda en llegar. El eurobanco sigue amasando casi 400.000 millones, casi el 30% del total de la deuda pública en circulación. Aunque esta posición se reducirá paulatinamente a medida que el banco central empiece a recortar las compras de deuda pública que inició en la esa época en el 2020 de la que yo le hablo para sostener las primas de riesgo de los países periférico. Se estima que se desprenderá de más de 30.000 millones de bonos y obligaciones del Estado español durante este ejercicio.

Ante la retirada del banco central y con los tipos de interés en máximos de más de 20 años, el Gobierno se marcó una estrategia prudente ante un entorno “complejo” y con tipos más elevados que en el pasado, como reconoció el Tesoro al presentar su estrategia al inicio del ejercicio. Sin ir más lejos, el Gobierno recortó en 10.000 millones de euros la emisión neta prevista para este ejercicio, hasta los 55.000 millones, como medida de contención de los costes.
Aunque el BCE acaba de iniciar las rebajas de tipos, no está claro si mantendrá este camino en las próximas reuniones de política monetaria. En cualquier caso, en los equipos financieros de los grandes bancos del Ibex se trabaja con una escenario para los próximos años en el que el precio del dinero se estabilice en una horquilla de entre el 2,5% y el 3%.


La economía va como un cohete

(adjunto visible para usuarios registrados)
Vaya, lo que faltaba, además en bonos y obligaciones... nover:
 
Toda esta temática de fondo me pone bastante tenso. Es por no saber a qué aferrarse.

¿Realmente hay un equilibrio natural de fondo y hemos entrado en una perversión del sistema a golpe de ópticas keynesianas?. Pues eso ni tan siquiera estaría claro, ahí es cuando me pongo tenso pues se sobrevuela de forma constante dicha posibilidad.

¿Qué equilibrio va a haber si una vez eliminado el oro de la ecuación parecemos conformarnos con todo anclaje o coordinación o fenómenos irracionales por los cuales atar nuestra moneda a un divisa nacional extranjera la cual puede gozar de realizar toda clase de tropelías?.

¿A usted le parece normal estar aquí presenciando QE's, triquiñuelas por parte del tesoro jugando con los bonos para paliar cracks bancarios mayúsculos hace un año...?, presenciando cómo todo indicador se dispara en nuestra caída a un agujero […] mientras nos recreamos en el PIB.

El PIB, Visaman, empieza a ser un indicador de cómo nos hundimos en el fango, maldita sea.

Es tensión e indignación.

@Don Juan de Austria disculpe por la tensión mostrada en el día de ayer y también le digo, es perfectamente normal que me ponga tenso.

¿Hay que volver al real de a ocho en España?. Pues usted dirá, yo lo pienso a diario.
todos los indices economicos son mentiras fabricadas como los preceptos religiosos, te obligan a creer en algo intangible si o si
 
Última edición:
"No hay forma más sutil y segura de destruir las bases de una sociedad que corromper su moneda. El proceso compromete todas las fuerzas ocultas de las leyes económicas en el lado de la destrucción, y lo hace de una manera que ni uno en un millón es capaz de diagnosticar."

John Maynard Keynes

El mismo día que los BRICs anunciaron su salida del dólar, el dólar entró en subida libre respecto al Yen haciendo pole sus importaciones y empobreciendo a su población un poco más tras los experimentos monetarios Abenomics.

El USD/JPY recupera tras superar la última intervención del BOJ. La divisa de Japón colapsa un 25% desde 2023 y un 105% desde 2015 tras inundar de emisiones masivas el mercado. Japón debe el 600% de su PIB (si sumas la deuda Estatal + hogares y empresas)

Y no pasa nada. Nunca pasa nada.
si que pasa en japon cada vez tienen menos relaciones, tienen menos descendientes, se suicidan mas, apenas hay matrimonios, etc..
 
Hay gente que lleva trabajando desde los 16 años, con familias sin dinero para pagar un alquiler al principio ni salarios que justifiquen solvencia. A los 32 años, tras años de fiesta, llega el resacón. España es un país de bajos ingresos, con una ESO que no garantiza una buena formación. Me pregunto qué futuro nos espera.

Ya lo escribí hace unos años.

Los portugueses nos llevan mucha ventaja porque ellos tienen claro que son pobres dentro de un país pobre.

Nosotros nos creímos noruegos a la gloria de Franco. La Generación Langosta ha vivido, desde 1975 del Bowling contínuo, el dinero traido desdel el futuro (el nuestro) y una inflación sostenida que hacía fácil la devolución de los préstamos. Ahora ellos quieren seguir viviendo a cuerpo de rey, aunque el Sistema se derrumbe en 5 años.

No hay más...
Coincido con usted.
El batacazo se lo van a llevar los que trabajan en sector servicios.
Luego hay trabajos que seguirán siendo necesarios, como atención a la tercera edad, maestros, enfermeros, médicos, conductores de camiones, autobuses...estos no pueden ser sustituidos por robots ni programas informáticos. Por supuesto que el trabajo de maestro lo podría hacer un robot avanzado, pero no duraría ni un día porque los alumnos no lo aceptarían.
La mayor parte de trabajadores es prescindible.
La sociedad se va a dividir entre los atrapados en ciudades sobreviviendo con paguita o con trabajo precario, con jefes con pagas millonarias simplemente porque perpetuan y controlan el sistema, y los que hayan huido al campo y sean autosuficientes. Ya trabajamos simplemente para tener un techo y un plato de lentejas, no da para más.
Las ciudades van a ponerse mucho peor que lo que están, con problemas de seguridad y no saber si llegas vivo al trabajo o a casa. El estado no va a gastarse ni un duro más en policía o seguridad. La mayoría de los países europeos ha claudicado ya ante los niveles de violencia de las calles, no hacen ni harán nada.
Tenemos siempre la imagen, debido a la herencia ocristianaocristianaocristianaocristiana, de que el batacazo es algo puntual que pasa en un día, tipo apocalipsis, y no es así, es un proceso lento de destrucción con puntos concretos de batacazo obvio.
Todo se basa ahora en el control porque no hay nadie al volante, los que pintaban algo están eligiendo el tonalidad de las paredes del búnker, y los mandados basan todo en el control y en machacar para conseguir más dinero para sus amos hasta que todo explote.
Yo la solución la tengo clara, salir de la ciudad y ser lo más autosuficiente que pueda.

Salir, literalmente huir de las ciudades es PRIORITARIO.

Hasta en ciudades de 10.000 habitantes se están instalando cámaras para el CONTROL Y CIERRE.

Efectivamente, a medida que el Sistema Colapse, tendrán menos presencia policial a pie de calle. Digamos que "verán los toros, a través de esas cámaras, desde la Barrera de las Comisarias".

Para centrarnos, un alquiler medio en una gran ciudad debería rondar los 350€. El precio medio de un piso de 80m2 en una gran ciudad (nuevo) debería estar por debajo de 100.000€ y un automóvil tipo DACIA debería rondar los 9.000€.

A partir de ahí echen cuentas y se darán cuenta que el Rechazo del Papel-Moneda ya está ocurriendo y quien posee algún tipo de bien solamente lo intercambia por muuuuuuchos papelitos de colores.

Si en 1976 a un ciudadano de Madrid, Barcelona o Bilbao le dicen que debe trabajar por 1.300€, que le cobrarán por el alquiler de un piso esos mismos 1.300€ y que un piso nuevo costaría más de 300.000€ literalmente saldrían a quemar las calles y a los antidisturbios.

Bien: esos mismos ciudadanos que en 1976 tenían 35 años y ahora tienen entre 75 y 80 años le da igual todo.

Repito: llevamos desde 1975 viviendo del bowling en España. Comprando pisos en 1983 por 15.000€ (3.300.000 Ptas), cuando muchos tenían sueldos de 100.000 Ptas (600€) y pretendiendo vender ese mismo piso ahora mismo por 12 VECES SU VALOR (180.000€) o alquilándolo por 1.000€ mensuales (RECUPERANDO SU INVERSIÓN EN SOLAMENTE 12 MESES).

Según esa mentalidad un mileurista sería quien cobrase 1.000€ X 12 VECES = 12.000€.

Otrosi digo: Yo he visto a mis propios padres comprar un piso en 1981 por 3.300.000 Ptas (15.000€ aprox).

Forma de pago:

5 Años con una Letra de 45.000 Ptas (270€ aprox).
5 Años con una Letra de 55.000 Ptas (330€ aprox).

Mi padre ganaba entonces 200.000 Ptas (1.200€ de la época).

Ese mismo piso se vendería hoy en día fácilmente por 150.000€ 10 veces más.

Si multiplico el sueldo de mi padre por 10 veces más serían 12.000€

¿Conocen a mucha gente que se compre un piso por 150.000€ (nuevo) cobrando 12.000€ mensuales?

APRENDAN A CULTIVAR PATATAS, PIMIENTOS, ACELGAS, TOMATES...
 
Ya lo escribí hace unos años.

Los portugueses nos llevan mucha ventaja porque ellos tienen claro que son pobres dentro de un país pobre.

Nosotros nos creímos noruegos a la gloria de Franco. La Generación Langosta ha vivido, desde 1975 del Bowling contínuo, el dinero traido desdel el futuro (el nuestro) y una inflación sostenida que hacía fácil la devolución de los préstamos. Ahora ellos quieren seguir viviendo a cuerpo de rey, aunque el Sistema se derrumbe en 5 años.

No hay más...


Salir, literalmente huir de las ciudades es PRIORITARIO.

Hasta en ciudades de 10.000 habitantes se están instalando cámaras para el CONTROL Y CIERRE.

Efectivamente, a medida que el Sistema Colapse, tendrán menos presencia policial a pie de calle. Digamos que "verán los toros, a través de esas cámaras, desde la Barrera de las Comisarias".

Para centrarnos, un alquiler medio en una gran ciudad debería rondar los 350€. El precio medio de un piso de 80m2 en una gran ciudad (nuevo) debería estar por debajo de 100.000€ y un automóvil tipo DACIA debería rondar los 9.000€.

A partir de ahí echen cuentas y se darán cuenta que el Rechazo del Papel-Moneda ya está ocurriendo y quien posee algún tipo de bien solamente lo intercambia por muuuuuuchos papelitos de colores.

Si en 1976 a un ciudadano de Madrid, Barcelona o Bilbao le dicen que debe trabajar por 1.300€, que le cobrarán por el alquiler de un piso esos mismos 1.300€ y que un piso nuevo costaría más de 300.000€ literalmente saldrían a quemar las calles y a los antidisturbios.

Bien: esos mismos ciudadanos que en 1976 tenían 35 años y ahora tienen entre 75 y 80 años le da igual todo.

Repito: llevamos desde 1975 viviendo del bowling en España. Comprando pisos en 1983 por 15.000€ (3.300.000 Ptas), cuando muchos tenían sueldos de 100.000 Ptas (600€) y pretendiendo vender ese mismo piso ahora mismo por 12 VECES SU VALOR (180.000€) o alquilándolo por 1.000€ mensuales (RECUPERANDO SU INVERSIÓN EN SOLAMENTE 12 MESES).

Según esa mentalidad un mileurista sería quien cobrase 1.000€ X 12 VECES = 12.000€.

Otrosi digo: Yo he visto a mis propios padres comprar un piso en 1981 por 3.300.000 Ptas (15.000€ aprox).

Forma de pago:

5 Años con una Letra de 45.000 Ptas (270€ aprox).
5 Años con una Letra de 55.000 Ptas (330€ aprox).

Mi padre ganaba entonces 200.000 Ptas (1.200€ de la época).

Ese mismo piso se vendería hoy en día fácilmente por 150.000€ 10 veces más.

Si multiplico el sueldo de mi padre por 10 veces más serían 12.000€

¿Conocen a mucha gente que se compre un piso por 150.000€ (nuevo) cobrando 12.000€ mensuales?

APRENDAN A CULTIVAR PATATAS, PIMIENTOS, ACELGAS, TOMATES...
Antes de aprender a cultivar, hay que aprender a disparar primero para poder proteger esas patatas
 

Ayuntamientos y comunidades disparan un 35% la compra de deuda pública y amasan récords de casi una década​


Igualan la inversión de las familias, pero en el caso de las Administraciones Públicas apuestan más por los bonos y obligaciones en lugar de las letras.​


(adjunto visible para usuarios registrados) Colas en el Banco de España para comprar deuda pública.
  • (adjunto visible para usuarios registrados)
Rubén Sampedro
Publicado: 29/06/2024 04:45

2 comentarios

El fervor por la deuda pública no afloja. A pesar del primer recorte de tipos de interés en Europa desde 2016, la rentabilidad que ofrecen los bonos y letras del Estado sigue atrayendo el interés de todo tipo de inversores, sobre todo, de los que tienen menos tolerancia al riesgo. Es el caso de las Administraciones Públicas, que han disparado un 35% su cartera de deuda pública en el último año y ya amasan unos niveles que no se veían desde hace casi una década.
Las comunidades autónomas y corporaciones locales atesoran 28.200 millones de euros en marzo de este año, según los últimos registros oficiales del Tesoro Público. Se trata de un aumento de casi 8.000 millones respecto a un año antes y una cantidad récord desde 2015.
La deuda pública en manos de las Administraciones Públicas representa ya más de un 2% del total de la deuda del Estado e iguala la cantidad que poseen las familias: algo más de 28.300 millones.

El Banco Central Europeo (BCE) subió los tipos del 0% al 4,5% en año y medio en su cruzada contra la inflación. Un movimiento sin precedentes en la historia del euro y que convirtió la deuda pública en refugio para cubrirse ante la escalada de los precios y ante la escasa remuneración que ofrecen los bancos por los depósitos.

Pese a que el mercado descuenta más rebajas de tipos para este año, el tipo medio de las nuevas emisiones del Tesoro alcanza el 3,3%, según datos a mayo. Un interés que iguala la inflación media del primer semestre (del 3,3%) y que se acerca al 3,4% con el que cerró 2023 en pleno ciclo histórico de aumentos del precio del dinero. Lejos queda el -0,035% con el que el Estado se endeudaba en 2021.

Diferencias con las familias​

Para sacar rédito a estas atractivas rentabilidades, las comunidades y ayuntamientos optan sobre todo por la deuda a medio y largo plazo. De hecho, amasan más de 23.000 millones, el 82% del total de su cartera en deuda del Estado, en bonos y obligaciones, niveles máximos desde octubre de 2016. También tienen bajo su posesión 5.101 millones en letras a tres, seis y doce meses.
Los bancos también han reforzado su inversión en deuda pública. Han vuelto a superar los 175.000 millones en letras, bonos y obligaciones, y vuelven a acercar su peso al 13% del total. Es la cifra más elevada en el último año.

Repliegue del BCE​

Aunque el sorpasso al BCE como gran tenedor de deuda pública aún tarda en llegar. El eurobanco sigue amasando casi 400.000 millones, casi el 30% del total de la deuda pública en circulación. Aunque esta posición se reducirá paulatinamente a medida que el banco central empiece a recortar las compras de deuda pública que inició en la esa época en el 2020 de la que yo le hablo para sostener las primas de riesgo de los países periférico. Se estima que se desprenderá de más de 30.000 millones de bonos y obligaciones del Estado español durante este ejercicio.

Ante la retirada del banco central y con los tipos de interés en máximos de más de 20 años, el Gobierno se marcó una estrategia prudente ante un entorno “complejo” y con tipos más elevados que en el pasado, como reconoció el Tesoro al presentar su estrategia al inicio del ejercicio. Sin ir más lejos, el Gobierno recortó en 10.000 millones de euros la emisión neta prevista para este ejercicio, hasta los 55.000 millones, como medida de contención de los costes.
Aunque el BCE acaba de iniciar las rebajas de tipos, no está claro si mantendrá este camino en las próximas reuniones de política monetaria. En cualquier caso, en los equipos financieros de los grandes bancos del Ibex se trabaja con una escenario para los próximos años en el que el precio del dinero se estabilice en una horquilla de entre el 2,5% y el 3%.


La economía va como un cohete

(adjunto visible para usuarios registrados)
El fervor por la deuda pública dice el panfleto. El modelo de taifas sirve para esto, para cuando te quedes sin jubilados haciendo cola para comprar deuda con pensiones emitidas con más deuda, salgan al rescate todo aquello público donde puedas meter en sus cuentas más deuda mediante fontanería financiera. Y mi pregunta es ¿quien tiene la deuda de ayuntamientos y comunidades?
 
Última edición:
El fervor por la deuda pública dice el panfleto. El modelo de taifas sirve para esto, para cuando te quedes sin jubilados haciendo cola para comprar deuda con pensiones emitidas con más deuda, salgan al rescate todo aquello público donde puedas meter en sus cuentas más deuda mediante fontanería financiera. Y mi pregunta es ¿quien tiene la deuda de ayuntamientos y comunidades?

Aquí un resumen de la deuda de los ayuntamientos


El problema es que te Dan la PDE y además hay deuda pública de la que todos sabemos que está por unos 23.000 millones y luego deuda de todo tipo

En ese boletín que lo estuve ojeando hace tiempo hay mucha información

La deuda pública total de las instituciones creadoras de mercado y de esto hace mínimo 2 años que la vi es de 500.000 millones de pavos

Porque no cuadra?

Porque con tener una cuenta abierta en el Banco de España ahi puedes crear deuda pública y la pueden crear todos esos entes

Quien la compra?

Toda la deuda que sale en los listados está metida en paquetes que la tendrá todo el mundo

Probablemente en manos extranjeras estara si los paquetes han volado por ahí o los que tienen esos paquetes han vendido esa deuda para hace cash

Porque las instituciones creadoras son los bancos y la SS y etc y etc

Aquí ha emitido deuda hasta el tato

Página de las instituciones esas donde veo que faltan

 
La deuda de las instituciones creadoras de mercado en España fuera del PDE

No es 500.000 millones

Son más de 600.000 millones

Mis datos eran optimistas

A eso hay que sumar la deuda del BdE con el Bundes Bank de garantías por Target II y que son otros 500.000 millones

Que habrá que ver en cuanto esta ahora

Si la deuda PDE que es un Plan en cual solo está España...... es de 1 6 o 1.7 B

Hay que sumarles aprox 1.1 B

Lo cual nos pone en cerca de 3 Billones de deuda

y cuando nadie quiera deuda eso de diviidr la deuda por pib y que baja y todas esas cosas eso no funciona con los mercados a la hora de comprar

Miran: tasas de interés y fiscalidad y productividad y obviamente inflacion futura que repercute en depreciacion del bono y por eso mismo caida de la productividad

como eso va a pasar solo comprara deuda el.BCE y la Banca Comercial

Sera un Fiat que ya no esta basado ni en productividad ni tasas

Aquí la noticia de El Economista. Es que es el periódico más vendido de todos que ya es decir: es jugar en la liga y aún así ganarla

importante tener en cuenta, eso sí, que los niveles de endeudamiento son incluso mayores cuando se toman en consideración otras obligaciones financieras, como por ejemplo la deuda de las empresas propiedad del sector público. Cuando tomamos en consideración estas obligaciones, encontramos que la deuda total de las Administraciones alcanza el 141,5% del PIB. En números redondos, esto significaría que hay 606.898 millones de deuda "oculta" en la estadística de uso común, una cifra muy abultada que debe ser tomada en cuenta a la hora de analizar el saldo de endeudamiento del Estado.
 

Estadísticas del foro

Temas
2.056.243
Mensajes
58.343.044
Miembros
190.998
Último miembro
sp3

El blog de burbuja.info

Volver