Las familias en España cada vez tienen que destinar más recursos a pagar su casa y los suministros básicos del hogar.
Vivienda y suministros 31,8%
Alimentos y bebidas no alcoholicas 16,4%
Transporte 11,6%
Restaurantes y hoteles 13,2%
Ocio y cultura 9,1%
Vestido y calzado 8,1%

La bola de nieve de las pensiones: el coste de las subidas se dispara un 75% en tres años
La indexación al IPC ha elevado la presión sobre las cuentas de la Seguridad Social. En estos tres años, uno de cada dos euros del nuevo gasto en pensiones se debe a la revalorizaciónwww.elconfidencial.com
- 3.000 millones € más al mes, un 75% superior a 2021.
- 1 de cada 2 € de aumento se debe a la indexación de pensiones al IPC.
- Solo el aumento es el 24,5% del gasto total en pensiones.
En 2010, el 92% del sistema se sostenía con cuotas aportadas por trabajadores. En 2023, es el 70% (a pesar de encarecer cotizaciones).
En 2010, el Estado transfería el 6,2%. En 2023, transfirió el 23%.
www.elconfidencial.com
La bola de nieve de las pensiones: el coste de las subidas se dispara un 75% en tres años
Javier G. Jorrín
6 - 7 minutes
La indexación de las pensiones al IPC justo antes del inicio de la crisis inflacionista ha provocado que el coste de la revalorización de las pensiones se haya disparado. En el año 2021 el coste acumulado de la revalorización de las pensiones contributivas era de 1.800 millones de euros al mes (sin contar pagas extra). Tres años después, esta cifra supera ya los 3.000 millones de euros al mes, sin tener en cuenta las pensiones no contributivas ni las clases pasivas.
Esto significa que el gasto total de la revalorización de las pensiones se ha disparado un 75% en apenas tres años. Si se observan únicamente las pensiones de jubilación, el alza es incluso mayor, ya que el gasto en revalorizaciones se ha duplicado, pasando de poco más de 1.000 millones de euros mensuales en 2021 a superar este año los 2.000 millones al mes.
La revalorización de las pensiones genera este efecto exponencial porque cada año se consolidan los incrementos, de modo que el punto de partida del año siguiente es siempre superior. Esto genera un efecto bola de nieve que va amplificando el coste de la revalorización a medida que los beneficiarios acumulan más años dentro del sistema. Esto es, se trata de un crecimiento que no es lineal, sino acelerativo.
El gasto en la revalorización de las pensiones supone ya el 24,5% del gasto total en pensiones de la Seguridad Social. Es la proporción más alta registrada en más de una década. Sin embargo, si se tiene en cuenta su participación en el crecimiento del gasto de los últimos tres años, ésta aumenta hasta el 51%. Esto es, algo más de la mitad del nuevo gasto en pensiones se debe a la revalorización.
Por el contrario, un 42% del crecimiento ha sido consecuencia del aumento del número de pensionistas y de la pensión inicial y un 6%, a los diferentes complementos que existen. Pocos datos como este evidencian hasta qué punto la revalorización está suponiendo un gran tensionamiento del presupuesto de la Seguridad Social.
Desde 2010 hasta 2019, el coste de la revalorización de las pensiones se fue reduciendo paulatinamente, como se observa en el gráfico. En esos años se produjeron la congelación de las pensiones y la reforma para la revalorización del 0,25%. Una subida tan leve era insuficiente como para compensar las bajas que se van produciendo a lo largo del año. Porque el fallecimiento de los beneficiarios supone un gran ahorro mensual, tanto de la pensión inicial como de las revalorizaciones. Sirva como ejemplo el siguiente cálculo: con una esperanza de vida de 20 años tras la jubilación y una subida media del 2% anual, un tercio de la pensión sería fruto de la revalorización.
Dos vías de ajuste
De esta forma, la recuperación de la indexación de las pensiones al IPC ha vuelto a situarse como uno de los motores de crecimiento del gasto de la Seguridad Social, al contrario de lo ocurrido en los años anteriores. El principal motivo que está frenando el aumento es la moderación de las nuevas pensiones y la reducción de la tasa de reemplazo. Que son, básicamente, las dos caras de la misma moneda.
Desde el año 2011 se ha producido una ralentización de la pensión media de los nuevos jubilados, porque el Gobierno de José Luis Rodríguez Zapatero congeló la revalorización de las pensiones e introdujo cambios para endurecer el acceso a la pensión, por ejemplo, alargando el periodo de cómputo. Esta última medida permitió una desaceleración de la pensión media de las altas a medida que aumentaba el periodo de cómputo, pasando crecer por encima del 5% anual antes de la crisis financiera, a estancarse cerca del 0% antes de la esa época en el 2020 de la que yo le hablo.
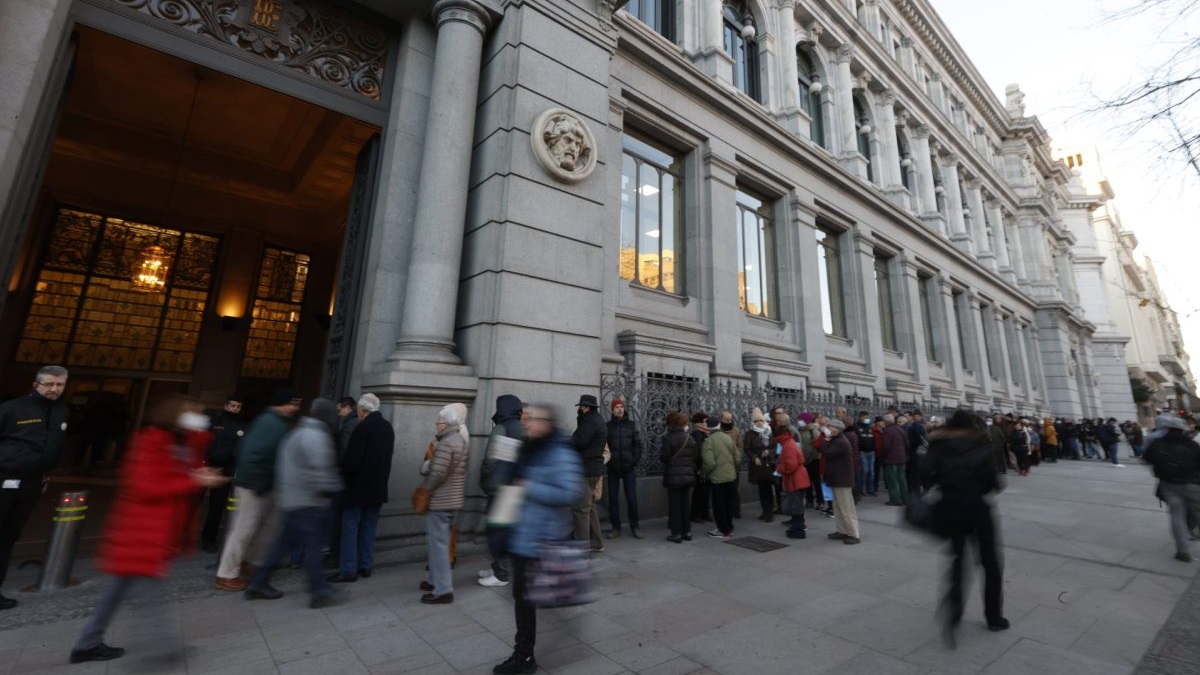
Foto: Una manifestación de pensionistas en Madrid. (Europa Press/Fernando Sánchez)
En la actual crisis inflacionista la pensión media de las altas ha vuelto a aumentar debido a la revalorización: los trabajadores aprovechan a jubilarse en el mes de diciembre para cobrar su primera pensión, en enero, ya con la subida del IPC. Este es un efecto secundario de la revalorización con el IPC que está aumentando el coste de las pensiones para la Seguridad Social.
Pero, en paralelo, ha subido más la pensión media de los jubilados que causan baja, esto es, los que fallecen. Hace una década, la pensión media de las bajas era casi un 30% inferior a la de las altas, ahora es apenas un 10% inferior. Este cierre de la brecha es muy relevante en términos económicos. Cada baja le genera a la Seguridad Social un ahorro similar al coste de cada alta, por lo que la tasa de reemplazo se ha suavizado mucho.
La moderación de la pensión media de las altas significa que son los nuevos jubilados quienes están soportando una parte del ajuste que está realizando la Seguridad Social. La otra parte les corresponde a los trabajadores, a quienes les han subido las cuotas sociales. Sin embargo, estos ajustes son insuficientes para compensar el gran gasto derivado de vincular las prestaciones al IPC. En los tres últimos años, el gasto en pensiones ha subido en más de 3.000 millones de euros al mes, contabilizando únicamente las pensiones de la Seguridad Social y sin incluir las pagas extra.
La indexación de las pensiones al IPC justo antes del inicio de la crisis inflacionista ha provocado que el coste de la revalorización de las pensiones se haya disparado. En el año 2021 el coste acumulado de la revalorización de las pensiones contributivas era de 1.800 millones de euros al mes (sin contar pagas extra). Tres años después, esta cifra supera ya los 3.000 millones de euros al mes, sin tener en cuenta las pensiones no contributivas ni las clases pasivas.
Pero las terrazas estan llenas.
Todo está estudiado.
Se llama "Teoria de la clase ociosa" titulo de un estudio que publicó Thorstein Veblen (The Theory of the Leisure Class), publicado en 1899.
La clase ociosa se refiere a un grupo social que no participa en trabajo productivo. Obtiene su riqueza y estatus a través de la propiedad, la herenciaherencia y hoy en dia el estado. Se dedica principalmente al consumo conspicuo y al ocio. Consumo conspicuo es el gasto en bienes y servicios principalmente para mostrar riqueza y estatus. Sirve como una forma de distinción social. Hace uso del tiempo libre de manera visible y extravagante. Incluye actividades como viajes, deportes, eventos sociales... Demuestra que uno tiene el privilegio de disponer de mucho tiempo libre.
Las clases inferiores tienden a imitar los patrones de consumo y ocio de las clases privilegiadas. Crea una "carrera armamentista" de gasto y ostentación en toda la sociedad
Estas prácticas son económicamente ineficientes y socialmente perjudiciales, el valor de muchos bienes se basa más en su capacidad para conferir estatus que en su utilidad real. La sociedad valora más las demostraciones de riqueza y ocio que el trabajo productivo. Estas dinámicas perpetúan la desigualdad y el desperdicio de recursos.
Todo esta escrito. Solo que ignoramos mucho.
La abundancia de energía que disponemos nada tiene que ver con 1899… y tecnología y procesos industriales… pero que nos vamos a la mitad de lo actual, tampoco hacen falta muchas luces.
Enviado desde mi iPad utilizando Tapatalk