En ese enlace de la wikipedia que pones no hay nada especificado claramente sobre los depositistas. Es un monton de blablabla. No dice nada concreto sobre los depositistas.
Los accionistas del popu eran eso, accionistas. A los depositistas del popu los respetaron.
Cosas peores se han visto. Impagos a bonistas ya los hubo, por ejemplo los de la deuda subordinada de las cajas de ahorro. Y eran unos bonos que apenas daban un 0.5% mas de interes que las letras del tesoro y lo perdieron todo.
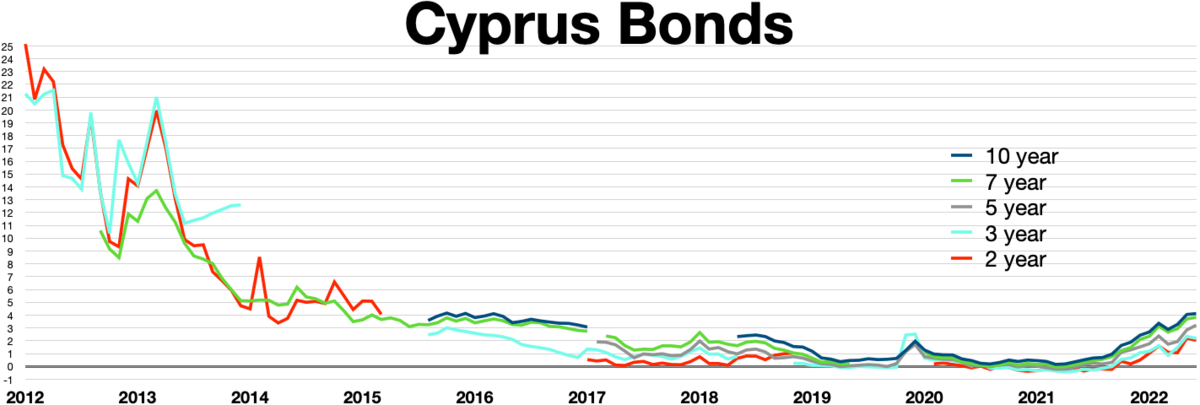
Impagos a depositistas los hubo en Chipre. Aquello seguramente fue por una cuestion de que el pais funcionaba como un paraiso fiscal, y eso a la UE no le gustaba.
En el caso de Chipre se ve claramente que la UE funciona de manera chapucera y arbitraria. A mi por ejemplo, cuando vi como arreglaron la crisis, me sorprendio que todos los bancos tuvieron las mismas perdidas sobre los depositos, sin importar si tenian distinta exposicion al riesgo. Este articulo de The Economist mas sobre como se hicieron las cosas chapuceramente.
En lo que si llevas razon, es en que la UE seguramente no cubra a los depositistas, tal y como se vio en el caso de Chipre.
A mi personalmente, meter una quita a alguien que tiene el dinero en una cuenta corriente que da un 0% de interes no me parece bien.

en.wikipedia.org
The deal is not a fudge, but it is still a failure

www.economist.com
Hay muy poca información al respecto.
Como tampoco habrá mucha información cuando un banco esté quebrado.
Estoy de acuerdo contigo que es una injusticia tener un depósito que rente un 0% y encima se corra el riesgo de perder el dinero.
Y me temo que esta vez no habrá rescate del Gobierno.
Del Popular los depositantes no sufrieron pérdidas, y los accionistas y bonistas del banco lo perdieron todo. La novedad al respecto es que liquidaron el Popular mediante este sistema.
En Chipre creo recordar según leí, que depositantes por encima de 100.000 €, bonistas y accionistas, habían perdido su dinero. Y en este caso no estaba todavía aprobado el MUR.
Yo hablo con mucha gente, y confía muy ciegamente en lo que le dice su director de la entidad donde tiene los ahorros. Estos les vende acciones, fondos, y ahora fondos que invierten en deuda pública de Italia y España.
Y tú intentas explicarles toda la problemática que hay en este sistema, y no te creen.
Hay mucha desinformación intencionada, y hasta que la gente no vea que los bancos quiebran y pierden sus dineros, no cambiarán de opinión.
El MUR está operativo, el FGD no tiene dinero para cubrir la garantía de los 100.000 € si quiebra una entidad mediana.
Si encima cualquiera puede ver los estados consolidados de los bancos, y el dato que yo puse es a Junio, pues yo no me arriesgaría a tener dinero en el banco rentándome un 0%, más allá de poder pagar los recibos. Porque de Junio a Octubre el deterioro de la economía ha empeorado.
En una red social alguien comentó la semana pasada el problema de los fondos de pensiones ingleses.
Un asesor financiero opinó que todo viene provocado por el anuncio del Gobierno británico de reducir la fiscalidad del presupuesto.
Este señor vende fondos de pensiones. Siendo un asesor financiero independiente, debería haber visto alguna noticia de finales de Septiembre donde se habla de llamadas al margen a algunos fondos de pensiones.
Pero este señor tiene un conflicto de intereses, porque él vende fondos de pensiones como un instrumento relativamente seguro, y esta semana se ha demostrado que no son seguros.
La verdadera razón de la crisis de los fondos de pensiones ingleses es que con tipos negativos y al cero se han tenido que arriesgar más para mantener el rendimiento del fondo.
Y habrán tomado a préstamo bonos, derivados y otros productos, que ante la subida de tipos de interés les habrán exigido mayores garantías, obligándolos a vender acciones, obligaciones, y otros instrumentos, poniéndolos en riesgo de quiebra.
Explícale a un fondista que todo el dinero que lleva ahorrado para jubilarse o parte de éste lo ha perdido.
Una injusticia. ¿Tenemos que rescatarlos? Pues no es justo, porque entonces habría que rescatar a todo el mundo.
El Banco de Inglaterra ha faltado a su palabra y ha vuelto a poner la impresora en funcionamiento.
¿Cuál es el límite?
Están salvando a Credit Suisse, y a muchos que ni siquiera nos enteramos.
Pronto volveremos a escuchar margin call.
Enviado con una tanza y un yogurt