*Tema mítico* : Esto va a explotar en cualquier momento. Estáis avisados.

En USA sí garantizan los depósitos, tienen el FDIC, que es federal y es una garantía mucho más sólida de las que hay en Europa. En Europa no se sabe lo que va a pasar. No dicen nada claro.

En ese enlace que pones de la UE no se entiende bien lo que dice. Además el enlace es del "Consejo de la UE", que no tengo claro qué es ese suborganismo. El poder en la UE está en la "Comisión Europea". Todos los otros órganos de la UE son secundarios. No tienen poder real.
No hay mucha información en Internet para que la borregada no se asuste.


De la Wiki.

En el foro hay más información. Hay que buscar en los hilos.

Por cierto. El 99% de la gente de a pie desconoce qué es el MUR y piensa que si quiebra un banco, el Gobierno y Europa los va a rescatar.

Preguntarles a los accionistas del POPU. Estos seguro que saben qué es el MUR.

Enviado con una tanza y un yogurt
 
Última edición:
Por la reaccion de Scarlet, al final de la guerra, apenas nada. Facil que ya no fuera aceptado al haberse rendido el emisor que era la Union de los estados sureños confederados.

Es de suponer que una moneda fiat...dura y vale, lo que dura y vale el que la emite.

Y la fortaleza de un pais es la fortaleza de su moneda.

En mi humilde opinion, la credibilidad de las monedas fiat esta muy perjudicada...en el pais de los ciegos el tuerto es el rey.

Y volvemos al oro...porque el oro, la bestia zaina de la FED, no sube mas deprisa reflejando ese hundimiento del FIAT...

Me respondo y perdonad que no es inmodestia...COMEX +criptos...de momento situacion controlada...

Pero habra estampida...y es logico, si la fortaleza de una moneda representa una economia productiva y potente...tambien el hundimiento de esa economia capitalista, supondra el hundimiento de las monedas FIAT.

Gentes mucho mas inteligentes que nosotros asi lo han previsto tanto en Rusia, como en China.

En el fondo...los recursos energeticos son los padres...de esa energia almacenada en la corteza viene todo lo demas...antes de la potencia agricola y ganadera...ahora de los fosiles...

Quiza se produzca otro salto tecnologico que habilite otra patada adelante..pero soy pesimista en ese aspecto.

Como todo ecosistema biologico, parece que el nuestro esta topando con su limite...para alcanzar el equilibrio unas especies seran depredadoras de otras.

Tambien las "especies" humanas...
 
Ok. No me había dado cuenta, pero ha sido la única manera que se me ha ocurrido de salvar los muebles y poder tener algo ahorrado...
Otra seria comprar botellas de whisky para intercambiar por otras cosas...
Es sentido común.

Yo creo que eso es lo que salvaría a España un tipo de cambio fijo (y aranceles y moneda nacional propia).

No porque sea mercantilista, que no lo.soy, sino porque estar en una moneda fuerte (aún la segunda moneda del mundo) es una locura para nosotros que pagaremos pero bien pagado.

Hay una triada que se cumple:

Soberanía monetaria o fijar los intereses que el BC del.pais quiera

Tipos de cambio fijos

Libertad de capitales

Hay que elegir 2 de las 3.

Si damos que quitar libertad de capitales es algo ya de majaretas, jugamos a que tener tipo de cambio fijos impide que el BC tenga libertad para fijar intereses ficticios.

Obviamente es hacer la casa desde el tejado.

Con un tipo de cambio fijo automáticamente estamos devaluando la renta interna a la tasa de cambio con la otra moneda.

Que es lo que necesitamos hacer, queramos o no.
 
Por la reaccion de Scarlet, al final de la guerra, apenas nada. Facil que ya no fuera aceptado al haberse rendido el emisor que era la Union de los estados sureños confederados.

Es de suponer que una moneda fiat...dura y vale, lo que dura y vale el que la emite.

Y la fortaleza de un pais es la fortaleza de su moneda.

En mi humilde opinion, la credibilidad de las monedas fiat esta muy perjudicada...en el pais de los ciegos el tuerto es el rey.

Y volvemos al oro...porque el oro, la bestia zaina de la FED, no sube mas deprisa reflejando ese hundimiento del FIAT...

Me respondo y perdonad que no es inmodestia...COMEX +criptos...de momento situacion controlada...

Pero habra estampida...y es logico, si la fortaleza de una moneda representa una economia productiva y potente...tambien el hundimiento de esa economia capitalista, supondra el hundimiento de las monedas FIAT.

Gentes mucho mas inteligentes que nosotros asi lo han previsto tanto en Rusia, como en China.

En el fondo...los recursos energeticos son los padres...de esa energia almacenada en la corteza viene todo lo demas...antes de la potencia agricola y ganadera...ahora de los fosiles...

Quiza se produzca otro salto tecnologico que habilite otra patada adelante..pero soy pesimista en ese aspecto.

Como todo ecosistema biologico, parece que el nuestro esta topando con su limite...para alcanzar el equilibrio unas especies seran depredadoras de otras.

Tambien las "especies" humanas...

Ojo que Rusia tiene energía a este volumen/ oferta (hasta que decline su producción) para unos 10 a 20 años.

La energía son los padres..... mientras haya algún país que te la venda baratisima.
 
Yo creo que eso es lo que salvaría a España un tipo de cambio fijo (y aranceles y moneda nacional propia).

No porque sea mercantilista, que no lo.soy, sino porque estar en una moneda fuerte (aún la segunda moneda del mundo) es una locura para nosotros que pagaremos pero bien pagado.

Hay una triada que se cumple:

Soberanía monetaria o fijar los intereses que el BC del.pais quiera

Tipos de cambio fijos

Libertad de capitales

Hay que elegir 2 de las 3.

Si damos que quitar libertad de capitales es algo ya de majaretas, jugamos a que tener tipo de cambio fijos impide que el BC tenga libertad para fijar intereses ficticios.

Obviamente es hacer la casa desde el tejado.

Con un tipo de cambio fijo automáticamente estamos devaluando la renta interna a la tasa de cambio con la otra moneda.

Que es lo que necesitamos hacer, queramos o no.

Estamos endeudados hasta las trancas en la segunda moneda más fuerte del mundo. Ya no hay vuelta atrás a no ser que dicha moneda se convierta en un blufazo total y pase a valer nada, claro que cuando eso ocurra el valor del Euro será reflejo directo de nuestra propia economía.


El colapso de los salarios ajustados por inflación en España es tan masivo que es difícil de comprender. Pero está bien, la fuerza laboral también se ha debilitado gravemente durante el transcurso de la crisis del euro con la descentralización de la negociación salarial, etc.

Las respuestas no tienen precio tampoco.
 
No hay mucha información en Internet para que la borregada no se asuste.


De la Wiki.

En el foro hay más información. Hay que buscar en los hilos.

Por cierto. El 99% de la gente de a pie desconoce qué es el MUR y piensa que si quiebra un banco, el Gobierno y Europa los va a rescatar.

Preguntarles a los accionistas del POPU. Estos seguro que saben qué es el MUR.

Enviado con una tanza y un yogurt

En ese enlace de la wikipedia que pones no hay nada especificado claramente sobre los depositistas. Es un monton de blablabla. No dice nada concreto sobre los depositistas.

Los accionistas del popu eran eso, accionistas. A los depositistas del popu los respetaron.

Cosas peores se han visto. Impagos a bonistas ya los hubo, por ejemplo los de la deuda subordinada de las cajas de ahorro. Y eran unos bonos que apenas daban un 0.5% mas de interes que las letras del tesoro y lo perdieron todo.

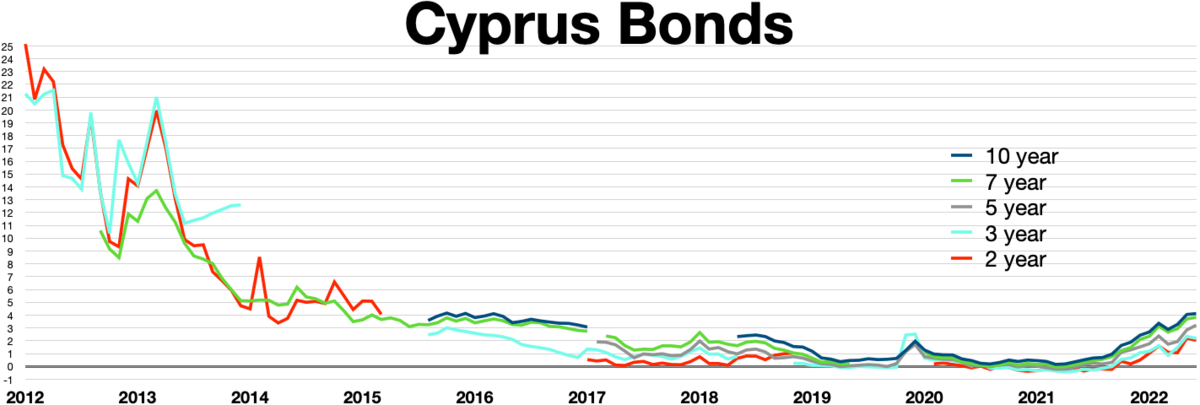
Impagos a depositistas los hubo en Chipre. Aquello seguramente fue por una cuestion de que el pais funcionaba como un paraiso fiscal, y eso a la UE no le gustaba.

En el caso de Chipre se ve claramente que la UE funciona de manera chapucera y arbitraria. A mi por ejemplo, cuando vi como arreglaron la crisis, me sorprendio que todos los bancos tuvieron las mismas perdidas sobre los depositos, sin importar si tenian distinta exposicion al riesgo. Este articulo de The Economist mas sobre como se hicieron las cosas chapuceramente.

En lo que si llevas razon, es en que la UE seguramente no cubra a los depositistas, tal y como se vio en el caso de Chipre.

A mi personalmente, meter una quita a alguien que tiene el dinero en una cuenta corriente que da un 0% de interes no me parece bien.


(mensaje citado en revisión)
 
Última edición:
En ese enlace de la wikipedia que pones no hay nada especificado claramente sobre los depositistas. Es un monton de blablabla. No dice nada concreto sobre los depositistas.

Los accionistas del popu eran eso, accionistas. A los depositistas del popu los respetaron.

Cosas peores se han visto. Impagos a bonistas ya los hubo, por ejemplo los de la deuda subordinada de las cajas de ahorro. Y eran unos bonos que apenas daban un 0.5% mas de interes que las letras del tesoro y lo perdieron todo.

Impagos a depositistas los hubo en Chipre. Aquello seguramente fue por una cuestion de que el pais funcionaba como un paraiso fiscal, y eso a la UE no le gustaba.

En el caso de Chipre se ve claramente que la UE funciona de manera chapucera y arbitraria. A mi por ejemplo, cuando vi como arreglaron la crisis, me sorprendio que todos los bancos tuvieron las mismas perdidas sobre los depositos, sin importar si tenian distinta exposicion al riesgo. Este articulo de The Economist mas sobre como se hicieron las cosas chapuceramente.

En lo que si llevas razon, es en que la UE seguramente no cubra a los depositistas, tal y como se vio en el caso de Chipre.

A mi personalmente, meter una quita a alguien que tiene el dinero en una cuenta corriente que da un 0% de interes no me parece bien.


Hay muy poca información al respecto.

Como tampoco habrá mucha información cuando un banco esté quebrado.

Estoy de acuerdo contigo que es una injusticia tener un depósito que rente un 0% y encima se corra el riesgo de perder el dinero.

Y me temo que esta vez no habrá rescate del Gobierno.

Del Popular los depositantes no sufrieron pérdidas, y los accionistas y bonistas del banco lo perdieron todo. La novedad al respecto es que liquidaron el Popular mediante este sistema.

En Chipre creo recordar según leí, que depositantes por encima de 100.000 €, bonistas y accionistas, habían perdido su dinero. Y en este caso no estaba todavía aprobado el MUR.

Yo hablo con mucha gente, y confía muy ciegamente en lo que le dice su director de la entidad donde tiene los ahorros. Estos les vende acciones, fondos, y ahora fondos que invierten en deuda pública de Italia y España.

Y tú intentas explicarles toda la problemática que hay en este sistema, y no te creen.

Hay mucha desinformación intencionada, y hasta que la gente no vea que los bancos quiebran y pierden sus dineros, no cambiarán de opinión.

El MUR está operativo, el FGD no tiene dinero para cubrir la garantía de los 100.000 € si quiebra una entidad mediana.

Si encima cualquiera puede ver los estados consolidados de los bancos, y el dato que yo puse es a Junio, pues yo no me arriesgaría a tener dinero en el banco rentándome un 0%, más allá de poder pagar los recibos. Porque de Junio a Octubre el deterioro de la economía ha empeorado.

En una red social alguien comentó la semana pasada el problema de los fondos de pensiones ingleses.

Un asesor financiero opinó que todo viene provocado por el anuncio del Gobierno británico de reducir la fiscalidad del presupuesto.

Este señor vende fondos de pensiones. Siendo un asesor financiero independiente, debería haber visto alguna noticia de finales de Septiembre donde se habla de llamadas al margen a algunos fondos de pensiones.

Pero este señor tiene un conflicto de intereses, porque él vende fondos de pensiones como un instrumento relativamente seguro, y esta semana se ha demostrado que no son seguros.

La verdadera razón de la crisis de los fondos de pensiones ingleses es que con tipos negativos y al cero se han tenido que arriesgar más para mantener el rendimiento del fondo.

Y habrán tomado a préstamo bonos, derivados y otros productos, que ante la subida de tipos de interés les habrán exigido mayores garantías, obligándolos a vender acciones, obligaciones, y otros instrumentos, poniéndolos en riesgo de quiebra.

Explícale a un fondista que todo el dinero que lleva ahorrado para jubilarse o parte de éste lo ha perdido.

Una injusticia. ¿Tenemos que rescatarlos? Pues no es justo, porque entonces habría que rescatar a todo el mundo.

El Banco de Inglaterra ha faltado a su palabra y ha vuelto a poner la impresora en funcionamiento.

¿Cuál es el límite?

Están salvando a Credit Suisse, y a muchos que ni siquiera nos enteramos.

Pronto volveremos a escuchar margin call.


Enviado con una tanza y un yogurt

 
Última edición:
Hay muy poca información al respecto.

Como tampoco habrá mucha información cuando un banco esté quebrado.

Estoy de acuerdo contigo que es una injusticia tener un depósito que rente un 0% y encima se corra el riesgo de perder el dinero.

Y me temo que esta vez no habrá rescate del Gobierno.

Del Popular los depositantes no sufrieron pérdidas, y los accionistas y bonistas del banco lo perdieron todo. La novedad al respecto es que liquidaron el Popular mediante este sistema.

En Chipre creo recordar según leí, que depositantes por encima de 100.000 €, bonistas y accionistas, habían perdido su dinero. Y en este caso no estaba todavía aprobado el MUR.

Yo hablo con mucha gente, y confía muy ciegamente en lo que le dice su director de la entidad donde tiene los ahorros. Estos les vende acciones, fondos, y ahora fondos que invierten en deuda pública de Italia y España.

Y tú intentas explicarles toda la problemática que hay en este sistema, y no te creen.

Hay mucha desinformación intencionada, y hasta que la gente no vea que los bancos quiebran y pierden sus dineros, no cambiarán de opinión.

El MUR está operativo, el FGD no tiene dinero para cubrir la garantía de los 100.000 € si quiebra una entidad mediana.

Si encima cualquiera puede ver los estados consolidados de los bancos, y el dato que yo puse es a Junio, pues yo no me arriesgaría a tener dinero en el banco rentándome un 0%, más allá de poder pagar los recibos. Porque de Junio a Octubre el deterioro de la economía ha empeorado.

En una red social alguien comentó la semana pasada el problema de los fondos de pensiones ingleses.

Un asesor financiero opinó que todo viene provocado por el anuncio del Gobierno británico de reducir la fiscalidad del presupuesto.

Este señor vende fondos de pensiones. Siendo un asesor financiero independiente, debería haber visto alguna noticia de finales de Septiembre donde se habla de llamadas al margen a algunos fondos de pensiones.

Pero este señor tiene un conflicto de intereses, porque él vende fondos de pensiones como un instrumento relativamente seguro, y esta semana se ha demostrado que no son seguros.

La verdadera razón de la crisis de los fondos de pensiones ingleses es que con tipos negativos y al cero se han tenido que arriesgar más para mantener el rendimiento del fondo.

Y habrán tomado a préstamo bonos, derivados y otros productos, que ante la subida de tipos de interés les habrán exigido mayores garantías, obligándolos a vender acciones, obligaciones, y otros instrumentos, poniéndolos en riesgo de quiebra.

Explícale a un fondista que todo el dinero que lleva ahorrado para jubilarse o parte de éste lo ha perdido.

Una injusticia. ¿Tenemos que rescatarlos? Pues no es justo, porque entonces habría que rescatar a todo el mundo.

El Banco de Inglaterra ha faltado a su palabra y ha vuelto a poner la impresora en funcionamiento.

¿Cuál es el límite?

Están salvando a Credit Suisse, y a muchos que ni siquiera nos enteramos.

Pronto volveremos a escuchar margin call.


Enviado con una tanza y un yogurt

Asi es, pero ademas en Chipre a los depositos por debajo de mil euros les metieron una quita de un 6,75%. Legalmente lo llamaron "impuesto excepcional", pero a efectos practicos fue una quita, y lo pagaron todos, hasta quien tenia 10 euros en la cuenta corriente. La quita fue la misma para todos los bancos del pais. Eso da una idea de como protege la UE a los depositistas.

Lo mas bizarro es que los tenedores de deuda publica chipriota no les hicieron quita. Y esos bonos pagaban interes, a diferencia del dinero en una cuenta corriente que da un 0%.

Lo de Chipre fue una chapuza de tomo y lomo.
 
Unos númeritos y gráficas de buena mañana:


Traducción perronera de google

El BCE parece no pensar siquiera en reducir su balance y ni siquiera puede gestionar el estancamiento. Los activos totales han aumentado en € 6.1bn a € 8,778.1bn impulsados por QE. Desde el registro en junio, el balance se ha reducido en solo € 57 mil millones. Los activos totales todavía equivalen al 81 % del PIB de la zona euro frente al 35 % de la Fed
 
Hay muy poca información al respecto.

Como tampoco habrá mucha información cuando un banco esté quebrado.

Estoy de acuerdo contigo que es una injusticia tener un depósito que rente un 0% y encima se corra el riesgo de perder el dinero.

Y me temo que esta vez no habrá rescate del Gobierno.

Del Popular los depositantes no sufrieron pérdidas, y los accionistas y bonistas del banco lo perdieron todo. La novedad al respecto es que liquidaron el Popular mediante este sistema.

En Chipre creo recordar según leí, que depositantes por encima de 100.000 €, bonistas y accionistas, habían perdido su dinero. Y en este caso no estaba todavía aprobado el MUR.

Yo hablo con mucha gente, y confía muy ciegamente en lo que le dice su director de la entidad donde tiene los ahorros. Estos les vende acciones, fondos, y ahora fondos que invierten en deuda pública de Italia y España.

Y tú intentas explicarles toda la problemática que hay en este sistema, y no te creen.

Hay mucha desinformación intencionada, y hasta que la gente no vea que los bancos quiebran y pierden sus dineros, no cambiarán de opinión.

El MUR está operativo, el FGD no tiene dinero para cubrir la garantía de los 100.000 € si quiebra una entidad mediana.

Si encima cualquiera puede ver los estados consolidados de los bancos, y el dato que yo puse es a Junio, pues yo no me arriesgaría a tener dinero en el banco rentándome un 0%, más allá de poder pagar los recibos. Porque de Junio a Octubre el deterioro de la economía ha empeorado.

En una red social alguien comentó la semana pasada el problema de los fondos de pensiones ingleses.

Un asesor financiero opinó que todo viene provocado por el anuncio del Gobierno británico de reducir la fiscalidad del presupuesto.

Este señor vende fondos de pensiones. Siendo un asesor financiero independiente, debería haber visto alguna noticia de finales de Septiembre donde se habla de llamadas al margen a algunos fondos de pensiones.

Pero este señor tiene un conflicto de intereses, porque él vende fondos de pensiones como un instrumento relativamente seguro, y esta semana se ha demostrado que no son seguros.

La verdadera razón de la crisis de los fondos de pensiones ingleses es que con tipos negativos y al cero se han tenido que arriesgar más para mantener el rendimiento del fondo.

Y habrán tomado a préstamo bonos, derivados y otros productos, que ante la subida de tipos de interés les habrán exigido mayores garantías, obligándolos a vender acciones, obligaciones, y otros instrumentos, poniéndolos en riesgo de quiebra.

Explícale a un fondista que todo el dinero que lleva ahorrado para jubilarse o parte de éste lo ha perdido.

Una injusticia. ¿Tenemos que rescatarlos? Pues no es justo, porque entonces habría que rescatar a todo el mundo.

El Banco de Inglaterra ha faltado a su palabra y ha vuelto a poner la impresora en funcionamiento.

¿Cuál es el límite?

Están salvando a Credit Suisse, y a muchos que ni siquiera nos enteramos.

Pronto volveremos a escuchar margin call.


Enviado con una tanza y un yogurt
El problema es que se va a poner en la mesa como garantía, ¿bonos? ¿viviendas? No quieren que quiebre nadie ni por arriba ni por abajo y a largo plazo es peor el remedio que la solución y es pasar una travesía en el desierto que purgue los excesos que ha habido.

Hay quien dice que es un plan pero no lo creo, simplemente no saben qué hacer, mirad los políticos que mandan y la gente con poder financiero cortoplacista.

Seguramente estamos ante una crisis sistémica de las más fuertes que ha tenido la humanidad económicamente hablando, ¿mi solución? Quiebras y reestructuración.
 
Se termina octubre, qué desilusión.....otro año más que no pint nada.......

Siempre quise saber si puedo molestar aún más a quienes ya molesto. Fervoroso adorador y gran maestro del Credo del Meteorito Purificador. Cansado del falso buenismo patrio. Sensei toca bowling.
 
En ese enlace de la wikipedia que pones no hay nada especificado claramente sobre los depositistas. Es un monton de blablabla. No dice nada concreto sobre los depositistas.

Los accionistas del popu eran eso, accionistas. A los depositistas del popu los respetaron.

Cosas peores se han visto. Impagos a bonistas ya los hubo, por ejemplo los de la deuda subordinada de las cajas de ahorro. Y eran unos bonos que apenas daban un 0.5% mas de interes que las letras del tesoro y lo perdieron todo.

Impagos a depositistas los hubo en Chipre. Aquello seguramente fue por una cuestion de que el pais funcionaba como un paraiso fiscal, y eso a la UE no le gustaba.

En el caso de Chipre se ve claramente que la UE funciona de manera chapucera y arbitraria. A mi por ejemplo, cuando vi como arreglaron la crisis, me sorprendio que todos los bancos tuvieron las mismas perdidas sobre los depositos, sin importar si tenian distinta exposicion al riesgo. Este articulo de The Economist mas sobre como se hicieron las cosas chapuceramente.

En lo que si llevas razon, es en que la UE seguramente no cubra a los depositistas, tal y como se vio en el caso de Chipre.

A mi personalmente, meter una quita a alguien que tiene el dinero en una cuenta corriente que da un 0% de interes no me parece bien.


En el caso de Chipre, en la manera en la que se actuó, influyó que una parte importante del dinero de los bancos era de los oligarcas rusos ... luego pasan las cosas que pasan
 
Se termina octubre, qué desilusión.....otro año más que no pint nada.......

Siempre quise saber si puedo molestar aún más a quienes ya molesto. Fervoroso adorador y gran maestro del Credo del Meteorito Purificador. Cansado del falso buenismo patrio. Sensei toca bowling.

Siguen con la impresora a full, planes sin fisuras, ha intentado dar marcha atrás y ven que se les cae el chiringuito. Otro patadón hacia delante, te pregunto, ¿cuántos crees que quedan? ¿Pueden mantener tipos bajos y dinero infinito para siempre?

La crisis se acerca pero es imposible saber los tiempos, no tenemos las herramientas de análisis adecuadas, además hay variables muy complicadas, desde políticas a energéticas.
 
Va siendo hora de reconocer el poder de los bancos centrales, su capacidad de saber quién anda mal mediante estadísticas y su habilidad de inyectar dinero donde hace falta

A los grandes tipo BBVA o ECI sí. Con esos sí pueden hacer planificacion, pero por abajo a nivel de calle la planificacion es mucho mas difícil. Por eso todas las ayudas y las normas durante los confinamientos fueron tan chapuceras y por ahi se les escapó mucha inflación de la mala.
 
Última edición:

Estadísticas del foro

Temas
2.056.256
Mensajes
58.343.421
Miembros
190.998
Último miembro
sp3

El blog de burbuja.info

Volver