
Install the app
How to install the app on iOS
Follow along with the video below to see how to install our site as a web app on your home screen.
Nota: This feature may not be available in some browsers.
Estás usando un navegador desactualizado. Es posible que no muestre este u otros sitios web correctamente.
Debe actualizar o usar un navegador alternativo.
Debe actualizar o usar un navegador alternativo.
*Tema mítico* : Esto va a explotar en cualquier momento. estáis avisados (III)
- Autor del tema Lorenzo Ramirhez
- Fecha de inicio
Solo por añadir un poco de precisión. Ese tuit es de 16 de abril. Ahora está mas bajo el precio (aunque bastante alto).
Muchos productos están buscando vías más caras para salir de esa zona, pero al final salen.
¿Esto va a traer inflación? seguro.
(adjunto visible para usuarios registrados)
Adjuntos
Archivo oculto para usuarios no registrados
Don Juan de Austria
Madmaxista
- Desde
- 14 Oct 2020
- Mensajes
- 40.175
- Fruta
- 184.953
En principio tienden a subir, por lo explicado mil veces en este hilo
Dentro de este sistema..... ojo cuidaoooo..... hablamos en el sistema este
Luego la solución entre comillas: escrita así "solución" es tener que bajarlos
Por Tierra, Mar y Aire
Pero eso sí, tienen que darse un tiempo, que pasen cosas, y que todo parezca "un accidente" el tener que bajarlos
Para no asustar tras el Sustancia ilegal a los que queden
Recuerda que hablando en Flash..... si tuviesemos que reumir en un slogan politico.....en un frase de mitin...... como hemos llegado aquí
Y hablo de hasta lo que ves en la calle, si te pasas por un barrio de Barcelona o vas a lavapies o la caida de la natalidad o la destruccion del secundario o del primario
Es por la bajada de tipos
Y hablo desde practicamente los 90 y Solchaga
Don Juan de Austria
Madmaxista
- Desde
- 14 Oct 2020
- Mensajes
- 40.175
- Fruta
- 184.953
Lo de Solchaga es porque se liquidó, creo recordar, la mitad de todas nuestras reservas en dólares para mantener la peseta. Liquidamos la mitad de toda nuestra reserva en vez de subir tipos. Teníamos la peseta a horquilla fija mixta al marco y este al dólar. A una horquilla del 2,5% arriba y abajo y con un margen de hasta el 6 o 6,5%, si recuerdo bien y no estoy diciendo tonterías, porque éramos España y nos imponían un margen alto. Prácticamente es lo que está haciendo Japón ahora mismo, con las salvedades del contexto actual.
Don Juan de Austria
Madmaxista
- Desde
- 14 Oct 2020
- Mensajes
- 40.175
- Fruta
- 184.953
Lo que sucede es lo siguiente
Hay que sacar estas 3 ecuaciones fuera del analisis, porque son irrelevantes:
Fuga de capitales
Atesoramiento de Oro (privado y por los BC)
Retiradas de depositos
Y hay que dejarlos fuera del analisis porque son irrelevantes por el sistema de liquidez que tenemos, la licuefacción.
Lo que sucede es que la presión viene de la estrucutura de los bonos, como hemos dicho 250.000 veces en el hilo
Hay un exódo de inversores de los bonistas (o nuevos) de los vecimientos largos a los cortos
Eso es la gloria de la moneda en ultima instancia como hemos dicho (en un plazo minimo de 1 estrucutra si no se corrige) porque a medida que la estrucutura de estrecha hay mas inflacion
Si subes tipos restringes la economia y te la cargas por mayor carga financiera
Si bajas tipos alivias la deuda pero no resuelves el problema de la estrucutura y metes mas inflación
Por resumir, porque en cada uno hay muchos factores
resumiendo que es gerundio
El sistema bancario y los grandes inversores estan por bonos de bajo vencimiento
Los tipos intentan atraer para arriba
Si suben mucho los tipos destruyes a las emisiones de bonos anteriores (durante 10 años emitiendo como locos) y los reduces a pole y provocarías ventas masivas de bonos que es la gloria de la moneda (en un plazo a consolidar si no se corrige desde los fundamentales)
Si bajas tipos te puedes encontrar con un vencimiento negativo (la estructura tirando a vencimiento a 1 año que es negativo) que es la gloria de la moneda
Esto se llama:
Impsosible economico
Alonso_Quijano
Himbersor
- Desde
- 18 Sep 2024
- Mensajes
- 318
- Fruta
- 1.076
Respecto a la acumulación de oro por los bancos centrales, y la venta del mismo por Pedro Solbes en su día: Si algo no era Solbes es […]. Por aquellas fechas (2006-2007) recuerdo que en algunos medios sonaban algunos bancos para dar la gran asonada, entre ellos recuerdo que, además de muchos que acabaron petando, hablaban de Deutsche Bank y Santander. Tengo para mí que al San le hicieron un rescate encubierto, no sé qué pensáis.
Dios te oiga, me metí en hipoteca a finales del 2024, los 10 primeros años al 1,74% sin vinculaciones. A ver si me empiezan a rentar los ahorros al 5%!!!Estamos iniciando una mini-crisis de deuda.
Eso quiere decir que iremos a tipos más altos, y habrá tensiones.
Pero nos adaptaremos.
Max powell
Madmaxista
- Desde
- 12 Feb 2021
- Mensajes
- 396
- Fruta
- 6.270
En mi opinión, la situación actual salvando las diferencias me empieza a recordar al funcionamiento de las bandas Bollinger, las cuales junto al RSI son de los pocos indicadores que uso en bolsa (Por mi propia ignorancia), las cuales cuando se estrechan, suelen preceder a un gran movimiento (Hacia arriba o abajo).
En materia de información en medios, noticias genuinamente nuevas y el tráfico en general en el foro en hilos relevantes en materia geopolítica y económica, han ido reduciéndose pogre estas semanas (De manera drástica). Además el lunes coincide que es festivo en USA y cierra la bolsa. Pudiera parecer que se aproximase algún catalizador.
También pudiera ser que hayan conseguido normalizar y habituar a la gente a esta situación excepcional en la que nos hayamos. (Ranapasismo).
En cualquier caso, veremos. Es una simple sensación personal, no se si compartida.
Saludos.
Kareo
Catastrofista de la cofradía del eterno explotar
- Desde
- 6 May 2014
- Mensajes
- 5.997
- Fruta
- 24.832
Yo hasta veo una tercera vía que es tirar por el medio, campo a través sin un rumbo claro, hacia esas cumbres oscuras al fondo, similar a Mordor de la tierra media. No descarto que en la travesía nos topemos con las propiedades rurales de conforeros que nos recibirán con una cálida y hospitalaria descarga de plomo desde 100 metros de distancia, aconsejándonos continuar a ritmo de paso de la legión.
Estos despidos de la IA, siempre hay que creerse la palabra de los directivos para saber qué hace ahora la IA en la empresa. Si preguntas al personal base, suelen hablar de externalización, sobre todo a la India si es en EE.UU., ya está en tuiter el chiste común "AI = All Indians"... En unos años esas empresas que tan rápido suben en bolsa cuando anuncian despidos masivos "por la IA" van a tener que rendir cuentas de si era todo marketing de cesantías masivas para inflar la acción o si de verdad han logrado reemplazar con un mínimo de calidad al personal expulsado.
De sus mejores videos, está sembrado en este.
Guano intensifies
No temas. Si escuchas "santo y seña" y respondes "Tochovista es mi pastor" te acogeré con hospitalidad , te invitaré a una ensalada de mi huerta con cigot camperos, a jamón de bellota y a Cruzcampo a tu disposición aunque sea un brebaje.Yo hasta veo una tercera vía que es tirar por el medio, campo a través sin un rumbo claro, hacia esas cumbres oscuras al fondo, similar a Mordor de la tierra media. No descarto que en la travesía nos topemos con las propiedades rurales de conforeros que nos recibirán con una cálida y hospitalaria descarga de plomo desde 100 metros de distancia, aconsejándonos continuar a ritmo de paso de la legión.
Kareo
Catastrofista de la cofradía del eterno explotar
- Desde
- 6 May 2014
- Mensajes
- 5.997
- Fruta
- 24.832
Muy agradecido, estimado conforero. Es bueno saber que se puede disponer de pequeños reductos de hospitalidad en estos tiempos oscuros. Tendré en cuenta el santo y seña, y adoptaré vestimentas de fraile catastrofista para hacerme notar en mi trayecto.No temas. Si escuchas "santo y seña" y respondes "Tochovista es mi pastor" te acogeré con hospitalidad , te invitaré a una ensalada de mi huerta con cigot camperos, a jamón de bellota y a Cruzcampo a tu disposición aunque sea un brebaje.
USA no ha acabado aún su infraestructura.
El dinero lo ponen su creadores, los bancos que lo crean de la nada.
Con acceso privilegiado al dinero (crédito) bowling y con la democratización del crédito crecimiento.
Con la creación de dinero para financiar tochos en lugar de la producción aumenta la masa monetaria pero no los bienes y servicios, inflación.
Como no se puede (quiere) aumentar la producción infinitamente debido a los límites físicos de la naturaleza las élites fomentan lo segundo.
De 1948 a 1973 el crecimiento fue un factor principal, y fue un periodo próspero e igualitario. El error está en presentar crecimiento y represión financiera como alternativas excluyentes, cuando son complementos que actuaban a la vez.
El ratio deuda/PIB cae en función de la brecha entre el tipo de interés real que paga el Estado (r) y el crecimiento real (g). Cuando g > r, el ratio baja solo.
La cuestión es qué mantuvo esa brecha abierta durante 35 años:
- El crecimiento mantenía g alto: reconstrucción, demografía, convergencia tecnológica.
- La represión financiera mantenía r negativo: topes a tipos de depósito, controles de capital de Bretton Woods, compradores cautivos de bonos UK, tipos por debajo de la inflación.
Crecimiento y represión ensancharon la brecha
Y esto no es opinión, está medido.
Reinhart y Sbrancia cuantificaron en 2011el 'efecto liquidación', la transferencia del bonista al Estado vía tipos reales negativos, en 3 a 4% del PIB anual para EEUU y el Reino Unido.
Eso acumula, en suma simple, el 30-40% del PIB de reducción de deuda por década.
En Reino Unido los tipos reales fueron negativos en cerca de la mitad de los años entre 1945 y 1980. No es un efecto marginal: es la palanca que, junto al crecimiento, llevó la deuda británica del 238% al 50%.
Los autores comparan dos reducciones de deuda británicas:
- Tras las guerras napoleónicas: del 260% del PIB en 1819 al 100% en 1859. Tardó más de 40 años, bajo patrón oro, estabilidad de precios, sin represión.
Tras la Segunda Guerra Mundial: del 238% en 1947, reducción comparable en 20 años, con represión financiera más inflación.
Y dicen textualmente: "el crecimiento real fue prácticamente el mismo en ambos periodos, en torno al 2,5% anual, por lo que el mayor crecimiento no puede explicar la reducción de deuda mucho más rápida tras la Segunda Guerra Mundial".
Misma deuda inicial (aprox 250%), mismo crecimiento (aprox 2,5%), pero la reducción post-1945 fue el DOBLE de rápida que la post-napoleónica.
La única variable que cambió entre los dos periodos fue la represión financiera.
Hay incluso una huella forense de que los tipos estaban suprimidos artificialmente: los tipos reales fueron MÁS bajos en el periodo de alto crecimiento (1945-80) que en el de bajo crecimiento posterior (1981-2009).
Que coincidieran alto crecimiento y tipos negativos es la firma de la represión, no del boom.
En EEUU, donde el crecimiento fue más fuerte, el crecimiento hizo la mayor parte del trabajo.
En el Reino Unido, donde el crecimiento fue más débil, los tipos reales negativos y la inflación cargaron con más peso porque el crecimiento no daba para tanto.
¿Y a qué se parece el G7 de hoy? Al Reino Unido, no a los EEUU de posguerra.
Demografía invertida, productividad estancada, sin dividendo demográfico.
Es decir: g va a ser bajo o nulo. Y si g es bajo, la única forma de cerrar la brecha (g − r) y bajar la deuda es hundir r mucho más abajo vía represión más inflación.
El propio argumento de "se pagó con crecimiento" implica que sin crecimiento, solo queda la represión.
Por cierto, represión financiera es un término técnico de McKinnon y Shaw (1973), economistas del desarrollo, no una valoración sarracena ni un insulto.
Describe políticas concretas que existieron. A quien le moleste, puede llamarlo el sistema regulado de Bretton Woods, las políticas son las mismas.
Y ya de paso, lo de que 1945-1980 fue una época de "soltar las correas a las finanzas" es justo lo contrario. Fue el periodo de MÁXIMA regulación financiera de la historia moderna:
- Bretton Woods con controles de capital.
- Glass-Steagall separando banca comercial de inversión.
- la Regulation Q topando los tipos de depósito.
- el Exchange Control Act británico de 1947 restringiendo los flujos de capital hasta 1979.
Las correas se soltaron de verdad DESPUÉS con la abolición de los controles de cambio británicos en 1979, el Big Bang de Londres en 1986, y la derogación de Glass-Steagall en 1999.
La desregulación es justo la que coincide con el despegue de la desigualdad y la cadena de cracks de 1987, las cajas de ahorro, LTCM, puntocom, 2008...
Finanzas reprimidas dieron lugar a su edad de oro igualitaria.
Finanzas libres han dado lugar a desigualdad y crisis.
¿Quién sufrió y pagó la represión 1945-1980?
El propio paper de Reinhart responde sin ambigüedad: es "una transferencia de los acreedores (ahorradores) a los deudores, el gobierno en este caso".
La pagó el rentista y el ahorrador en renta fija. El tenedor de bonos UK que cobraba cupones nominales mientras la inflación le evaporaba el capital real.
El caso literal es el 3,5% War Loan, el gilt perpetuo que millones de británicos de clase media compraron por patriotismo durante las guerras, cuyo valor real fue destruido durante medio siglo y que el Estado solo redimió en 2015.
Esto tiene nombre, y es la eustaquia del rentista que Keynes propuso en su Teoría General, la eustaquia del inversor sin función.
La represión de posguerra ejecutó al pie de la letra lo que Keynes recomendó.
Fue política deliberada y por eso fue igualitario: la transferencia iba del rentista (rico, percibido como improductivo) hacia el Estado y los bienes públicos, mientras el trabajador quedaba protegido por la indexación salarial, los sindicatos fuertes y el pleno empleo.
Represión con signo pogre.
¿Quién sufre y paga la represión ahora?
La propia Reinhart predijo en 2011 que la represión financiera volvería.
Escribió que para lidiar con el sobreendeudamiento actual "políticas similares pueden reaparecer bajo el disfraz de regulación prudencial en lugar del término políticamente incorrecto de represión financiera", y que la colocación de deuda a tipos por debajo de mercado "en fondos de pensiones y otras instituciones cautivas ya está en marcha en varios países de Europa".
Escrito hace quince años, es la Takaichi de 2026 financiando con sobre-recaudación inflacionaria, los bonos a tipo flotante que el Tesoro japonés prepara para 2027, el fondo de pensiones convertido en comprador cautivo de deuda que rinde por debajo de la inflación, y la antesala de lo que nos espera a los demás.
En 1945-80, el trabajador era la parte protegida y el rentista pagaba.
Hoy, el trabajador es el rentista y recibe el golpe dos veces:
- En su salario corriente, porque la inflación le supera y el convenio no la sigue.
- En sus ahorros de jubilación, vía el sistema público que invierte en la misma deuda que se reprime, o directamente en su plan de pensiones.
La herramienta es idéntica pero la víctima se ha invertido.
La que viene será regresiva porque la paga el trabajador y el rentista clásico ya no existe para absorberla.
La analogía entre períodos solo funciona si se ignora quién pone el dinero, que es la única pregunta que importa.
El dinero lo ponen su creadores, los bancos que lo crean de la nada.
Con acceso privilegiado al dinero (crédito) bowling y con la democratización del crédito crecimiento.
Con la creación de dinero para financiar tochos en lugar de la producción aumenta la masa monetaria pero no los bienes y servicios, inflación.
Como no se puede (quiere) aumentar la producción infinitamente debido a los límites físicos de la naturaleza las élites fomentan lo segundo.
Última edición:
Bulo. Solo hubo gloria significativas en India

A Powerful El Niño Is Forming. If History Is a Guide, It Could Hit Hard.
The biggest episodes of the past have altered the course of human events, according to researchers. An emerging one is drawing historic comparisons.
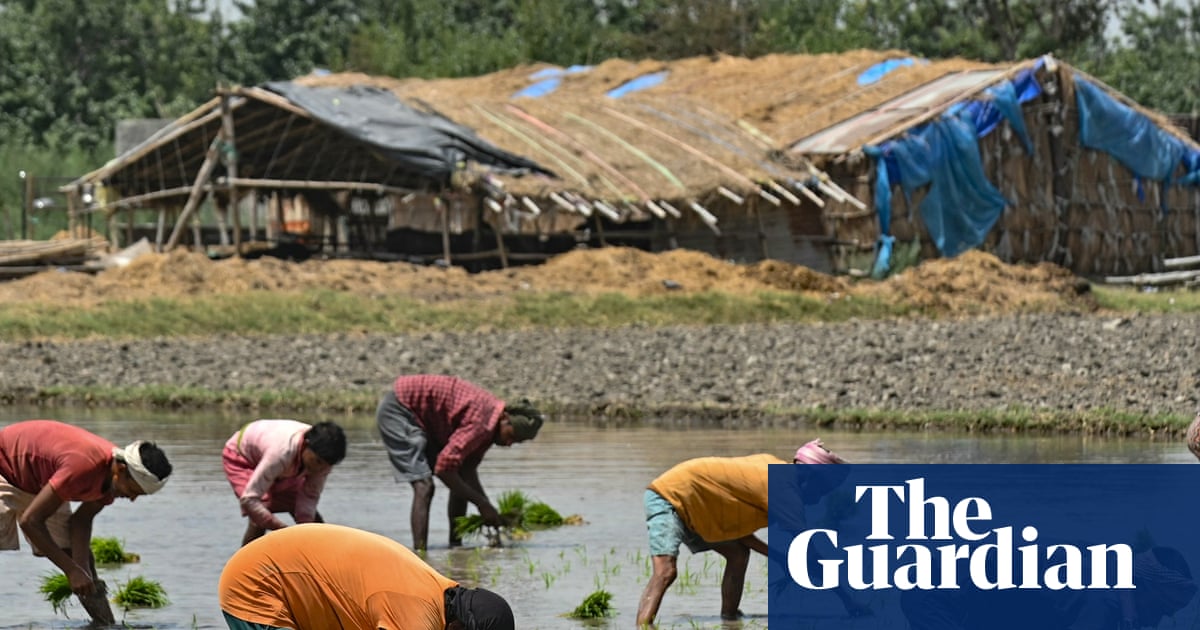
‘India is going to face a food crisis’: Farmers panic over fertiliser shortages amid Iran war
Ripple effects of oil and fertiliser shortage felt by farmers in India and Sri Lanka despite governments saying there is enough stock to go round
 www.theguardian.com
(adjunto visible para usuarios registrados)
Adjuntos
Archivo oculto para usuarios no registrados
John Smmith
¿Y tu que miras?
- Desde
- 27 Nov 2019
- Mensajes
- 15.885
- Fruta
- 73.903
(enlace visible para usuarios registrados)
John Smmith
¿Y tu que miras?
- Desde
- 27 Nov 2019
- Mensajes
- 15.885
- Fruta
- 73.903
Rusia está vendiendo sus reservas de oro a un ritmo rápido:Las tenencias de oro del Banco de Rusia cayeron -900.000 onzas en los primeros cuatro meses de 2026, a 73,9 millones de onzas, el nivel más bajo desde febrero de 2022.Los precios del oro promediaron ~$4.800 por onza durante el mismo período.Por lo tanto, si Rusia vendió oro al precio de mercado, se estima que las ventas generaron ~$4.300 millones en ingresos.El banco central de Rusia comenzó a reducir sus reservas de oro el año pasado después de que el Ministerio de Finanzas liquidara activos de oro y moneda extranjera del Fondo Nacional de Bienestar para compensar los déficits presupuestarios impulsados por la disminución de los ingresos energéticos.Antes de la esa época en el 2020 de la que yo le hablo, el Banco de Rusia solía ser uno de los mayores compradores oficiales de oro del mundo y absorbía casi toda la producción extraída internamente hasta que detuvo las compras a principios de 2020.Rusia vende cada vez más oro para recaudar efectivo.
Los comentarios son interesantes:
"Rusia es el segundo mayor productor de oro del mundo.Solo en el primer trimestre de 2026 extrajeron 77,5 toneladas (~2,49 millones de onzas).Las ~900.000 onzas que vendieron de reservas = ~28 toneladas.Eso es menos del 40% de la producción de un solo trimestre.Básicamente, su reposición ya se ha producido gracias a su continua producción minera."
"Lo único que informan es la caída de las tenencias del banco central ruso, pero ¿están vendiendo, esto hay que confirmarlo? O bien, el oro ha sido enviado desde bóvedas rusas a bóvedas chinas para su liquidación comercial. ¿O hay un poco de ambas cosas sucediendo? Rusia tiene enormes superávits comerciales."