Si seguramente que va ser peor que todo lo que la historia nos pudo enseñar de su pasado y sus respectivos eventos que han sufridoWn la vida real cuando hablo con un amigo que sabe lonque viene y piensa igual que nosotros y podemos hablar con libertad
No aqui que tenemos que hablar en clave
Nos preguntamos si va a ser peor estos tal vez.... no sé....
Un par de años que dure el Evento?
Si va a ser peor que otras cosas que han pasado en otros acontecimientos de nuestra historia
Yo pienso que si, que va a ser peor
Si te fijas bien en lo que toca a nosotros la cosa coge desde Cataluña hasta Almería inclusive
La costa......
La costa...
Porque la costa ?
Ya sabemos
Como sabemos otros países estan peor que nosotros en Europa

Install the app
How to install the app on iOS
Follow along with the video below to see how to install our site as a web app on your home screen.
Nota: This feature may not be available in some browsers.
Estás usando un navegador desactualizado. Es posible que no muestre este u otros sitios web correctamente.
Debe actualizar o usar un navegador alternativo.
Debe actualizar o usar un navegador alternativo.
*Tema mítico* : Esto va a explotar en cualquier momento. estáis avisados (III)
- Autor del tema Lorenzo Ramirhez
- Fecha de inicio
No hombre que va
Donde te pondrías tú si quieres recibir paquetes de Amazon que lleguen en barco desde un pais vecino fraternal
Tampoco es necesario hablar muy en clave, Don Juan. Se puede ser un poco más explícito para llegar a la mayor gente posible y quién sabe si de paso ayudarla, por ejemplo con la teoría que barrunta acerca de la costa mediterránea española.
sociedadponzi
never settle
vamos a tener que dejar de refinanciar muchas empresas que se niegan al pogre
sino a ver por donde nos metemos los 11000 centros de datos
sino a ver por donde nos metemos los 11000 centros de datos
Última edición:
Don Juan de Austria
Madmaxista
- Desde
- 14 Oct 2020
- Mensajes
- 40.184
- Fruta
- 184.992
Te voy a comentar un hecho histórico Como se dice, los hechos son inmutables En la revuelta de las Alpujarras en 1588 los que se levantaron las armas les venía en barcos por la noche desde los enclaves de Argelia o Túnez o del.Imperio Otomano (esas zonas eran de ese imperio) por la noche en las playas El valor de un arcabuz lo mas preciado valía no se cuantos prisioneros cristianos Quien quiera leer sobre esa Reveulta a flipar con las toturas que els hacían a los cristianos y si eran sacerdotes los crucificaban o les cortaban los cigot y los crucificaban con los cigot cortados netidos en la boca Los prisioneros los canjeaban por armas como he dicho Al principio Felipe II msndo unas milicias al mando de un noble unos pocos de miles como una especie de guardia civil por así decirlo Al final tuvo que venir el de mi firma con Tercios traídos de Italia creo Esa guerra fue atroz Recomiendo leer algo sobre ella creo que hay en PDF ai se busca relatos de esa guerra Yo las encontré hace años y no sabia que eso habia sido tan estropead atroz Como en la peli de la Matanza de TexasTampoco es necesario hablar muy en clave, Don Juan. Se puede ser un poco más explícito para llegar a la mayor gente posible y quién sabe si de paso ayudarla, por ejemplo con la teoría que barrunta acerca de la costa mediterránea española.
Prácticamente el 90% de la gente que conozco en edad de votar sé que si vota (alguno/a puede que se abstenga) votará socialismo. Los tienen a todos comprados. A unos con las pensiones (que si los otros se las quitarían, o no se las aumentarían cada año), a otros con las paguitas por no trabajar, como la paguita de mayores de 52 años que te cotiza a la seguridad social, a otros con la amenaza que si entra el PP privatizará la sanidad (cuando en Cataluña donde yo vivo ya está privatizada la mitad de la sanidad y jamás ha gobernado el PP). En fin, hay muchos ejemplos. Mientras piensen que están en el bando de los buenos y los buenos les den dinerito sin dar palo al agua los van a defender a gloria. Es lo que hay, no vale la pena gastar saliva con nadie.Leticia Poole, economista: “En España solo trabaja el 37% de la población; somos un país muy grande sostenido por muy pocos”

Leticia Poole, economista: “En España solo trabaja el 37% de la población; somos un país muy grande sostenido por muy pocos”
España puede presumir de récord de empleo, pero esa foto tiene una segunda lectura mucho menos cómoda. La Encuesta de Población Activa cerró 2025 con más de...www.elblogsalmon.com
Poole va más allá en su interpretación. Sostiene que, si se contabilizaran todos los compromisos futuros de pensiones como deuda implícita, el endeudamiento real de España sería mucho más alto que el que aparece en las cifras oficiales. En otras palabras, el país estaría sosteniendo una parte del sistema “tirando de crédito” y desplazando el coste hacia las próximas generaciones.
https://www.elespanol.com/reportaje...formes-direccion-policia/1003744285653_0.html
https://www.rtve.es/noticias/20260129/datos-forasteros-regularizacion-espana/16914026.shtml
Asi es como se crea socialistas. Pedro Sanchez es el Robin Hood de la suciedad y los […]. Roba a quien tiene algo, para darselo a quien a él le da la gana. Y con ello construye un futuro de deuda y miseria para esta España envidiosa y cainita. El caldo de cultivo ideal para el socialista.
Tenemos Pedro Sanchez hasta el 2030.
Publicidad de Indexa Capital, vamos señora que esta de regalo!! Invierta en indexados y le regalamos una schoschona Hola, Te enviamos tres nuevos artículos, que esperamos sean de tu interés:Bajamos el mínimo de inversión inicial a 1000 €, o 500 € para clientes, en carteras de fondos
Con la creación de un nuevo tramo de comisiones para las cuentas de fondos de menos de 2000 €, de 0,520 % anual IVA incluido, ahora es posible empezar a invertir en fondos indexados con nosotros por un mínimo aún más asequible.¿Cuándo entra en un índice una empresa que acaba de salir a bolsa?
Analizamos qué hacen los creadores de índices FTSE Russell, MSCI y S&P y el debate sobre las mega-salidas a bolsa como SpaceX por ejemplo. Artículo de Unai Ansejo.Patrocinamos dos festivales en verano
Patrocinamos el Bella Indexa (1 de agosto) y Sonorama Ribera (5-9 de agosto). Si eres cliente te regalamos una o dos consumiciones y tienes acceso a un descuento del 50 % en tu entrada al Bella Indexa. Artículo de Patrizia Cotza.
Te refieres al Paraiso en la Tierra ?? El Levante Español, como indicas, de Catalunya hasta Tarifa es el Paraiso en la Tierra, ningún lugar del planeta Tierra disfruta de todo lo que hay aquí.... y luego ya pues Dios dirá....Wn la vida real cuando hablo con un amigo que sabe lonque viene y piensa igual que nosotros y podemos hablar con libertad
No aqui que tenemos que hablar en clave
Nos preguntamos si va a ser peor estos tal vez.... no sé....
Un par de años que dure el Evento?
Si va a ser peor que otras cosas que han pasado en otros acontecimientos de nuestra historia
Yo pienso que si, que va a ser peor
Si te fijas bien en lo que toca a nosotros la cosa coge desde Cataluña hasta Almería inclusive
La costa......
La costa...
Porque la costa ?
Ya sabemos
Como sabemos otros países estan peor que nosotros en Europa
al final solo va quedar dinero para comprar deuda de los estados
y para minicreditos a tipos de usura y a no mas de tres meses
todo lo demas es asumir mucho riesgo con un poco o dudoso retorno de beneficios
El diagnóstico del mecanismo monetario es correcto, pero la variable explicativa es falsa.
El relato del vídeo dice que el BCE deja de renovar deuda española, el ministro llama a los banqueros y la banca nacional absorbe el 70% de las nuevas emisiones, drenando crédito que ya no llega a familias y empresas.
El problema es que los datos no dicen eso.
Quién compra realmente la deuda española, al cierre de 2025:
1. No residentes: 47,8% de la deuda a medio y largo plazo, segundo registro más alto de la serie histórica. Eran el 40% en 2022.
2. Eurosistema BCE/BdE: 25%, frente al 33,5% en 2022. Está en reducción pasiva: vencimientos sin reinversión, no ventas masivas.
3. Banca nacional: 14%, prácticamente plana desde 2022. En 2012 llegó a ser el 30,6%.
4. Hogares: ya ni siquiera son los principales tenedores de Letras, y además se están retirando.
El 47,8% corresponde al tramo de Bonos y Obligaciones, donde se concentra el grueso de la deuda viva. En Letras, los no residentes rondaban el 42% en marzo de 2026 y las personas físicas el 15%. El Tesoro publica ambos tramos por separado; no se mezclan.
Desde 2022, los no residentes han aumentado su posición en deuda española a medio y largo plazo en más de 180.000 millones de euros.
Es decir, prácticamente toda la retirada del BCE la ha absorbido el inversor extranjero, no la banca doméstica.
La cuota de la banca nacional sigue anclada alrededor del 14%. No hay rescate patrio, hay sustitución del comprador público europeo por comprador no residente: gestoras, tesorerías bancarias, aseguradoras, fondos de pensiones e instituciones oficiales extranjeras.
¿Y en las Letras, donde el vídeo sitúa el supuesto drenaje de liquidez al consumo?
Tampoco encaja. Los hogares cerraron 2025 con 19.071 millones en Letras, un 25% menos interanual y 16 meses consecutivos de caída desde el pico de agosto de 2024. Han dejado de ser los principales tenedores, ahora lo son los no residentes, con 33.380 millones, un 64% más en un año.
Quien rellena el hueco, otra vez, es el extranjero.
https://www.eleconomista.es/mercados-cotizaciones/noticias/13790876/02/26/los-hogares-dejan-de-ser-los-principales-tenedores-de-letras-del-tesoro-en-espana.html
Las sindicaciones de 2026 lo certifican mejor que cualquier discurso:
Enero: bono a 10 años, 15.000 millones emitidos, demanda récord de 145.000 millones. 90% adjudicado a no residentes.
Febrero: obligación a 30 años, 7.000 millones emitidos, demanda cercana a 120.000 millones. 92,7% a no residentes.
Mayo: bono a 10 años, 13.000 millones emitidos, demanda de 138.000 millones. 89,3% a no residentes.
En esas operaciones aparecen bancos centrales, gestoras, aseguradoras, fondos de pensiones y tesorerías bancarias; pero las tesorerías bancarias no pasan de una cuarta parte, y dado que cerca del 90% se adjudica a no residentes, no hay base para convertir eso en “banca española rescatando al Tesoro”.
La demanda llega de las mesas globales de renta fija.

El Tesoro emite 15.000 millones de un nuevo bono a 10 años, con demanda "récord"
El Tesoro Público ha ejecutado su primera sindicación del año con un nuevo bono a 10 años, con vencimiento en abril de 2036, por la que ha emitido un importe de 15.000 millones de euros, con una demanda "récord" de 145.000 millones, la más elevada que se ha registrado en su historia, con una...
 www.bolsamania.com
Lo que el vídeo sí acierta, aunque por el motivo equivocado, es que el coste se encarece.
El coste medio de la cartera cerró 2025 en el 2,31%, pero las nuevas emisiones salieron al 2,70% de media, y los sindicados a 10 años ya se colocan por encima del 3,3%.
Refinanciar deuda antigua de cupón cercano al 0% a esos tipos engorda la factura: la Administración Central pagó 11.453 millones en intereses solo entre enero y abril de 2026.
Eso es real y estructural, pero no es una conspiración ministerio-banca.
Es el síntoma del fin de la represión financiera vía BCE.
El problema verdadero no es el efecto expulsión interno, es la dependencia del comprador marginal extranjero.
Cuando casi la mitad de tu deuda a medio y largo plazo y cerca del 90% de tus sindicados dependen del no residente, tu prima de riesgo ya no depende solo de tu disciplina fiscal; depende también del apetito global por deuda periférica europea.
Hoy ese apetito es alto, con prima en torno a 43 puntos básicos en junio de 2026, cerca de mínimos desde 2008, y rating en zona A por las tres grandes agencias.
Mientras dure, la subasta cubre y todos contentos.
El problema llegará si ese apetito gira, por rating, fragmentación del euro, aversión al riesgo, liquidez global o simple reasignación de carteras.
Entonces no habría que sustituir de golpe todo el stock extranjero, pero sí renovar cada año una parte enorme de la confianza del comprador marginal.
Y ahí reaparecería la represión financiera de verdad: la regulatoria. La que empuja a bancos, aseguradoras, fondos de pensiones y ahorro doméstico a cargar con el papel que el mercado exterior ya no quiere al precio anterior.
Ese sería el rescate bancario de la deuda.
Pero todavía no ha ocurrido.
El vídeo lo cuenta como presente; en rigor, solo es futuro condicional.
¿Soluciones?
La AIReF y la Comisión cifran en 5,3 puntos de PIB el ajuste primario estructural necesario para estabilizar la deuda: 3,9 puntos por pensiones, sanidad y dependencia, y 1,4 puntos por la posición presupuestaria de partida.
También se puede reducir dependencia exterior alargando vida media, ya cerca de 8 años, y diversificando una base inversora doméstica genuina, no cautiva.
Pero ningún gobierno, de ningún tonalidad, ejecuta 5 puntos de ajuste primario en ciclo electoral abierto. Y menos aún con presupuestos prorrogados y sendas de estabilidad tumbadas en el Congreso.
Así que la calma actual es real, pero prestada.
El riesgo país español hoy no se mide en la banca nacional. Se mide en la hoja de demanda de las sindicaciones: cuánta demanda aparece, a qué precio y qué porcentaje viene de fuera.
En 2026 el Estado prevé colocar 285.677 millones de deuda bruta, 55.000 millones netos, con el BCE en retirada como comprador estructural, la deuda pública en el 101,6% del PIB en el primer trimestre y cerca de 9 de cada 10 euros sindicados comprados fuera de España.
El relato del rescate bancario patrio sobra.
El verdadero acreedor no contesta al teléfono del ministro.
Hasta que deje de aparecer.
transportesfulgencio
Madmaxista
- Desde
- 18 Jun 2015
- Mensajes
- 517
- Fruta
- 1.194
Yo estoy en esa zona y de aquí no me muevo. Llámalo café en vez de amor, como el anuncio.No hombre que va
Donde te pondrías tú si quieres recibir paquetes de Amazon que lleguen en barco desde un pais vecino fraternal
Si yo viviera en España, lo que haría como negocio sería, una vez ya establecido en mi terreno y tal, compraría terrenos, y los prepararía para lo que viene, y los revendería después de 5 años.Efectivamente.
Y, si además de comprar comida no perecedera, hubiera comprado equipamiento para tener su propio huerto y plantado frutales, olivos, etc hubiera obtenido un ROI mucho mayor, tangible, negociable y convertible a casi cualquier moneda de manera analógica e instantánea.
No tengo nada que explicarte porque sé que pilotas del tema, pero plantaría un variadito de frutales, con sus arboles que de sombra caducifolios... ya preparado para poner gallinas y el agua y todo el tema...
Le puedes hacer un x20 sin problemas.
Esto en el futuro será un bowling, igual que ahora hay pisos "para entrar a vivir", de los terrenos se dirá lo mismo "para entrar a comer"
Trabajo en Suiza, en una empresa que hace productos más exclusivos que Ferrari o Patek Philippe.Lo que hemos hablado en el hilo, cientos y cientos de posts de teoria monetaria se cumple No porque lo digamos nosotros o aquellos que se secunden la teoria de liquidez del Patrón Oro Explicado todo....como sabemos los habituales, mil veces explicado en este hilo Hablamos de Teoría Monetaria que precede a la teoria económica Ojo cuidao..... Sin liquidez estamos en trueque Dicho esto Esto que hablamos esa gente no tiene ni pita soberana idea de lo que viene Explicado grosso modo, la secuencia de esto en modo telegrafico es Sustancia ilegal primero probablemte bursátil (mas especulativo y mas iliquido o igual.que el inmobiliario) Contracciom bancaria y toda esa historia Paro para flipar Caida del inmobiliario Ejecuciones hipotecairas masivas..... masivas... Lo repito: masivas sin registro alguno previo comparado Y todo ese rollo Plan de los de arriba para que ellos no desaparezcan : BCE y UE y el euro Paquetes de Bonos (G o equilibrio general) Y cuando vean no que basta y necesitan la C o equilibrio parcial Intervención bancaria de algun modo.que inventen o cualqurir orro truco para bajar los tipos al minimo posible Excusa: deflación El tiempo entonces esta contado y medido 1 estructura de Bonos hasta que el euro colapse definitivamente Un hito crucial es junio del 32 donde han vendido todos los paquetes draghi por Billooes y Bullones de euros y hay que refinanciarlos Si los de afuera se creen el cuento (que sabemos que no) viene (si no ha pasado ya) el Momento Minsky para que la Banca evite que haya una venta masiva d ebonos por inverosres extranjeros que sería un fin del euro fulminante Habría que ver lo que hacen Es decir En un Momento dado como hemos dicho desde hace años se queda la banca comercial comprando bonos y el Tesoro con sus subastas como únicos compradores de bonos Y hay que recordar que la Banca no necesita depósitos para recapitalizar balances , solo necesita bonos
Los clientes (miembros de casas reales arabes, máximos accionistas de las mayores empresas del SP500...) tienen que dar un adelanto del 20% del precio final, mientras le construimos el producto.
Si cambian de opinion, nos quedamos con ese dinero.
Nunca en la historia de la empresa había pasado que un cliente cambiara de opinion.
La semana pasada, mi jefe me comentó que el proyecto que estabamos haciendo se cancelaba, que el cliente había preferido perder 120 millones de euros, y perderlo, que seguir con el proceso.
Gente, se viene algo muy muy rellenito, es momento de quitarse todas las manias posibles, vivir una vida sencilla, austera, sin gustos rebuscados, y quien pueda, un terrenito con gallinas, la familia cerca, y no llamar mucho la atención.
Chapapote1
Madmaxista
- Desde
- 5 Nov 2016
- Mensajes
- 27.977
- Fruta
- 97.940
A ver si es verdad de las noticias anteriores con lo de limitar los préstamos.
sociedadponzi
never settle
Vaya creciditos, ni que hubieran llegado en patera.
A ver si es verdad de las noticias anteriores con lo de limitar los préstamos.
Falta muchos datos para valorar...
A ver si es verdad de las noticias anteriores con lo de limitar los préstamos.
Para qué den hipoteca, tienes que tener el 20% del préstamo más lo que cueste los papeles y todo ese rollo súmale un 10% más.
Así que mínimo, tienes que tener un 30%....
Si no lo tienen, pues no le van a dar nada...(Hay casos en los que los requisitos son menores, pero a grandes rasgos es así)
A ver si es verdad de las noticias anteriores con lo de limitar los préstamos.
Que están limitando el crédito es cierto.
Con 40 y 50 yo tampoco daría la hipoteca.
Don Juan de Austria
Madmaxista
- Desde
- 14 Oct 2020
- Mensajes
- 40.184
- Fruta
- 184.992
Si es una hipoteca normal no tiene sentido como sabemos
A ver si es verdad de las noticias anteriores con lo de limitar los préstamos.
Una hipoteca de 25 a 30 años es pagadera
Ahora bien
Hay que tener en cuenta varias cosas
Los Bancos quieren hipotecas que ya hayas pagado varios años porque la carnicería que viene es bestial porque si no ....no interesa
Porqué?
En la 1 mitad de la vida de amort pagas aprox 80% de los intereses y por la subasta de las viviendas de 1 necesidad tienen que al menos los bqncos no adjidicarsela por menos del 60% u otro porcentaje según la LEC
Esta claro que las cuentas al banco no le salen
Luego si subastas la casa con los precios hundidos y quieres seguir yendo detrás de los notas por el principal que aun debe (precio escritura) por 2 modificaciones de la ley hipotecaira no puedes embargar por menos del 180% del smi una modificación en 2011 y otra en 2019
Como el SMI esta en 1200 pavos prácticamente no los puedes embargar
Es decir
Los Bancos saben que tienen los Bonos para recapitalizarse en sus balances
No para hacer cash bestial
Y la vivienda sube como ya sabemos por los invitados entre otros factores pero sin el concurso bancario sería imposible por la creación del dinero que en un sistema fiat como tenemos es por los bancos al 1% res fracc
Aprox el pib de España sube mas menos.... la mitad de lo que se coge de deuda nueva
Pero esa deuda ya esta consolidada y comprometida y gastada cuando se coge porque se va a gasto corriente
Sube porque con esos bonos la banca se esta creando SU DINERO.....
sociedadponzi
never settle
(enlace visible para usuarios registrados)
Don Juan de Austria
Madmaxista
- Desde
- 14 Oct 2020
- Mensajes
- 40.184
- Fruta
- 184.992
No sé en qué sector te mueves pero si hablas de Suiza y 120 millones de provision de fondos a perdidas si se cancela ....no es precisamente un sector del tres al cuartoTrabajo en Suiza, en una empresa que hace productos más exclusivos que Ferrari o Patek Philippe.
Los clientes (miembros de casas reales arabes, máximos accionistas de las mayores empresas del SP500...) tienen que dar un adelanto del 20% del precio final, mientras le construimos el producto.
Si cambian de opinion, nos quedamos con ese dinero.
Nunca en la historia de la empresa había pasado que un cliente cambiara de opinion.
La semana pasada, mi jefe me comentó que el proyecto que estabamos haciendo se cancelaba, que el cliente había preferido perder 120 millones de euros, y perderlo, que seguir con el proceso.
Gente, se viene algo muy muy rellenito, es momento de quitarse todas las manias posibles, vivir una vida sencilla, austera, sin gustos rebuscados, y quien pueda, un terrenito con gallinas, la familia cerca, y no llamar mucho la atención.
Probablemente esa gente tengan información privilegiada
La información privilegiada, aparte de los frandes tiburones y gente asi y altos prebostes.... solo puede venir de los que sepan los balances bancarios y su verdad
Endeudarse a corto e invertir a largo
Descalce bancario
Deben de tener los balances arrasados y lo estan paecheando con repos sobre todo y similares metiendo liquidez intra dia con los mimos bonos de los que no se pueden desprender
O es eso
O alguien que tenga in informe que en cierto sector los pedidos van a caer de forma bestial y prefieren perder 120 millones... que si es el 20% estamos hablando de 600 millones de euros
Si sabes que vas a invertir 600 m y te lo vas a comer , pues seguro que ese no tiene seago de anclaje
Trabajo en Suiza, en una empresa que hace productos más exclusivos que Ferrari o Patek Philippe.
Turbinas de gas.
Es divertido jugar a esto.
Trabajo en Suiza, en una empresa que hace productos más exclusivos que Ferrari o Patek Philippe.
Los clientes (miembros de casas reales arabes, máximos accionistas de las mayores empresas del SP500...) tienen que dar un adelanto del 20% del precio final, mientras le construimos el producto.
Si cambian de opinion, nos quedamos con ese dinero.
Nunca en la historia de la empresa había pasado que un cliente cambiara de opinion.
La semana pasada, mi jefe me comentó que el proyecto que estabamos haciendo se cancelaba, que el cliente había preferido perder 120 millones de euros, y perderlo, que seguir con el proceso.
Gente, se viene algo muy muy rellenito, es momento de quitarse todas las manias posibles, vivir una vida sencilla, austera, sin gustos rebuscados, y quien pueda, un terrenito con gallinas, la familia cerca, y no llamar mucho la atención.
Turbinas de gas.
Es divertido jugar a esto.
Ante la ruina del sistema público de pensiones, este tipo de plataformas de gestión del ahorro tienen un futuro brillante en España.Publicidad de Indexa Capital, vamos señora que esta de regalo!! Invierta en indexados y le regalamos una schoschona Hola, Te enviamos tres nuevos artículos, que esperamos sean de tu interés:Bajamos el mínimo de inversión inicial a 1000 €, o 500 € para clientes, en carteras de fondos
Con la creación de un nuevo tramo de comisiones para las cuentas de fondos de menos de 2000 €, de 0,520 % anual IVA incluido, ahora es posible empezar a invertir en fondos indexados con nosotros por un mínimo aún más asequible.¿Cuándo entra en un índice una empresa que acaba de salir a bolsa?
Analizamos qué hacen los creadores de índices FTSE Russell, MSCI y S&P y el debate sobre las mega-salidas a bolsa como SpaceX por ejemplo. Artículo de Unai Ansejo.Patrocinamos dos festivales en verano
Patrocinamos el Bella Indexa (1 de agosto) y Sonorama Ribera (5-9 de agosto). Si eres cliente te regalamos una o dos consumiciones y tienes acceso a un descuento del 50 % en tu entrada al Bella Indexa. Artículo de Patrizia Cotza.
Parte de la generación Millenial y Z han asumido la idea de que será necesario un colchón privado de cara a la jubilación. Y no solo en España, lo vimos en Alemania y recientemente incluso en USA:
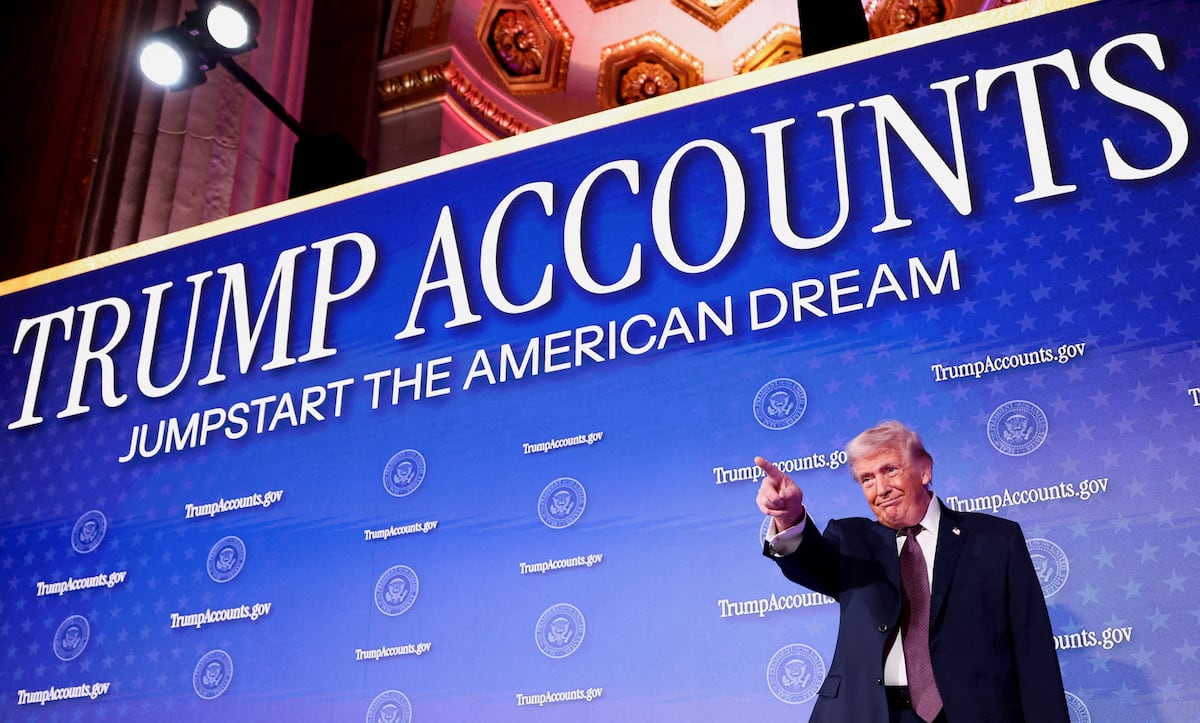
‘Trump Accounts’: ¿qué son y cómo funciona el apoyo del Gobierno para recién nacidos?
Los bebés que sean inscritos al programa recibirán un depósito de 1.000 dólares en una cuenta a la que tendrán acceso cuando cumplan 18 años
 elpais.com
La bolsa mundial crecerá, independientemente de la economía real, debido al tsunami de liquidez que les entrará en los próximos años.
Burbuja de época.
Don Juan de Austria
Madmaxista
- Desde
- 14 Oct 2020
- Mensajes
- 40.184
- Fruta
- 184.992
Ante la ruina del sistema público de pensiones, este tipo de plataformas de gestión del ahorro tienen un futuro brillante en España.
Parte de la generación Millenial y Z han asumido la idea de que será necesario un colchón privado de cara a la jubilación. Y no solo en España, lo vimos en Alemania y recientemente incluso en USA:
‘Trump Accounts’: ¿qué son y cómo funciona el apoyo del Gobierno para recién nacidos?
Los bebés que sean inscritos al programa recibirán un depósito de 1.000 dólares en una cuenta a la que tendrán acceso cuando cumplan 18 años
La bolsa mundial crecerá, independientemente de la economía real, debido al tsunami de liquidez que les entrará en los próximos años.
Burbuja de época.
Hay una parte de la población, no me refiero a extraterrestres, me refiero a alguno de nuestros vecinos del barrio, gente que escribe aquí o que nos lee, que cada mes genera mucho dinero para ahorrar.Ante la ruina del sistema público de pensiones, este tipo de plataformas de gestión del ahorro tienen un futuro brillante en España.
Parte de la generación Millenial y Z han asumido la idea de que será necesario un colchón privado de cara a la jubilación. Y no solo en España, lo vimos en Alemania y recientemente incluso en USA:
‘Trump Accounts’: ¿qué son y cómo funciona el apoyo del Gobierno para recién nacidos?
Los bebés que sean inscritos al programa recibirán un depósito de 1.000 dólares en una cuenta a la que tendrán acceso cuando cumplan 18 años
La bolsa mundial crecerá, independientemente de la economía real, debido al tsunami de liquidez que les entrará en los próximos años.
Burbuja de época.
Y tienen que meter ese dinero en algún sitio.
(adjunto visible para usuarios registrados)
Adjuntos
Archivo oculto para usuarios no registrados