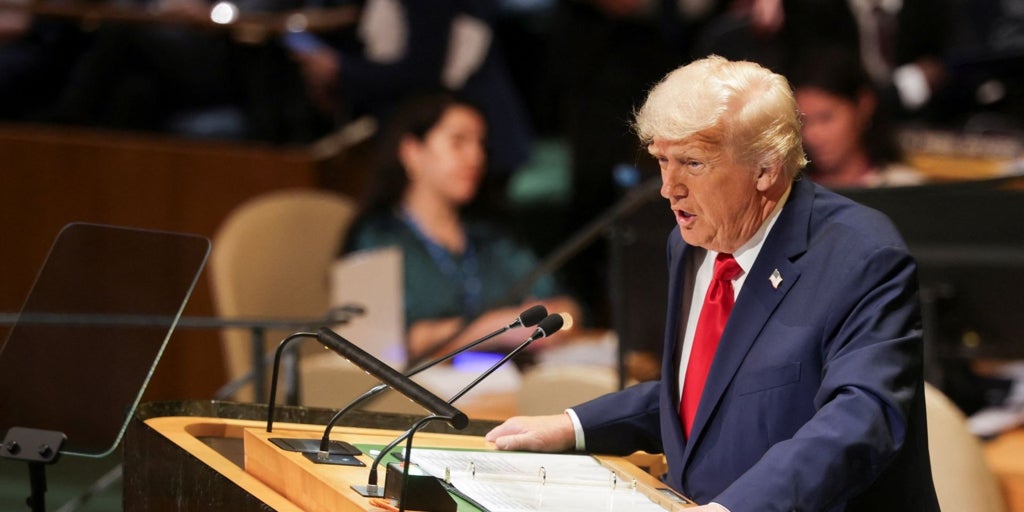
Cobertura completa en directo de la visita del presidente de los Estados Unidos, Donald Trump, y la primera dama, Melania Trump, al Castillo de Windsor para reunirse con el rey Carlos III y la reina Camila.
Por la mañana, el presidente y la primera dama son recibidos por el príncipe Guillermo y la princesa Kate Middleton antes de ser recibidos por el rey y la reina con un saludo real desde el Jardín Este del castillo. Se realizará una procesión en carruaje por la finca de Windsor hacia el castillo, con miembros de las fuerzas armadas del Reino Unido, tres bandas militares de la Marina Real Británica, el Ejército de Tierra y la RAF.
Por la mañana, el presidente y la primera dama son recibidos por el príncipe Guillermo y la princesa Kate Middleton antes de ser recibidos por el rey y la reina con un saludo real desde el Jardín Este del castillo. Se realizará una procesión en carruaje por la finca de Windsor hacia el castillo, con miembros de las fuerzas armadas del Reino Unido, tres bandas militares de la Marina Real Británica, el Ejército de Tierra y la RAF.
China - Bone 02 (Gel que repara fracturas):
En la entrevista con Sébastien Senegas, responsable para Iberia y LATAM en Edmond de Rothschild AM, se abordaron los principales desafíos que enfrenta la industria de gestión de activos en el contexto geopolítico y económico actual. Senegas destacó que “llevamos más de 3 años con este conflicto” en Ucrania, el cual ha impactado sectores como la defensa y la energía, pero que “el alto el fuego no será un antes y un después” porque ya se ha reflejado en los precios. Respecto a activos refugio como el oro, afirmó que “es un activo refugio claramente cuando hay problemas geopolíticos”, aunque actualmente su comportamiento también responde a factores especulativos y tecnológicos, vinculados a la desdolarización y al uso del oro en tecnología.
Sobre Europa, explicó que la deuda y la inestabilidad política en países como Francia y Reino Unido generan tensiones en la renta fija, aunque “los mercados siempre se adelantan” y las recientes rebajas crediticias ya están incorporadas en los precios. En cuanto a Estados Unidos, comentó que la Fed está bajo “mucha presión para bajar tipos” debido a la desaceleración laboral e inflación controlada, y prevé recortes al cierre del año, lo que mantendría un dólar débil, favoreciendo a las compañías exportadoras estadounidenses.
En la parte de inversión, Senegas recomendó “infraponderar renta variable” de manera temporal debido a la subida sostenida de los mercados, y preferir “deuda corporativa frente a la soberana” por menor riesgo y mejores fundamentales. Subrayó la importancia de “ser muy selectivo” y mantener una “visión a largo plazo” para el inversor, mientras los profesionales gestionan la volatilidad y los riesgos geopolíticos.
LÓPEZ MILÁN: "El rally del oro acaba de empezar: alcanzará 10.000 dólares antes de 3 años".
GUSTAVO MARTÍNEZ: "El oro irá a los 10.000 dólares en 5 años por la gran inflación ante la deuda".
Sobre Europa, explicó que la deuda y la inestabilidad política en países como Francia y Reino Unido generan tensiones en la renta fija, aunque “los mercados siempre se adelantan” y las recientes rebajas crediticias ya están incorporadas en los precios. En cuanto a Estados Unidos, comentó que la Fed está bajo “mucha presión para bajar tipos” debido a la desaceleración laboral e inflación controlada, y prevé recortes al cierre del año, lo que mantendría un dólar débil, favoreciendo a las compañías exportadoras estadounidenses.
En la parte de inversión, Senegas recomendó “infraponderar renta variable” de manera temporal debido a la subida sostenida de los mercados, y preferir “deuda corporativa frente a la soberana” por menor riesgo y mejores fundamentales. Subrayó la importancia de “ser muy selectivo” y mantener una “visión a largo plazo” para el inversor, mientras los profesionales gestionan la volatilidad y los riesgos geopolíticos.
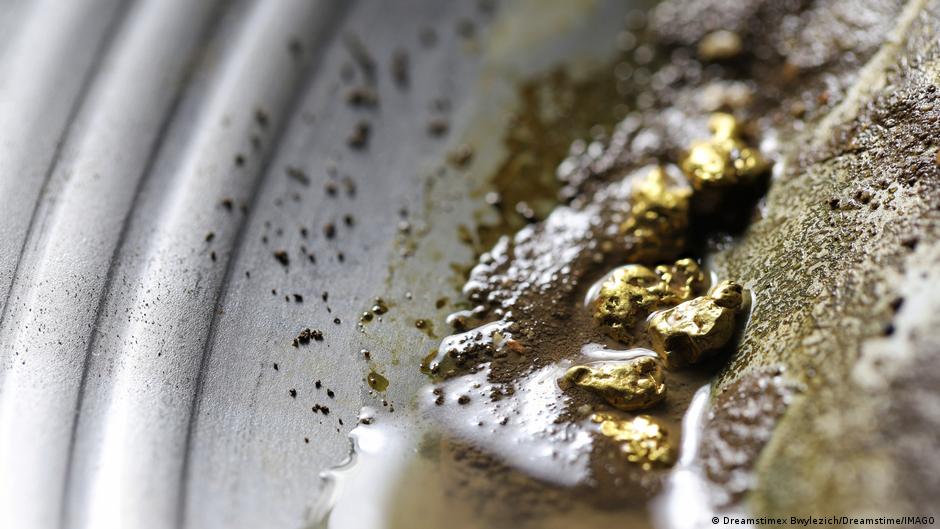
Francisco Javier López Milán, CEO de Silver&Gold Patrimonio, analiza cómo el oro ha vuelto a marcar un nuevo máximo histórico, superando los 3.700 dólares por onza, impulsado por la expectativa de un recorte de tipos de interés por parte de la Reserva Federal de Estados Unidos. La noticia fue comentada por Javier López Milancio, de Silvergold, quien explicó que la caída de los tipos hace que los inversores busquen alternativas de rendimiento y refugio seguro, como el oro, frente a los bonos estadounidenses.
Según López Milán, el oro ha experimentado varios máximos consecutivos en las últimas semanas, tras mantenerse lateral alrededor de los 3.500 dólares por onza. Las previsiones apuntan a que podría alcanzar los 4.000 dólares antes de finalizar el año, y durante 2026 los analistas consideran posible que llegue a los 5.000-5.500 dólares por onza. Incluso, se estima que hacia finales de 2028 podría tocar los 10.000 dólares por onza, siguiendo una serie de hitos intermedios en los próximos años.
Según López Milán, el oro ha experimentado varios máximos consecutivos en las últimas semanas, tras mantenerse lateral alrededor de los 3.500 dólares por onza. Las previsiones apuntan a que podría alcanzar los 4.000 dólares antes de finalizar el año, y durante 2026 los analistas consideran posible que llegue a los 5.000-5.500 dólares por onza. Incluso, se estima que hacia finales de 2028 podría tocar los 10.000 dólares por onza, siguiendo una serie de hitos intermedios en los próximos años.
Gustavo Martínez analiza la evolución del mercado del oro y la situación económica global, destacando que, aunque Oriente Medio sigue siendo un factor geopolítico relevante, el principal catalizador del oro es la debilidad relativa del dólar y la creciente percepción de riesgo sobre la deuda estadounidense.
Martínez señala que el oro alcanza máximos históricos frente al dólar y al euro, y refuta la idea de que la moneda europea funcione como nuevo refugio financiero. Según su análisis, la apreciación del euro responde más a flujos de capital oportunistas que a una fortaleza real de la economía europea frente a Estados Unidos.
Martínez señala que el oro alcanza máximos históricos frente al dólar y al euro, y refuta la idea de que la moneda europea funcione como nuevo refugio financiero. Según su análisis, la apreciación del euro responde más a flujos de capital oportunistas que a una fortaleza real de la economía europea frente a Estados Unidos.
Última edición: