The yield on 10-year US government bonds has dipped below 1.20%. Contributors to this last leg down: A move from Aug/Sep to Nov/Dec in consensus expectation regarding the #Fed's #taper announcement, triggered by Chair #Powell's most recent remarks; and Some disappointing #EM PMIs pic.twitter.com/yAo1lXrqII
— Mohamed A. El-Erian Ver en X

Install the app
How to install the app on iOS
Follow along with the video below to see how to install our site as a web app on your home screen.
Nota: This feature may not be available in some browsers.
Estás usando un navegador desactualizado. Es posible que no muestre este u otros sitios web correctamente.
Debe actualizar o usar un navegador alternativo.
Debe actualizar o usar un navegador alternativo.
*Tema mítico* : Esto va a explotar en cualquier momento. Estáis avisados.
- Autor del tema Erio-Eleuterio
- Fecha de inicio
La riqueza de la deuda pública
Si hay apetito de deuda, la puedes colocar tan fácilmente que incluso puedas hacerlo con descuento a tu favor y durante mucho, mucho tiempo
El nivel de deuda pública en España se situará este año sobre el 118,5 % del PIB, después de crecer más de setenta puntos desde 2008. Aunque por razones obvias las cifras de este año guardan ciertas peculiaridades, al menos en su evolución, es obvio que su crecimiento a largo plazo es preocupante. Para otros países la evolución ha sido muy similar, como es el caso de los Estados Unidos, con cifras casi paralelas.
Solo por esta razón, el debate sobre el nivel de deuda está plenamente justificado ya que no deja de ser un compromiso que obliga a generaciones futuras hacerse cargo de los "excesos" de generaciones presentes. Además, su peso obliga a hacer frente a su servicio, lo que fuerza a los presupuestos de los países a dedicar una parte sustancial de sus recursos a pagar intereses cuando podrían servir para otros usos. La preocupación está buenamente justificada, por estas y más razones.
Sin embargo, el papel que juega la deuda en las economías es mucho más complejo, es más rico, con muchos matices frente al mero hecho de ser eso, simplemente deuda. Existe una visión naif sobre su papel y su naturaleza que nos lleva a debates erróneos. Pero dicha naturaleza, como las funciones que juega en una economía moderna, son más interesantes que la mera hipoteca de recursos futuros por parte de nuestros gobernantes.
David Andolfatto es de esos economistas que hay que leer. No tan solo sus trabajos académicos, sino en particular sus escritos de divulgación. No hace mucho escribió un texto muy interesante sobre el papel de la deuda pública en las economías actuales que, en mi opinión, no tiene desperdicio ni en una sola coma. Algunas de sus ideas os la dejo en los siguientes párrafos.
La deuda emitida por una familia es muy poco líquida, por lo que tiene escaso recorrido más allá del vínculo entre el acreedor y el deudor. La del estado puede venderse y comprarse muy fácilmente
En primer lugar, debemos entender que comparar la deuda del estado con la deuda de otros agentes no tiene en absoluto ningún sentido. Suele ser habitual dicha comparación del estilo "cuando una familia se endeuda y tal y cual y por lo tanto el estado debe hacer igual". Pues no, y esto por varias razones. En primer lugar porque el estado tiene, entiéndanme, vida ilimitada (no he querido decir infinita) y las familias no. Estas últimas, en un momento dado, deben hacer frente al honor de restituir la deuda. El estado puede, simplemente refinanciarla. Y esto introduce mucha diferencia. En segundo lugar, la deuda emitida por una familia es muy poco líquida, por lo que tiene escaso recorrido más allá del vínculo entre el acreedor y el deudor. La del estado puede venderse y comprarse muy fácilmente además de usarse como colateral en mercados secundarios. Esto es básico a la par que importante, pues cuando tienes mercado significa que tienes demanda y, si hay apetito de deuda, la puedes colocar tan fácilmente que incluso puedas hacerlo con descuento a tu favor y durante mucho, mucho tiempo.
Me explico (en realidad lo hace Andolfatto). Todos sabemos que los bancos se endeudan a corto plazo (depósitos) para prestar a largo, como base de una de sus mayores líneas de negocio. El beneficio está en el diferencial de tipos: pagar menos interés por lo que se pide prestado que por lo que se presta. En medio de esta diferencia están primas de riesgo y primas temporales diferentes. Pero asumiendo y diversificando en esas dimensiones, los bancos obtienen sus rentas. El estado hace lo propio. Pide prestado a un interés y "espera" una rentabilidad de la inversión de ese dinero a largo plazo mayor. ¿Cuál es esa rentabilidad? Pues el crecimiento de la economía. Si la economía crece a ritmos superiores a lo que viene a ser el interés que se paga por el stock de deuda, esta será sostenible y, si hay apetito por ella, se cuadra el círculo. Esto es así porque siempre habrá donde colocarla y, además, su precio no se verá debilitado no generando por ello inflación (existe una relación directa entre déficit público, precio de deuda y precio de los bienes).
La deuda pública se ha constituido como una necesidad para mantener liquidez segura por parte de las grandes empresas. Justo cuando buena parte de la deuda corporativa simplemente se volatilizó
Y para cerrar el círculo diseñado para esta lectura de verano nos queda comprender las razones de por qué pueda haber demanda y apetito por la deuda. Ese apetito viene por la misma razón por la que usted tiene una cuenta corriente en el banco -nos cuenta Andolfatto-. La necesidad de estructurar carteras de activos seguras (el banco central garantiza el valor de la deuda) y, a su vez, disponer de liquidez con cierta rentabilidad crea esa demanda. El problema es que las grandes empresas no quieren ni pueden tener sus importantes depósitos en cuentas corrientes, y en buena parte por seguridad (garantías de las cuentas bancarias), por lo que desean tener otros activos seguros, y que además sean líquidos. Y ¿qué mejor que un bono de un país que cumple y para cuyo activo hay un mercado secundario? Durante esta última década, de hecho, y tras la crisis financiera, la deuda pública se ha constituido como una necesidad para mantener liquidez segura por parte de las grandes empresas. Justo cuando buena parte de la deuda corporativa simplemente se volatilizó cuando se perdió la confianza en ella. Así pues, si algo ha mantenido y sostenido la estabilidad financiera durante estos últimos años ha sido la creación de ese activo que necesita la economía y para el que ha habido una gran demanda. Esto explica, por un lado, que haya habido una enorme expansión de la deuda pública y, por el otro, a precios elevados, lo que se corresponde tanto con tipos de interés bajos así como con estabilidad de precios.
Y es que la deuda pública ha adquirido un claro papel monetario. Su alta demanda para mantener seguras bolsas de liquidez, la existencia de potentes mercados secundarios que facilitan su transformación en efectivo y la seguridad de países que difícilmente no harán por desmerecer su compromiso explicarían buena parte de esta tendencia observada y que nos permite ver, de otro modo, esos niveles de deuda. Y del mismo modo que el dinero atesora valor, una deuda pública que, además de ser un activo, hace la función de dinero, hace lo propio.
Sin embargo, y para acabar, todo esto se sostiene bajo unas premisas muy sutiles enmarcadas en la confianza. Es esta la que hace que haya demanda, del mismo modo que usamos dinero emitido por el banco central, porque confiamos en él. Y si deuda es dinero, la premisa es exactamente la misma. Que se absorba la liquidez generada por la emisión de deuda, lo que hace sostenible los balances de bancos centrales y de las corporaciones depende de la confianza. Esta lo es todo y se puede perder. Es como si anduviéramos por un tronco sobre un río de lava. Cualquier paso en falso hará que todo acabe. Por lo tanto, todo lo expuesto no es una patente de corso para aprovecharse y abusar. Pues a largo plazo a los abusones que no tienen nada que ofrecer se les acaba dando la espalda.
Agradezco los comentarios de Kamal Romero, los cuales han sido muy útiles para la realización de este texto.

 www.vozpopuli.com
Si hay apetito de deuda, la puedes colocar tan fácilmente que incluso puedas hacerlo con descuento a tu favor y durante mucho, mucho tiempo
El nivel de deuda pública en España se situará este año sobre el 118,5 % del PIB, después de crecer más de setenta puntos desde 2008. Aunque por razones obvias las cifras de este año guardan ciertas peculiaridades, al menos en su evolución, es obvio que su crecimiento a largo plazo es preocupante. Para otros países la evolución ha sido muy similar, como es el caso de los Estados Unidos, con cifras casi paralelas.
Solo por esta razón, el debate sobre el nivel de deuda está plenamente justificado ya que no deja de ser un compromiso que obliga a generaciones futuras hacerse cargo de los "excesos" de generaciones presentes. Además, su peso obliga a hacer frente a su servicio, lo que fuerza a los presupuestos de los países a dedicar una parte sustancial de sus recursos a pagar intereses cuando podrían servir para otros usos. La preocupación está buenamente justificada, por estas y más razones.
Sin embargo, el papel que juega la deuda en las economías es mucho más complejo, es más rico, con muchos matices frente al mero hecho de ser eso, simplemente deuda. Existe una visión naif sobre su papel y su naturaleza que nos lleva a debates erróneos. Pero dicha naturaleza, como las funciones que juega en una economía moderna, son más interesantes que la mera hipoteca de recursos futuros por parte de nuestros gobernantes.
David Andolfatto es de esos economistas que hay que leer. No tan solo sus trabajos académicos, sino en particular sus escritos de divulgación. No hace mucho escribió un texto muy interesante sobre el papel de la deuda pública en las economías actuales que, en mi opinión, no tiene desperdicio ni en una sola coma. Algunas de sus ideas os la dejo en los siguientes párrafos.
La deuda emitida por una familia es muy poco líquida, por lo que tiene escaso recorrido más allá del vínculo entre el acreedor y el deudor. La del estado puede venderse y comprarse muy fácilmente
En primer lugar, debemos entender que comparar la deuda del estado con la deuda de otros agentes no tiene en absoluto ningún sentido. Suele ser habitual dicha comparación del estilo "cuando una familia se endeuda y tal y cual y por lo tanto el estado debe hacer igual". Pues no, y esto por varias razones. En primer lugar porque el estado tiene, entiéndanme, vida ilimitada (no he querido decir infinita) y las familias no. Estas últimas, en un momento dado, deben hacer frente al honor de restituir la deuda. El estado puede, simplemente refinanciarla. Y esto introduce mucha diferencia. En segundo lugar, la deuda emitida por una familia es muy poco líquida, por lo que tiene escaso recorrido más allá del vínculo entre el acreedor y el deudor. La del estado puede venderse y comprarse muy fácilmente además de usarse como colateral en mercados secundarios. Esto es básico a la par que importante, pues cuando tienes mercado significa que tienes demanda y, si hay apetito de deuda, la puedes colocar tan fácilmente que incluso puedas hacerlo con descuento a tu favor y durante mucho, mucho tiempo.
Me explico (en realidad lo hace Andolfatto). Todos sabemos que los bancos se endeudan a corto plazo (depósitos) para prestar a largo, como base de una de sus mayores líneas de negocio. El beneficio está en el diferencial de tipos: pagar menos interés por lo que se pide prestado que por lo que se presta. En medio de esta diferencia están primas de riesgo y primas temporales diferentes. Pero asumiendo y diversificando en esas dimensiones, los bancos obtienen sus rentas. El estado hace lo propio. Pide prestado a un interés y "espera" una rentabilidad de la inversión de ese dinero a largo plazo mayor. ¿Cuál es esa rentabilidad? Pues el crecimiento de la economía. Si la economía crece a ritmos superiores a lo que viene a ser el interés que se paga por el stock de deuda, esta será sostenible y, si hay apetito por ella, se cuadra el círculo. Esto es así porque siempre habrá donde colocarla y, además, su precio no se verá debilitado no generando por ello inflación (existe una relación directa entre déficit público, precio de deuda y precio de los bienes).
La deuda pública se ha constituido como una necesidad para mantener liquidez segura por parte de las grandes empresas. Justo cuando buena parte de la deuda corporativa simplemente se volatilizó
Y para cerrar el círculo diseñado para esta lectura de verano nos queda comprender las razones de por qué pueda haber demanda y apetito por la deuda. Ese apetito viene por la misma razón por la que usted tiene una cuenta corriente en el banco -nos cuenta Andolfatto-. La necesidad de estructurar carteras de activos seguras (el banco central garantiza el valor de la deuda) y, a su vez, disponer de liquidez con cierta rentabilidad crea esa demanda. El problema es que las grandes empresas no quieren ni pueden tener sus importantes depósitos en cuentas corrientes, y en buena parte por seguridad (garantías de las cuentas bancarias), por lo que desean tener otros activos seguros, y que además sean líquidos. Y ¿qué mejor que un bono de un país que cumple y para cuyo activo hay un mercado secundario? Durante esta última década, de hecho, y tras la crisis financiera, la deuda pública se ha constituido como una necesidad para mantener liquidez segura por parte de las grandes empresas. Justo cuando buena parte de la deuda corporativa simplemente se volatilizó cuando se perdió la confianza en ella. Así pues, si algo ha mantenido y sostenido la estabilidad financiera durante estos últimos años ha sido la creación de ese activo que necesita la economía y para el que ha habido una gran demanda. Esto explica, por un lado, que haya habido una enorme expansión de la deuda pública y, por el otro, a precios elevados, lo que se corresponde tanto con tipos de interés bajos así como con estabilidad de precios.
Y es que la deuda pública ha adquirido un claro papel monetario. Su alta demanda para mantener seguras bolsas de liquidez, la existencia de potentes mercados secundarios que facilitan su transformación en efectivo y la seguridad de países que difícilmente no harán por desmerecer su compromiso explicarían buena parte de esta tendencia observada y que nos permite ver, de otro modo, esos niveles de deuda. Y del mismo modo que el dinero atesora valor, una deuda pública que, además de ser un activo, hace la función de dinero, hace lo propio.
Sin embargo, y para acabar, todo esto se sostiene bajo unas premisas muy sutiles enmarcadas en la confianza. Es esta la que hace que haya demanda, del mismo modo que usamos dinero emitido por el banco central, porque confiamos en él. Y si deuda es dinero, la premisa es exactamente la misma. Que se absorba la liquidez generada por la emisión de deuda, lo que hace sostenible los balances de bancos centrales y de las corporaciones depende de la confianza. Esta lo es todo y se puede perder. Es como si anduviéramos por un tronco sobre un río de lava. Cualquier paso en falso hará que todo acabe. Por lo tanto, todo lo expuesto no es una patente de corso para aprovecharse y abusar. Pues a largo plazo a los abusones que no tienen nada que ofrecer se les acaba dando la espalda.
Agradezco los comentarios de Kamal Romero, los cuales han sido muy útiles para la realización de este texto.
La riqueza de la deuda pública
El nivel de deuda pública en España se situará este año sobre el 118,5 % del PIB, después de crecer más de setenta puntos desde 2008. Aunque por razones obvias
www.vozpopuli.com
Algunos por aquí van a cortocircuitar con el artículo citado y con la ciencia económica que explica...La riqueza de la deuda pública
Si hay apetito de deuda, la puedes colocar tan fácilmente que incluso puedas hacerlo con descuento a tu favor y durante mucho, mucho tiempo
El nivel de deuda pública en España se situará este año sobre el 118,5 % del PIB, después de crecer más de setenta puntos desde 2008. Aunque por razones obvias las cifras de este año guardan ciertas peculiaridades, al menos en su evolución, es obvio que su crecimiento a largo plazo es preocupante. Para otros países la evolución ha sido muy similar, como es el caso de los Estados Unidos, con cifras casi paralelas.
Solo por esta razón, el debate sobre el nivel de deuda está plenamente justificado ya que no deja de ser un compromiso que obliga a generaciones futuras hacerse cargo de los "excesos" de generaciones presentes. Además, su peso obliga a hacer frente a su servicio, lo que fuerza a los presupuestos de los países a dedicar una parte sustancial de sus recursos a pagar intereses cuando podrían servir para otros usos. La preocupación está buenamente justificada, por estas y más razones.
Sin embargo, el papel que juega la deuda en las economías es mucho más complejo, es más rico, con muchos matices frente al mero hecho de ser eso, simplemente deuda. Existe una visión naif sobre su papel y su naturaleza que nos lleva a debates erróneos. Pero dicha naturaleza, como las funciones que juega en una economía moderna, son más interesantes que la mera hipoteca de recursos futuros por parte de nuestros gobernantes.
David Andolfatto es de esos economistas que hay que leer. No tan solo sus trabajos académicos, sino en particular sus escritos de divulgación. No hace mucho escribió un texto muy interesante sobre el papel de la deuda pública en las economías actuales que, en mi opinión, no tiene desperdicio ni en una sola coma. Algunas de sus ideas os la dejo en los siguientes párrafos.
La deuda emitida por una familia es muy poco líquida, por lo que tiene escaso recorrido más allá del vínculo entre el acreedor y el deudor. La del estado puede venderse y comprarse muy fácilmente
En primer lugar, debemos entender que comparar la deuda del estado con la deuda de otros agentes no tiene en absoluto ningún sentido. Suele ser habitual dicha comparación del estilo "cuando una familia se endeuda y tal y cual y por lo tanto el estado debe hacer igual". Pues no, y esto por varias razones. En primer lugar porque el estado tiene, entiéndanme, vida ilimitada (no he querido decir infinita) y las familias no. Estas últimas, en un momento dado, deben hacer frente al honor de restituir la deuda. El estado puede, simplemente refinanciarla. Y esto introduce mucha diferencia. En segundo lugar, la deuda emitida por una familia es muy poco líquida, por lo que tiene escaso recorrido más allá del vínculo entre el acreedor y el deudor. La del estado puede venderse y comprarse muy fácilmente además de usarse como colateral en mercados secundarios. Esto es básico a la par que importante, pues cuando tienes mercado significa que tienes demanda y, si hay apetito de deuda, la puedes colocar tan fácilmente que incluso puedas hacerlo con descuento a tu favor y durante mucho, mucho tiempo.
Me explico (en realidad lo hace Andolfatto). Todos sabemos que los bancos se endeudan a corto plazo (depósitos) para prestar a largo, como base de una de sus mayores líneas de negocio. El beneficio está en el diferencial de tipos: pagar menos interés por lo que se pide prestado que por lo que se presta. En medio de esta diferencia están primas de riesgo y primas temporales diferentes. Pero asumiendo y diversificando en esas dimensiones, los bancos obtienen sus rentas. El estado hace lo propio. Pide prestado a un interés y "espera" una rentabilidad de la inversión de ese dinero a largo plazo mayor. ¿Cuál es esa rentabilidad? Pues el crecimiento de la economía. Si la economía crece a ritmos superiores a lo que viene a ser el interés que se paga por el stock de deuda, esta será sostenible y, si hay apetito por ella, se cuadra el círculo. Esto es así porque siempre habrá donde colocarla y, además, su precio no se verá debilitado no generando por ello inflación (existe una relación directa entre déficit público, precio de deuda y precio de los bienes).
La deuda pública se ha constituido como una necesidad para mantener liquidez segura por parte de las grandes empresas. Justo cuando buena parte de la deuda corporativa simplemente se volatilizó
Y para cerrar el círculo diseñado para esta lectura de verano nos queda comprender las razones de por qué pueda haber demanda y apetito por la deuda. Ese apetito viene por la misma razón por la que usted tiene una cuenta corriente en el banco -nos cuenta Andolfatto-. La necesidad de estructurar carteras de activos seguras (el banco central garantiza el valor de la deuda) y, a su vez, disponer de liquidez con cierta rentabilidad crea esa demanda. El problema es que las grandes empresas no quieren ni pueden tener sus importantes depósitos en cuentas corrientes, y en buena parte por seguridad (garantías de las cuentas bancarias), por lo que desean tener otros activos seguros, y que además sean líquidos. Y ¿qué mejor que un bono de un país que cumple y para cuyo activo hay un mercado secundario? Durante esta última década, de hecho, y tras la crisis financiera, la deuda pública se ha constituido como una necesidad para mantener liquidez segura por parte de las grandes empresas. Justo cuando buena parte de la deuda corporativa simplemente se volatilizó cuando se perdió la confianza en ella. Así pues, si algo ha mantenido y sostenido la estabilidad financiera durante estos últimos años ha sido la creación de ese activo que necesita la economía y para el que ha habido una gran demanda. Esto explica, por un lado, que haya habido una enorme expansión de la deuda pública y, por el otro, a precios elevados, lo que se corresponde tanto con tipos de interés bajos así como con estabilidad de precios.
Y es que la deuda pública ha adquirido un claro papel monetario. Su alta demanda para mantener seguras bolsas de liquidez, la existencia de potentes mercados secundarios que facilitan su transformación en efectivo y la seguridad de países que difícilmente no harán por desmerecer su compromiso explicarían buena parte de esta tendencia observada y que nos permite ver, de otro modo, esos niveles de deuda. Y del mismo modo que el dinero atesora valor, una deuda pública que, además de ser un activo, hace la función de dinero, hace lo propio.
Sin embargo, y para acabar, todo esto se sostiene bajo unas premisas muy sutiles enmarcadas en la confianza. Es esta la que hace que haya demanda, del mismo modo que usamos dinero emitido por el banco central, porque confiamos en él. Y si deuda es dinero, la premisa es exactamente la misma. Que se absorba la liquidez generada por la emisión de deuda, lo que hace sostenible los balances de bancos centrales y de las corporaciones depende de la confianza. Esta lo es todo y se puede perder. Es como si anduviéramos por un tronco sobre un río de lava. Cualquier paso en falso hará que todo acabe. Por lo tanto, todo lo expuesto no es una patente de corso para aprovecharse y abusar. Pues a largo plazo a los abusones que no tienen nada que ofrecer se les acaba dando la espalda.
Agradezco los comentarios de Kamal Romero, los cuales han sido muy útiles para la realización de este texto.
La riqueza de la deuda pública
El nivel de deuda pública en España se situará este año sobre el 118,5 % del PIB, después de crecer más de setenta puntos desde 2008. Aunque por razones obvias
Las ciencias sociales no van de blancos y zainos como intentan vendernos desde algunas corrientes liberales,..., van de muchos grises...
Silverdaemon6
Madmaxista
- Desde
- 31 Dic 2020
- Mensajes
- 3.595
- Fruta
- 14.263
MUY MUY MUY interesante
In a matter of weeks, German 10-year bond yields went from flirting with zero for the first time in two years to tumbling in July by the most since the start of 2020, all the way back to minus 0.46%. That decline -- which has ramped up bond prices -- has helped boost the amount of negative-yielding debt in Europe to 7.5 trillion euros ($8.9 trillion), near a six-month high.
Solo veo TRES posibles escenarios para este enorme repunte en la demanda de deuda pública de los paises mas seguros (Alemania, me imagino que Austria, Suiza....se habran igualmente beneficiado de este repunte)
-ESCENARIO NORMAL: NO va a haber la tan cacareada inflación. Ya me contaras si viene una inflación de libro porque hay una creciente cantidad de profesionales comprando BONOS a 10 años a tipo de interes negativo de cerca del -0,5% anual (los bonos a 10 años no son las acciones de tesla o el bitcoin que las mueven los minoristas)
-ESCENARIO GUANO: Estamos cerca de una fuerte corrección de mercado y los insiders estan vendiendo bolsa para comprar bonos
-ESCENARIO SUPERGUANO: Estamos cerca de un fenómeno disruptivo inesperado que va a afectar en general a los mercados con inflación ,caidas bursátiles....vamos, algo que se sale de las leyes de lo esperable
Silverdaemon6
Madmaxista
- Desde
- 31 Dic 2020
- Mensajes
- 3.595
- Fruta
- 14.263
En España la mayoría de los ahorros de las clases medias está en vivienda(mensaje citado en revisión)
La tasa del alquiler, aunque creciente, es mucho menor que en UK, Austria, Alemania......
Por lo que si España tuviera que implementar este tipo de medidas, recaudaría MUCHÍSIMO MAS subiendo la fiscalidad de la vivienda que pegando un mordisco por sorpresa a las cuentas y depósitos.
Aparte que el dinero puede huir del pais o esconderse en paraisos fiscales muy facilmente, un adosado el la costa de alicante o un duplex en palencia no pueden huir.
La VIVIENDA es la forma de esclavitud económica elegida por el regimen "democrático" Español.
-Si la vivienda es nueva Pagas una vivienda sobrepreciada por el disparatado coste del suelo....y así las concejalías de urbanismo ayudan al partido via mordidas y el ayuntamiento tiene liquidez para colocar a asesores y enchufados
-Si la vivienda es de segunda mano o alquilas, pagas la mordida al propietario que se compró cinco pisos en Madrid en los 60-70 que a su vez mantiene el regimen con su voto a cambio de una pensión disparatadamente alta para lo que aportó, y ademas tiene sanidad gratis, autobus barato, ciajes del imserso, etc etc
-Pagas suministros (electricidad, agua, etc...) a empresas donde, a todos los niveles, hay muchísimos enchufados políticos
-Mantienes a los bancos con los intereses de las hipotecas, bancos que a su vez mantienen lazos con el poder político y financian sus campañas y desmanes. Al banco que se salga de lo esperado....mmm...recordemos Banesto y Mario Conde
-Pagas un tributo anual al ayuntamiento (IBI)
Los siervos de la gleba es el nombre con el que se conocen a los campesinos que, en la Edad Media y bajo un contexto feudal, establecían un contrato social y jurídico de servidumbre con un terrateniente.
Estos campesinos pasaban a estar adscritos a las propiedades del señor, un noble o un miembro de alto rango del clero, ofreciendo sus servicios y pagando tributos al mismo en forma de cosecha o de otros productos. Los siervos de la gleba se encontraban en unas condiciones cercanas a la esclavitud, aunque su señor feudal estaba obligado a respetarles algunos derechos.
siervo de la gleba= españolito medio
terrateniente= partido político
lo mollar sigue siendo lo mismo para todos, incluyendo las quitas y los impagados; lo complejo son maniobras de las que algunos sacan alguna utilidadLa riqueza de la deuda pública
Si hay apetito de deuda, la puedes colocar tan fácilmente que incluso puedas hacerlo con descuento a tu favor y durante mucho, mucho tiempo
El nivel de deuda pública en España se situará este año sobre el 118,5 % del PIB, después de crecer más de setenta puntos desde 2008. Aunque por razones obvias las cifras de este año guardan ciertas peculiaridades, al menos en su evolución, es obvio que su crecimiento a largo plazo es preocupante. Para otros países la evolución ha sido muy similar, como es el caso de los Estados Unidos, con cifras casi paralelas.
Solo por esta razón, el debate sobre el nivel de deuda está plenamente justificado ya que no deja de ser un compromiso que obliga a generaciones futuras hacerse cargo de los "excesos" de generaciones presentes. Además, su peso obliga a hacer frente a su servicio, lo que fuerza a los presupuestos de los países a dedicar una parte sustancial de sus recursos a pagar intereses cuando podrían servir para otros usos. La preocupación está buenamente justificada, por estas y más razones.
Sin embargo, el papel que juega la deuda en las economías es mucho más complejo, es más rico, con muchos matices frente al mero hecho de ser eso, simplemente deuda. Existe una visión naif sobre su papel y su naturaleza que nos lleva a debates erróneos. Pero dicha naturaleza, como las funciones que juega en una economía moderna, son más interesantes que la mera hipoteca de recursos futuros por parte de nuestros gobernantes.
David Andolfatto es de esos economistas que hay que leer. No tan solo sus trabajos académicos, sino en particular sus escritos de divulgación. No hace mucho escribió un texto muy interesante sobre el papel de la deuda pública en las economías actuales que, en mi opinión, no tiene desperdicio ni en una sola coma. Algunas de sus ideas os la dejo en los siguientes párrafos.
La deuda emitida por una familia es muy poco líquida, por lo que tiene escaso recorrido más allá del vínculo entre el acreedor y el deudor. La del estado puede venderse y comprarse muy fácilmente
En primer lugar, debemos entender que comparar la deuda del estado con la deuda de otros agentes no tiene en absoluto ningún sentido. Suele ser habitual dicha comparación del estilo "cuando una familia se endeuda y tal y cual y por lo tanto el estado debe hacer igual". Pues no, y esto por varias razones. En primer lugar porque el estado tiene, entiéndanme, vida ilimitada (no he querido decir infinita) y las familias no. Estas últimas, en un momento dado, deben hacer frente al honor de restituir la deuda. El estado puede, simplemente refinanciarla. Y esto introduce mucha diferencia. En segundo lugar, la deuda emitida por una familia es muy poco líquida, por lo que tiene escaso recorrido más allá del vínculo entre el acreedor y el deudor. La del estado puede venderse y comprarse muy fácilmente además de usarse como colateral en mercados secundarios. Esto es básico a la par que importante, pues cuando tienes mercado significa que tienes demanda y, si hay apetito de deuda, la puedes colocar tan fácilmente que incluso puedas hacerlo con descuento a tu favor y durante mucho, mucho tiempo.
Me explico (en realidad lo hace Andolfatto). Todos sabemos que los bancos se endeudan a corto plazo (depósitos) para prestar a largo, como base de una de sus mayores líneas de negocio. El beneficio está en el diferencial de tipos: pagar menos interés por lo que se pide prestado que por lo que se presta. En medio de esta diferencia están primas de riesgo y primas temporales diferentes. Pero asumiendo y diversificando en esas dimensiones, los bancos obtienen sus rentas. El estado hace lo propio. Pide prestado a un interés y "espera" una rentabilidad de la inversión de ese dinero a largo plazo mayor. ¿Cuál es esa rentabilidad? Pues el crecimiento de la economía. Si la economía crece a ritmos superiores a lo que viene a ser el interés que se paga por el stock de deuda, esta será sostenible y, si hay apetito por ella, se cuadra el círculo. Esto es así porque siempre habrá donde colocarla y, además, su precio no se verá debilitado no generando por ello inflación (existe una relación directa entre déficit público, precio de deuda y precio de los bienes).
La deuda pública se ha constituido como una necesidad para mantener liquidez segura por parte de las grandes empresas. Justo cuando buena parte de la deuda corporativa simplemente se volatilizó
Y para cerrar el círculo diseñado para esta lectura de verano nos queda comprender las razones de por qué pueda haber demanda y apetito por la deuda. Ese apetito viene por la misma razón por la que usted tiene una cuenta corriente en el banco -nos cuenta Andolfatto-. La necesidad de estructurar carteras de activos seguras (el banco central garantiza el valor de la deuda) y, a su vez, disponer de liquidez con cierta rentabilidad crea esa demanda. El problema es que las grandes empresas no quieren ni pueden tener sus importantes depósitos en cuentas corrientes, y en buena parte por seguridad (garantías de las cuentas bancarias), por lo que desean tener otros activos seguros, y que además sean líquidos. Y ¿qué mejor que un bono de un país que cumple y para cuyo activo hay un mercado secundario? Durante esta última década, de hecho, y tras la crisis financiera, la deuda pública se ha constituido como una necesidad para mantener liquidez segura por parte de las grandes empresas. Justo cuando buena parte de la deuda corporativa simplemente se volatilizó cuando se perdió la confianza en ella. Así pues, si algo ha mantenido y sostenido la estabilidad financiera durante estos últimos años ha sido la creación de ese activo que necesita la economía y para el que ha habido una gran demanda. Esto explica, por un lado, que haya habido una enorme expansión de la deuda pública y, por el otro, a precios elevados, lo que se corresponde tanto con tipos de interés bajos así como con estabilidad de precios.
Y es que la deuda pública ha adquirido un claro papel monetario. Su alta demanda para mantener seguras bolsas de liquidez, la existencia de potentes mercados secundarios que facilitan su transformación en efectivo y la seguridad de países que difícilmente no harán por desmerecer su compromiso explicarían buena parte de esta tendencia observada y que nos permite ver, de otro modo, esos niveles de deuda. Y del mismo modo que el dinero atesora valor, una deuda pública que, además de ser un activo, hace la función de dinero, hace lo propio.
Sin embargo, y para acabar, todo esto se sostiene bajo unas premisas muy sutiles enmarcadas en la confianza. Es esta la que hace que haya demanda, del mismo modo que usamos dinero emitido por el banco central, porque confiamos en él. Y si deuda es dinero, la premisa es exactamente la misma. Que se absorba la liquidez generada por la emisión de deuda, lo que hace sostenible los balances de bancos centrales y de las corporaciones depende de la confianza. Esta lo es todo y se puede perder. Es como si anduviéramos por un tronco sobre un río de lava. Cualquier paso en falso hará que todo acabe. Por lo tanto, todo lo expuesto no es una patente de corso para aprovecharse y abusar. Pues a largo plazo a los abusones que no tienen nada que ofrecer se les acaba dando la espalda.
Agradezco los comentarios de Kamal Romero, los cuales han sido muy útiles para la realización de este texto.
La riqueza de la deuda pública
El nivel de deuda pública en España se situará este año sobre el 118,5 % del PIB, después de crecer más de setenta puntos desde 2008. Aunque por razones obvias
asi que la deuda es lo mismo para todos, la incapacidad de hacer frente a las necesidades del presente; y cuando la deuda es mayuscula, es un sintoma de cortoplacismo, amenaza de desastre e ineptitud para gestionar a sus miembros y sus necesidades (los politicos a sus votantes)
subir el IBI, aproximandolo a la media en occidente, aprovechar la ventaja relativa de la gran cantidad de vivienda vacia que hay aqui; hacer bajar el precio de la vivienda, atraer compradores foraneos por el bajo precioEn España la mayoría de los ahorros de las clases medias está en vivienda
La tasa del alquiler, aunque creciente, es mucho menor que en UK, Austria, Alemania......
Por lo que si España tuviera que implementar este tipo de medidas, recaudaría MUCHÍSIMO MAS subiendo la fiscalidad de la vivienda que pegando un mordisco por sorpresa a las cuentas y depósitos.
Aparte que el dinero puede huir del pais o esconderse en paraisos fiscales muy facilmente, un adosado el la costa de alicante o un duplex en palencia no pueden huir.
La VIVIENDA es la forma de esclavitud económica elegida por el regimen "democrático" Español.
-Si la vivienda es nueva Pagas una vivienda sobrepreciada por el disparatado coste del suelo....y así las concejalías de urbanismo ayudan al partido via mordidas y el ayuntamiento tiene liquidez para colocar a asesores y enchufados
-Si la vivienda es de segunda mano o alquilas, pagas la mordida al propietario que se compró cinco pisos en Madrid en los 60-70 que a su vez mantiene el regimen con su voto a cambio de una pensión disparatadamente alta para lo que aportó, y ademas tiene sanidad gratis, autobus barato, ciajes del imserso, etc etc
-Pagas suministros (electricidad, agua, etc...) a empresas donde, a todos los niveles, hay muchísimos enchufados políticos
-Mantienes a los bancos con los intereses de las hipotecas, bancos que a su vez mantienen lazos con el poder político y financian sus campañas y desmanes. Al banco que se salga de lo esperado....mmm...recordemos Banesto y Mario Conde
-Pagas un tributo anual al ayuntamiento (IBI)
Los siervos de la gleba es el nombre con el que se conocen a los campesinos que, en la Edad Media y bajo un contexto feudal, establecían un contrato social y jurídico de servidumbre con un terrateniente.
Estos campesinos pasaban a estar adscritos a las propiedades del señor, un noble o un miembro de alto rango del clero, ofreciendo sus servicios y pagando tributos al mismo en forma de cosecha o de otros productos. Los siervos de la gleba se encontraban en unas condiciones cercanas a la esclavitud, aunque su señor feudal estaba obligado a respetarles algunos derechos.
siervo de la gleba= españolito medio
terrateniente= partido político
pero mas alla de la relaccion entre politicos y votantes, con su cortoplacismo, la sensacion de riqueza y el PIB artificial, mas alla esta que los politicos estan hasta los ojos de hipotecas y pisitos; asi que en vez de subir el IBI, lo intentar bajar, sobre todo los politicos locales
Silverdaemon6
Madmaxista
- Desde
- 31 Dic 2020
- Mensajes
- 3.595
- Fruta
- 14.263
Un artículo interesante sobre el tema candente de la inflación.
Esta articulista en general suele ser mas bien bullish en mi opinión pero bueno, en ese caso me parece interesante lo que dice
La endiablada incógnita de la inflación
Pocas veces hemos tenido que realizar una predicción tan difícil y a la vez tan importante: la evolución futura de la inflación. Normalmente no es difícil de predecir, pero resulta que la situación actual es todo menos normal.
El mercado se mueve en base a una pocas, pero muy potentes, fuerzas que van cambiando a lo largo del tiempo. Pero siempre hay una más importante que las demás. Hasta hace unos meses era la esa época en el 2020 de la que yo le hablo. Ahora es la inflación. Por muchos coletazos que dé la esa época en el 2020 de la que yo le hablo (y salvo que una de las variantes del bicho resultara resistente a cualquier tipo de banderilla).
Si entramos en una época de fuerte crecimiento como consecuencia del “tsunami” de liquidez de los bancos centrales y el estímulo económico de los gobiernos, lo lógico es que repunte la inflación. Y no me refiero al repunte actual, provocado por el cuello de botella de la salida de la esa época en el 2020 de la que yo le hablo, que podría ser temporal, sino en el medio plazo.
Ahora bien, existe otra teoría, igual de válida, que dice que si antes de la esa época en el 2020 de la que yo le hablo no había inflación, ahora tampoco tiene porque haberla. Realmente la estructura de la economía mundial no ha cambiado. Es más: los confinamientos han potenciado la revolución digital, que se ha demostrado claramente desinflacionista.
Para complicar más nuestro trabajo, carecemos de referencias históricas. Lo único parecido a salir de una esa época en el 2020 de la que yo le hablo global es salir de una guerra mundial, pero en esta ocasión la situación es diferente, dado que hay una revolución industrial en curso (la digital). Por cierto, y por si les interesa, hice un análisis de lo que hacen la economía y la inflación tras las guerras mundiales – esa época en el 2020 de la que yo le hablo incluida en la primera – , concretamente en el número de mayo de 2020 de mi newsletter “Los Cuadernos Del Mercado”. Lo pueden leer gratuitamente en mi web.
Así que, ante la falta de fiabilidad de los datos económicos, todos ellos contaminados por la volatilidad que supone salir de una esa época en el 2020 de la que yo le hablo global, y sin tener precedentes históricos asimilables, solo nos queda una solución: aplicar el sentido común (que por otra parte es uno de los mejores métodos de análisis que existen).
El sentido común aplicado al análisis de probabilidades en este caso me dice varias cosas. La primera es que la probabilidad de volver a una situación exactamente igual que la de antes de la esa época en el 2020 de la que yo le hablo es muy baja. Empezando porque ahora tenemos un nivel de oferta monetaria nunca visto y unos planes de estímulo que, si nos los hubieran contado hace un par de años, no nos lo habríamos creído. La probabilidad de que el crecimiento de las economías avanzadas en los próximos años sea muy superior al de antes de la esa época en el 2020 de la que yo le hablo es muy alta. Aunque sea fruto de un estímulo artificial.
Para complicar más nuestro trabajo, carecemos de referencias históricas
El crecimiento no tiene por qué ser inflacionista, pero si es potente y va acompañado de muchísima liquidez en el sistema, aumentan las probabilidades de que lo sea.
Además, hay una cuestión que plantearía el sentido común si fuera economista, y es que casi todas las grandes inversiones de los últimos tiempos han ido hacia la tecnología, no hacia las empresas que fabrican “cosas” – productos manufacturados, materiales, etc. - o que extraen materias primas, es decir, no han ido a la industria. La capacidad industrial no ha aumentado en la misma medida que la capacidad tecnológica.
Si aumentara significativamente la demanda global será fácil de satisfacer en la parte tecnológica (y no toda, miren a los semiconductores), pero ¿qué pasa con la demanda industrial (coches, lavadoras, materiales de construcción, baterías de litio, cableados, etc.- ? Pues que hay construir o ampliar fábricas, abrir minas, fletar barcos, etc. Y eso lleva tiempo. Como convencer al capital para que en lugar de limitarse a buscar unicornios tecnológicos decida invertir en capacidad de producción industrial. Todo ello retrat la posibilidad de equiparar la nueva demanda de productos y materias primas a la oferta actual.
Finalmente están los salarios. Son el componente más importante de un proceso inflacionista. Y en esta ocasión es muy difícil de predecir. En el medio plazo pesará el nivel de paro, que además en gran parte de Europa es endémico. Pero luego el crecimiento irá reduciendo el paro y es entonces cuando se notará de verdad la presión salarial, como es lógico. A esto hay que añadir que corren vientos de mejora retributiva y de reducción de los niveles de desigualdad, algo en lo que ha insistido el presidente Biden.
Lo tercero que me dice el sentido común es que la revolución digital no solo está viva y coleando, sino que está más fuerte que nunca. Esto la convierte en una especie de coeficiente reductor de las expectativas de inflación. Y no es un factor cualquiera: a ver quién es el “guapo” que sube precios en la distribución online o en cualquier aspecto relacionado con la tecnología o la digitalización, sin que un competidor los mantenga – o los baje – y le quite cuota de mercado.
Al final llegamos a una sencilla operación de suma y resta. Suma inflación el mayor crecimiento, el tsunami de liquidez, la demanda industrial y, más adelante, las políticas de mejora salarial y redistribución de la riqueza. Resta inflación la revolución digital. En mi opinión, el resultado de esta operación es que, a medio plazo, la inflación será claramente superior a lo que fue antes de la esa época en el 2020 de la que yo le hablo, pero que en ningún caso alcanzará niveles tipo años 70, 80 o 90.
A partir de ahí es relativamente fácil establecer valoraciones y predicciones tanto para la renta variable – que variarán mucho en función de los sectores - como para la renta fija, a la que a corto no le irá mal gracias a la ayuda de los bancos centrales, pero que a medio y largo plazo es una trampa para incautos. Porque hay que ser incauto para pensar que con una inflación del 2% merece la pena tener un bono con una rentabilidad cero o negativa. Ya se lo recordará el BCE cuando dentro de unos meses empiece a reducir sus compras de bonos.
recomendado por
El privilegio no es tanto después de todo:
El Tesoro de EEUU suspende los pagos de los fondos de jubilación
y salud del gobierno al restablecerse el límite de la deuda
U.S. Treasury suspends government retirement, health fund payments as debt limit resets
El Tesoro de EEUU suspende los pagos de los fondos de jubilación
y salud del gobierno al restablecerse el límite de la deuda
U.S. Treasury suspends government retirement, health fund payments as debt limit resets
¿alguna vez van a dejar de vivir de lo público?¿alguna vez se hablará de gastar menos en vez de confiscar más?
llabiegu
Madmaxista
mis diecesUn artículo interesante sobre el tema candente de la inflación.
Esta articulista en general suele ser mas bien bullish en mi opinión pero bueno, en ese caso me parece interesante lo que dice
La endiablada incógnita de la inflación
Pocas veces hemos tenido que realizar una predicción tan difícil y a la vez tan importante: la evolución futura de la inflación. Normalmente no es difícil de predecir, pero resulta que la situación actual es todo menos normal.
El mercado se mueve en base a una pocas, pero muy potentes, fuerzas que van cambiando a lo largo del tiempo. Pero siempre hay una más importante que las demás. Hasta hace unos meses era la esa época en el 2020 de la que yo le hablo. Ahora es la inflación. Por muchos coletazos que dé la esa época en el 2020 de la que yo le hablo (y salvo que una de las variantes del bicho resultara resistente a cualquier tipo de banderilla).
Si entramos en una época de fuerte crecimiento como consecuencia del “tsunami” de liquidez de los bancos centrales y el estímulo económico de los gobiernos, lo lógico es que repunte la inflación. Y no me refiero al repunte actual, provocado por el cuello de botella de la salida de la esa época en el 2020 de la que yo le hablo, que podría ser temporal, sino en el medio plazo.
Ahora bien, existe otra teoría, igual de válida, que dice que si antes de la esa época en el 2020 de la que yo le hablo no había inflación, ahora tampoco tiene porque haberla. Realmente la estructura de la economía mundial no ha cambiado. Es más: los confinamientos han potenciado la revolución digital, que se ha demostrado claramente desinflacionista.
Para complicar más nuestro trabajo, carecemos de referencias históricas. Lo único parecido a salir de una esa época en el 2020 de la que yo le hablo global es salir de una guerra mundial, pero en esta ocasión la situación es diferente, dado que hay una revolución industrial en curso (la digital). Por cierto, y por si les interesa, hice un análisis de lo que hacen la economía y la inflación tras las guerras mundiales – esa época en el 2020 de la que yo le hablo incluida en la primera – , concretamente en el número de mayo de 2020 de mi newsletter “Los Cuadernos Del Mercado”. Lo pueden leer gratuitamente en mi web.
Así que, ante la falta de fiabilidad de los datos económicos, todos ellos contaminados por la volatilidad que supone salir de una esa época en el 2020 de la que yo le hablo global, y sin tener precedentes históricos asimilables, solo nos queda una solución: aplicar el sentido común (que por otra parte es uno de los mejores métodos de análisis que existen).
El sentido común aplicado al análisis de probabilidades en este caso me dice varias cosas. La primera es que la probabilidad de volver a una situación exactamente igual que la de antes de la esa época en el 2020 de la que yo le hablo es muy baja. Empezando porque ahora tenemos un nivel de oferta monetaria nunca visto y unos planes de estímulo que, si nos los hubieran contado hace un par de años, no nos lo habríamos creído. La probabilidad de que el crecimiento de las economías avanzadas en los próximos años sea muy superior al de antes de la esa época en el 2020 de la que yo le hablo es muy alta. Aunque sea fruto de un estímulo artificial.
Para complicar más nuestro trabajo, carecemos de referencias históricas
El crecimiento no tiene por qué ser inflacionista, pero si es potente y va acompañado de muchísima liquidez en el sistema, aumentan las probabilidades de que lo sea.
Además, hay una cuestión que plantearía el sentido común si fuera economista, y es que casi todas las grandes inversiones de los últimos tiempos han ido hacia la tecnología, no hacia las empresas que fabrican “cosas” – productos manufacturados, materiales, etc. - o que extraen materias primas, es decir, no han ido a la industria. La capacidad industrial no ha aumentado en la misma medida que la capacidad tecnológica.
Si aumentara significativamente la demanda global será fácil de satisfacer en la parte tecnológica (y no toda, miren a los semiconductores), pero ¿qué pasa con la demanda industrial (coches, lavadoras, materiales de construcción, baterías de litio, cableados, etc.- ? Pues que hay construir o ampliar fábricas, abrir minas, fletar barcos, etc. Y eso lleva tiempo. Como convencer al capital para que en lugar de limitarse a buscar unicornios tecnológicos decida invertir en capacidad de producción industrial. Todo ello retrat la posibilidad de equiparar la nueva demanda de productos y materias primas a la oferta actual.
Finalmente están los salarios. Son el componente más importante de un proceso inflacionista. Y en esta ocasión es muy difícil de predecir. En el medio plazo pesará el nivel de paro, que además en gran parte de Europa es endémico. Pero luego el crecimiento irá reduciendo el paro y es entonces cuando se notará de verdad la presión salarial, como es lógico. A esto hay que añadir que corren vientos de mejora retributiva y de reducción de los niveles de desigualdad, algo en lo que ha insistido el presidente Biden.
Lo tercero que me dice el sentido común es que la revolución digital no solo está viva y coleando, sino que está más fuerte que nunca. Esto la convierte en una especie de coeficiente reductor de las expectativas de inflación. Y no es un factor cualquiera: a ver quién es el “guapo” que sube precios en la distribución online o en cualquier aspecto relacionado con la tecnología o la digitalización, sin que un competidor los mantenga – o los baje – y le quite cuota de mercado.
Al final llegamos a una sencilla operación de suma y resta. Suma inflación el mayor crecimiento, el tsunami de liquidez, la demanda industrial y, más adelante, las políticas de mejora salarial y redistribución de la riqueza. Resta inflación la revolución digital. En mi opinión, el resultado de esta operación es que, a medio plazo, la inflación será claramente superior a lo que fue antes de la esa época en el 2020 de la que yo le hablo, pero que en ningún caso alcanzará niveles tipo años 70, 80 o 90.
A partir de ahí es relativamente fácil establecer valoraciones y predicciones tanto para la renta variable – que variarán mucho en función de los sectores - como para la renta fija, a la que a corto no le irá mal gracias a la ayuda de los bancos centrales, pero que a medio y largo plazo es una trampa para incautos. Porque hay que ser incauto para pensar que con una inflación del 2% merece la pena tener un bono con una rentabilidad cero o negativa. Ya se lo recordará el BCE cuando dentro de unos meses empiece a reducir sus compras de bonos.
recomendado por

GarciaBarbon
Madmaxista
y si multiplicas por 4, sale MUCHO MAS CARO.Recuerdo, no hace muchos años, recibir las facturas de Endesa cada dos meses. Luego cambiaron y las mandaban mensuales, pero ahora las mandan cada quince días.
John Smmith
¿Y tu que miras?
- Desde
- 27 Nov 2019
- Mensajes
- 15.890
- Fruta
- 73.928
Porque podemos tener una muela infectada, pero cuando la infección está en todo el cuerpo, estamos en una situación complicada.Si Japón lleva años funcionando así, ¿por qué el resto del mundo no puede funcionar de la misma manera? @John Smmith
Es mi opinión.
John Smmith
¿Y tu que miras?
- Desde
- 27 Nov 2019
- Mensajes
- 15.890
- Fruta
- 73.928
Ademas el problema de la deuda publica nunca han sido los ingresos, si no los gastos y la gestion politica manirota.Con eso no reducirían la deuda pública ni un 7%
Por mas que ingresen, nuestros politicos ya se lo han gastado antes. Si no observar las ayudas europeas, que ya estan repartidas antes de llegar.
Pueden confiscar el 100% del patrimonio privado y seguiremos teniendo deficit publico.
Silverdaemon6
Madmaxista
- Desde
- 31 Dic 2020
- Mensajes
- 3.595
- Fruta
- 14.263
https://www.elconfidencial.com/econ...es-mediterraneo-espana-italia-grecia_3219455/
La esa época en el 2020 de la que yo le hablo del cobi19 provocó una contracción de la actividad como nunca había vivido la humanidad, con una caída brusca y coordinada en casi todos los países del mundo como resultado del ‘gran confinamiento’. Sin embargo, la crisis tuvo un impacto heterogéneo sobre la economía de las diferentes regiones en función de dos factores: la severidad de las restricciones aprobadas y la dependencia de los sectores en los que el consumo está ligado al contacto social, en especial el turismo.
Entre las grandes economías desarrolladas las del Mediterráneo han sido, sin ninguna duda, las más afectadas por la esa época en el 2020 de la que yo le hablo. España, Italia y Grecia sufrieron un brusco desplome del PIB del que todavía están lejos de recuperarse. En los casos de Italia y España, la contracción se vio intensificada por la dureza de la primera ola, que obligó a imponer restricciones muy severas. España registró el peor dato de todos, siendo el único cuya contracción alcanzó el doble dígito: exactamente el 10,8%. Por detrás se situaron Italia, con una caída del 8,7% y Grecia, con una recesión del 8,2%. La esa época en el 2020 de la que yo le hablo ha provocado un retroceso en el proceso de convergencia económica en la eurozona, señala el Banco Central Europeo en su Boletín Económico publicado el jueves.
El problema para los países del Mediterráneo no solo es la magnitud de la caída, es que ‘llueve sobre mojado’. En los últimos 15 años los tres países acumulan un lento declive en términos de producción por habitante si se compara con el resto de países del euro. No significa que no hayan crecido en este periodo, sino que lo han hecho más lentos que sus vecinos, lo que evidencia problemas estructurales de crecimiento en la región.
El PIB per cápita de los tres países se situó en 2020 en su nivel más bajo, en comparación con la media de la eurozona, desde la introducción del euro. En concreto, el PIB per cápita de España fue en 2020 de 26.500 euros, lo que fue algo menos de un 82% del PIB per cápita del conjunto de la eurozona (todos los datos están calculados en paridad de poder de compra para comparar el verdadero nivel de producción por territorios independientemente del nivel de precios).
Italia y Grecia también salieron del año de la esa época en el 2020 de la que yo le hablo en una posición muy delicada. De hecho, estos dos países están en una situación estructural incluso peor que la de España y son, claramente, los dos perdedores del euro. En el caso de Italia, que hasta 2004 disfrutaba de un PIB per cápita superior al del conjunto de la eurozona, en 2020 estaba ya un 11% por debajo. Grecia, como España, siempre ha estado por debajo de la media europea, sin embargo, cuando entró en la moneda única su PIB per cápita era un 23% inferior y en 2020 era ya casi un 40% inferior. Su evolución ha sido diferente a la de Portugal, cuyo PIB per cápita se ha mantenido estable durante las dos últimas décadas, lo que muestra que el país no ha tenido problemas para crecer al mismo ritmo que la eurozona y, además, con ciclos económicos muy similares a los del resto de socios.
Es cierto que los datos de estos países del Mediterráneo fueron extraordinariamente malos en 2020 y a lo largo de este año irán recuperando posiciones. Es lógico que así sea, ya que son los que tienen más margen de recuperación cuando la economía se vaya normalizando, en especial cuando retorne el turismo internacional. Sin embargo, el problema para ellos es que ya partían de una situación mala antes de la esa época en el 2020 de la que yo le hablo. En el caso de España, en 2018 y 2019 registró un crecimiento del PIB per cápita inferior al de la eurozona, lo que implica que volvió a perder posiciones respecto a la media comunitaria.
En estos dos años, el PIB per cápita de España pasó de ser un 13,4% inferior al de la eurozona en 2017 a un 14,5% inferior en 2019. Esto implica que el país ya estaba, antes de la esa época en el 2020 de la que yo le hablo, en unos niveles similares a los registrados en el año 2000 (14,9%). Esto era un regreso al punto de partida de la entrada al euro que dilapidaba definitivamente todos los avances en la convergencia logrados durante los años dos mil y que no eran más que el espejismo provocado por la burbuja inmobiliaria.
La realidad de España es que no ha tenido crecimiento relativo respecto a la eurozona desde el inicio del siglo, lo que implica que no ha existido convergencia. Además, los dos pasos atrás experimentados en los años 2018 y 2019, cuando el país se encontraba en una situación de equilibrio económico (output gap próximo a cero), evidencia los problemas de crecimiento que tiene el país.
Durante los años de salida de la crisis financiera, el crecimiento fue intenso, pero cuando se recuperó una situación de equilibrio, el avance fue lento y estuvo estimulado básicamente por el aumento de la población a través de la inmi gración. En definitiva, crecimiento extensivo (más mano de obra) pero no intensivo (más productividad) que mantiene atascado al PIB per cápita. De hecho, en los ocho trimestres de 2018 y 2019 la productividad por puesto de trabajo cayó en seis y la productividad por hora trabajada cayó en cuatro de ellos.
Esta era la realidad económica de España antes del estallido de la esa época en el 2020 de la que yo le hablo: un país con graves problemas de crecimiento potencial por varios motivos: la escasa inversión, tanto pública como privada; la temporalidad en el empleo, que lastra la acumulación de capital humano, y la elevada dependencia del capital exterior, que controla muchas empresas del país, entre ellas, algunas de las más importantes y de las más innovadoras.
Todos estos problemas estructurales llevan décadas lastrando el crecimiento del país, pero han sido ampliamente ignorados por los líderes políticos. Italia y Grecia tienen algunos retos diferentes, pero coinciden con España en la incapacidad política para resolverlos. En el caso de Grecia, arrastra los problemas del enorme volumen de deuda pública que ha forzado a adoptar unas políticas de austeridad que han descapitalizado su economía. Mientras, Italia sigue asistiendo a la decadencia de su tejido industrial y sus infraestructuras que hace décadas competían a primer nivel mundial y que actualmente apenas resisten con inversión extranjera.
Grecia e Italia están en una situación económica mucho más delicada que la española. Por ejemplo, la productividad real por persona se ha reducido en ambos países desde la creación del euro (1999) y la productividad por hora trabajada era prácticamente la misma. Esto es, en 20 años apenas se produjo ninguna mejora. En este periodo, la productividad por hora de España creció un 17%, una cifra que es igualmente inferior a la del conjunto de la eurozona, que supera el 19% y se sitúa muy lejos de Francia o Alemania, donde supera el 21%.
En definitiva, aunque estos países del Mediterráneo van creciendo, tendencia inevitable gracias a la tecnología y al crecimiento de la población, el avance relativo es muy pobre por la baja productividad. Si hay un indicador que, como el algodón, no engaña, ese es el de la inversión. Una baja inversión se relaciona, inevitablemente, con un bajo crecimiento en el medio y largo plazo, y es justo lo que les pasa a estos países.
En España la inversión (medida como formación bruta de capital fijo) creció un 24% desde el año 1999 hasta 2019. Este avance no solo es seis puntos inferior al de la eurozona (un 25% menos), sino que también ha sido inferior al crecimiento del PIB. Como consecuencia, el peso de la inversión sobre el total de la economía nacional ha pasado de situarse en el entorno del 25% hace 20 años a acumular ya nueve años por debajo del 20%. El último dato, de 2020, la inversión fue del 19,8%, dos puntos por debajo del conjunto de la eurozona.
Este bajo nivel de inversión bruta, que se repite en Italia, Grecia y otros países del sur de Europa, como Portugal o Eslovenia, implica que el grueso de los recursos se destinan a reponer el capital gastado. Este déficit inversor, acumulado a lo largo de los años, ha supuesto una losa para el crecimiento potencial que el plan europeo de recuperación quiere vencer. En su Boletín Económico, el BCE señala que el programa Next Generation EU debería “mejorar los fundamentos estructurales de las economías y promover una recuperación más inclusiva”. En resumen, debería “contribuir a reducir el aumento de las divergencias económicas en la zona del euro”. Ya es hora de intentar revertir una tendencia que dura más de una década y que ha sido ampliamente ignorada.
Silverdaemon6
Madmaxista
- Desde
- 31 Dic 2020
- Mensajes
- 3.595
- Fruta
- 14.263
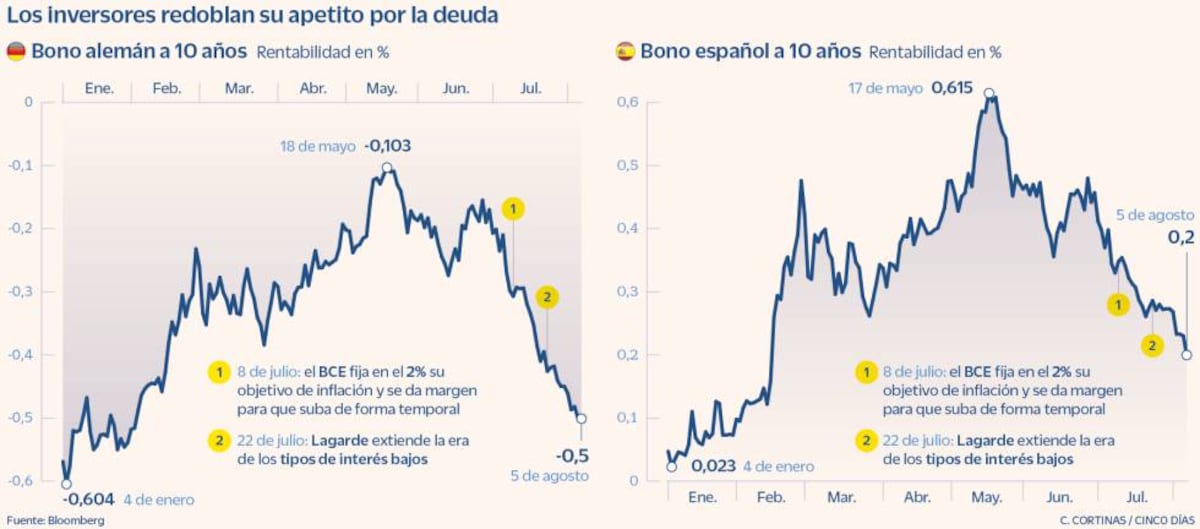
La deuda alemana cae a mínimos de febrero y aleja el fantasma de la inflación
El ‘bund’ a 10 años baja del -0,5% por primera vez en cinco meses
 cincodias.elpais.com
Los inversores redoblan su apetito por la deuda, un comportamiento que se está viendo respaldado por el compromiso de los bancos centrales de mantener sin cambios sus políticas monetarias y la aparición de nuevos temores respecto a la evolución de la esa época en el 2020 de la que yo le hablo y su incidencia en la economía. En un escenario en el que las nuevas variantes amenazan con echar por tierra los avances en el proceso de banderilla y en el que crecen las voces que apuntan a la posibilidad de que la recuperación económica haya tocado techo, los inversores aumentan su exposición a la renta fija. Esto se traduce en una caída de los rendimientos y el consiguiente aplanamiento de las curvas de deuda.
Aunque la tendencia es generalizada, el mercado alemán es el mejor exponente con su bono a diez años, referencia para la eurozona, en el -0,5%, mínimo de hace cinco meses. Mientras la deuda con vencimiento en 2031 cae por debajo del tipo de depósito aplicado por el BCE y antiguo límite por debajo del cual la institución no compraba deuda, las rentabilidades negativas se extienden a los títulos a 30 años. El bono alemán con vencimiento en 2051 se sitúa en el -0,047%, mínimo del pasado febrero, lo que significa que toda la deuda de la locomotora de Europa cotiza ya en negativo. Lejos quedan ya el -0,1% al que llegó a cotizar la deuda a 10 años y el 0,46% que registraron los bonos a 30 años en mayo. Entre febrero y mayo el mercado de deuda se dejó arrastrar por los elevados niveles de inflación y las expectativas de una pronta retirada de los estímulos monetarios, un sentimiento que llevó a la deuda alemana a 10 años a repuntar 50 puntos básicos, ascensos que en la española y estadounidense rondaron los 40 y 70 puntos, respectivamente.
El giro experimentado en las últimas sesiones, a medida que los bancos centrales han confirmado que los tipos cero seguirán imperando aún durante un largo periodo de tiempo, ha cogido por sorpresa a muchos inversores que esperaban que la recuperación económica y el aumento de la inflación elevaran los costes de financiación. La deuda pública periférica no se desmarca de esta tendencia con el bono español a 10 años en el 0,2%, mínimos de febrero, y los títulos italianos a dos años por debajo del -0,5% por primera vez en su historia. Fuera de la zona euro, otras referencias como el bono japonés con vencimiento en 2031 se sitúa en el 0,003%, mínimos de diciembre, mientras el estadounidense al mismo plazo cotiza en el 1,2%, niveles de febrero y lejos del 1,74% de marzo.
El aplanamiento de las curvas de deuda y la entrada en negativo de nuevas referencias está contribuyendo al aumento del volumen de deuda en negativo. En la actualidad 16,5 billones de dólares (14 billones de euros) cotizan con tipos negativos, el nivel más alto en seis meses, pero a cierta distancia aún del récord de 18 billones de dólares (15,2 billones de euros) de diciembre, mes en el que España cobró por vender deuda a 10 años por primera vez en su historia.
La caída de los rendimientos en las últimas sesiones es compatible con el aumento de la oferta. Alemania colocó el martes 3.273 millones en deuda a cinco años al -0,76%, una operación en la que las órdenes de compra superaron los 5.273 millones. Ayer fue el turno de España. En la primera subasta del mes de agosto, el Tesoro vendió ayer 5.089 millones en bonos y obligaciones. El apetito y confianza de los inversores se dejó sentir en la demanda, que alcanzó los 8.380 millones, y permitió rebajar los tipos en las referencias a tres, cinco y 10 años, así como en la deuda indexada a la inflación.
Mientras los inversores vuelven a mirar a la renta fija, en el mercado siguen sobrevolando los fantasmas de la inflación. En junio la tasa interanual en EE UU repuntó al 5,4%, el dato más alto en 13 años. A pesar de este ascenso, en la pasada reunión la Reserva Federal reiteró que los niveles actuales son transitorios propiciados en su mayoría por el efecto base, los cuellos de botella en las cadenas de producción y el alza de las materias primas como el Brent, que sube un 21% en 2021.
La institución que preside Jerome Powell ha empezado a preparar el terreno para una reducción de las compras de deuda, un anuncio que se espera en la cita de septiembre. Pero no será hasta diciembre o comienzos de 2022 cuando el tapering se haga efectivo. Los expertos creen que es pronto hablar de la inflación como un riesgo estructural y consideran que el alza los precios ha tocado techo.
Última edición:
John Smmith
¿Y tu que miras?
- Desde
- 27 Nov 2019
- Mensajes
- 15.890
- Fruta
- 73.928
El otro día, en este hilo compartieron esta gráfica.https://www.elconfidencial.com/econ...es-mediterraneo-espana-italia-grecia_3219455/
La esa época en el 2020 de la que yo le hablo del cobi19 provocó una contracción de la actividad como nunca había vivido la humanidad, con una caída brusca y coordinada en casi todos los países del mundo como resultado del ‘gran confinamiento’. Sin embargo, la crisis tuvo un impacto heterogéneo sobre la economía de las diferentes regiones en función de dos factores: la severidad de las restricciones aprobadas y la dependencia de los sectores en los que el consumo está ligado al contacto social, en especial el turismo.
Entre las grandes economías desarrolladas las del Mediterráneo han sido, sin ninguna duda, las más afectadas por la esa época en el 2020 de la que yo le hablo. España, Italia y Grecia sufrieron un brusco desplome del PIB del que todavía están lejos de recuperarse. En los casos de Italia y España, la contracción se vio intensificada por la dureza de la primera ola, que obligó a imponer restricciones muy severas. España registró el peor dato de todos, siendo el único cuya contracción alcanzó el doble dígito: exactamente el 10,8%. Por detrás se situaron Italia, con una caída del 8,7% y Grecia, con una recesión del 8,2%. La esa época en el 2020 de la que yo le hablo ha provocado un retroceso en el proceso de convergencia económica en la eurozona, señala el Banco Central Europeo en su Boletín Económico publicado el jueves.
El problema para los países del Mediterráneo no solo es la magnitud de la caída, es que ‘llueve sobre mojado’. En los últimos 15 años los tres países acumulan un lento declive en términos de producción por habitante si se compara con el resto de países del euro. No significa que no hayan crecido en este periodo, sino que lo han hecho más lentos que sus vecinos, lo que evidencia problemas estructurales de crecimiento en la región.
El PIB per cápita de los tres países se situó en 2020 en su nivel más bajo, en comparación con la media de la eurozona, desde la introducción del euro. En concreto, el PIB per cápita de España fue en 2020 de 26.500 euros, lo que fue algo menos de un 82% del PIB per cápita del conjunto de la eurozona (todos los datos están calculados en paridad de poder de compra para comparar el verdadero nivel de producción por territorios independientemente del nivel de precios).
Italia y Grecia también salieron del año de la esa época en el 2020 de la que yo le hablo en una posición muy delicada. De hecho, estos dos países están en una situación estructural incluso peor que la de España y son, claramente, los dos perdedores del euro. En el caso de Italia, que hasta 2004 disfrutaba de un PIB per cápita superior al del conjunto de la eurozona, en 2020 estaba ya un 11% por debajo. Grecia, como España, siempre ha estado por debajo de la media europea, sin embargo, cuando entró en la moneda única su PIB per cápita era un 23% inferior y en 2020 era ya casi un 40% inferior. Su evolución ha sido diferente a la de Portugal, cuyo PIB per cápita se ha mantenido estable durante las dos últimas décadas, lo que muestra que el país no ha tenido problemas para crecer al mismo ritmo que la eurozona y, además, con ciclos económicos muy similares a los del resto de socios.
Es cierto que los datos de estos países del Mediterráneo fueron extraordinariamente malos en 2020 y a lo largo de este año irán recuperando posiciones. Es lógico que así sea, ya que son los que tienen más margen de recuperación cuando la economía se vaya normalizando, en especial cuando retorne el turismo internacional. Sin embargo, el problema para ellos es que ya partían de una situación mala antes de la esa época en el 2020 de la que yo le hablo. En el caso de España, en 2018 y 2019 registró un crecimiento del PIB per cápita inferior al de la eurozona, lo que implica que volvió a perder posiciones respecto a la media comunitaria.
En estos dos años, el PIB per cápita de España pasó de ser un 13,4% inferior al de la eurozona en 2017 a un 14,5% inferior en 2019. Esto implica que el país ya estaba, antes de la esa época en el 2020 de la que yo le hablo, en unos niveles similares a los registrados en el año 2000 (14,9%). Esto era un regreso al punto de partida de la entrada al euro que dilapidaba definitivamente todos los avances en la convergencia logrados durante los años dos mil y que no eran más que el espejismo provocado por la burbuja inmobiliaria.
La realidad de España es que no ha tenido crecimiento relativo respecto a la eurozona desde el inicio del siglo, lo que implica que no ha existido convergencia. Además, los dos pasos atrás experimentados en los años 2018 y 2019, cuando el país se encontraba en una situación de equilibrio económico (output gap próximo a cero), evidencia los problemas de crecimiento que tiene el país.
Durante los años de salida de la crisis financiera, el crecimiento fue intenso, pero cuando se recuperó una situación de equilibrio, el avance fue lento y estuvo estimulado básicamente por el aumento de la población a través de la inmi gración. En definitiva, crecimiento extensivo (más mano de obra) pero no intensivo (más productividad) que mantiene atascado al PIB per cápita. De hecho, en los ocho trimestres de 2018 y 2019 la productividad por puesto de trabajo cayó en seis y la productividad por hora trabajada cayó en cuatro de ellos.
Esta era la realidad económica de España antes del estallido de la esa época en el 2020 de la que yo le hablo: un país con graves problemas de crecimiento potencial por varios motivos: la escasa inversión, tanto pública como privada; la temporalidad en el empleo, que lastra la acumulación de capital humano, y la elevada dependencia del capital exterior, que controla muchas empresas del país, entre ellas, algunas de las más importantes y de las más innovadoras.
Todos estos problemas estructurales llevan décadas lastrando el crecimiento del país, pero han sido ampliamente ignorados por los líderes políticos. Italia y Grecia tienen algunos retos diferentes, pero coinciden con España en la incapacidad política para resolverlos. En el caso de Grecia, arrastra los problemas del enorme volumen de deuda pública que ha forzado a adoptar unas políticas de austeridad que han descapitalizado su economía. Mientras, Italia sigue asistiendo a la decadencia de su tejido industrial y sus infraestructuras que hace décadas competían a primer nivel mundial y que actualmente apenas resisten con inversión extranjera.
Grecia e Italia están en una situación económica mucho más delicada que la española. Por ejemplo, la productividad real por persona se ha reducido en ambos países desde la creación del euro (1999) y la productividad por hora trabajada era prácticamente la misma. Esto es, en 20 años apenas se produjo ninguna mejora. En este periodo, la productividad por hora de España creció un 17%, una cifra que es igualmente inferior a la del conjunto de la eurozona, que supera el 19% y se sitúa muy lejos de Francia o Alemania, donde supera el 21%.
En definitiva, aunque estos países del Mediterráneo van creciendo, tendencia inevitable gracias a la tecnología y al crecimiento de la población, el avance relativo es muy pobre por la baja productividad. Si hay un indicador que, como el algodón, no engaña, ese es el de la inversión. Una baja inversión se relaciona, inevitablemente, con un bajo crecimiento en el medio y largo plazo, y es justo lo que les pasa a estos países.
En España la inversión (medida como formación bruta de capital fijo) creció un 24% desde el año 1999 hasta 2019. Este avance no solo es seis puntos inferior al de la eurozona (un 25% menos), sino que también ha sido inferior al crecimiento del PIB. Como consecuencia, el peso de la inversión sobre el total de la economía nacional ha pasado de situarse en el entorno del 25% hace 20 años a acumular ya nueve años por debajo del 20%. El último dato, de 2020, la inversión fue del 19,8%, dos puntos por debajo del conjunto de la eurozona.
Este bajo nivel de inversión bruta, que se repite en Italia, Grecia y otros países del sur de Europa, como Portugal o Eslovenia, implica que el grueso de los recursos se destinan a reponer el capital gastado. Este déficit inversor, acumulado a lo largo de los años, ha supuesto una losa para el crecimiento potencial que el plan europeo de recuperación quiere vencer. En su Boletín Económico, el BCE señala que el programa Next Generation EU debería “mejorar los fundamentos estructurales de las economías y promover una recuperación más inclusiva”. En resumen, debería “contribuir a reducir el aumento de las divergencias económicas en la zona del euro”. Ya es hora de intentar revertir una tendencia que dura más de una década y que ha sido ampliamente ignorada.
(adjunto visible para usuarios registrados)
¿De qué productividad vamos a hablar? Si restamos, a la zona verde, los que viven del BOE (ONG, empresas subcontratadas o que prestan servicios a la administración, casi como único cliente...), empleados de banca que, a fin de cuentas, los hemos rescatado, los contratos a tiempo parcial o de 35 horas semanales (que suena muy bonito, pero eso es poco más de media jornada) (EDITO: trabajadores obsoletos no recuperables en espera de tomar alguna decisión. Trabajadores de sectores en vías de extinción) y otras cuestiones que seguro que se me olvidan. En España solo producen los que trabajan. Y no solo eso, ese ambiente social de no trabajar induce a quien trabaja a la desidia, a trabajar lo justo y necesario para no sentirse el más perjudicado.
¿Qué productividad se puede obtener con todos esos insumos?
Está más que probado que no trabajar no nos lleva a crear, sino al aburrimiento. Cuando la gente se aburre hace patidifuseces de forma compulsiva (consumo, deporte, denuncias...) todo tipo de patidifuseces para mantener la mente ocupada. Raramente crea algo para la sociedad, si no al contrario, arremete contra ella exigiendo más.
Y todo eso se ha de pagar, a cargo de los cuatro que reman y su descendencia.
En ese ambiente ¿qué empresa o empresario va a aparecer por este país para jugarse el dinero?
Ante ese panorama solo cabe esperar el colapso. Si no fuera que toda Europa está igual, totalmente parasitada, lo más sensato sería dejar los países como España a su suerte. Y digo eso porque tengo claro que un burro nunca seguirá el paso de un corcel, lo único que se puede conseguir es que el corcel ande al paso del burro, esa es la realidad por mucho que nos pese.
Adjuntos
Archivo oculto para usuarios no registrados
Última edición:
tixel
Madmaxista
Si todo eso significa la gloria del estado, bienvenida sea. A mayores, cuando los forasteros vean que están mejor en su país que aquí a lo mejor deciden largarse. Un win-win. Y aquí ya salimos de situaciones peores, aunque era cuando la gente tenía otros valores. Hoy va a estar muy complicado.El otro día, en este hilo compartieron esta gráfica.
(adjunto visible para usuarios registrados)
¿De qué productividad vamos a hablar? Si restamos, a la zona verde, los que viven del BOE (ONG, empresas subcontratadas o que prestan servicios a la administración, casi como único cliente...), empleados de banca que, a fin de cuentas, los hemos rescatado, los contratos a tiempo parcial o de 35 horas semanales (que suena muy bonito, pero eso es poco más de media jornada) (EDITO: trabajadores obsoletos no recuperables en espera de tomar alguna decisión. Trabajadores de sectores en vías de extinción) y otras cuestiones que seguro que se me olvidan. En España solo producen los que trabajan. Y no solo eso, ese ambiente social de no trabajar induce a quien trabaja a la desidia, a trabajar lo justo y necesario para no sentirse el más perjudicado.
¿Qué productividad se puede obtener con todos esos insumos?
Está más que probado que no trabajar no nos lleva a crear, sino al aburrimiento. Cuando la gente se aburre hace patidifuseces de forma compulsiva (consumo, deporte, denuncias...) todo tipo de patidifuseces para mantener la mente ocupada. Raramente crea algo para la sociedad, si no al contrario, arremete contra ella exigiendo más.
Y todo eso se ha de pagar, a cargo de los cuatro que reman y su descendencia.
En ese ambiente ¿qué empresa o empresario va a aparecer por este país para jugarse el dinero?
Ante ese panorama solo cabe esperar el colapso. Si no fuera que toda Europa está igual, totalmente parasitada, lo más sensato sería dejar los países como España a su suerte. Y digo eso porque tengo claro que un burro nunca seguirá el paso de un corcel, lo único que se puede conseguir es que el corcel ande al paso del burro, esa es la realidad por mucho que nos pese.
Última edición:
John Smmith
¿Y tu que miras?
- Desde
- 27 Nov 2019
- Mensajes
- 15.890
- Fruta
- 73.928
Cuanto le va a tocar a España en este sorteo? Segun wiki Argentina participa con un 1.9% y España con un 4.4%. el doble eso serian casi 8.000 millones. ¿alguien sabe algo?
Aparte, cuando estos apuestan, apuestan a perecid seguro.
No es que me importe mucho, pero tengo curiosidad por saber si españa se apunta a las nuevas "ayudas envenenadas" de esos usureros.
"La asignación de DEG beneficiará a todos los países miembros, abordará la necesidad de reservas a escala mundial y a largo plazo, generará confianza y promoverá la resiliencia y estabilidad de la economía mundial. En particular, ayudará a los países miembros más vulnerables que están luchando contra los estragos de la crisis provocada por la ELbichito-19», señaló la Directora Gerente del FMI, Kristalina Georgieva.
La asignación general de DEG entrará en vigor el 23 de agosto de 2021. Los nuevos DEG serán acreditados a los países miembros del FMI en proporción con sus actuales cuotas en la institución."
La tasa de interés del DEG (DEGi)
Determinado semanalmente sobre la base de un promedio ponderado de tasas de interés representativas de instrumentos de deuda pública a corto plazo en los mercados de dinero de las monedas de la cesta del DEG, con un piso de 5 puntos básicos. Se publica en el sitio web del FMI. Aprox. 0,05%
Viene, duro duro, esto va a doler.
Aparte, cuando estos apuestan, apuestan a perecid seguro.
No es que me importe mucho, pero tengo curiosidad por saber si españa se apunta a las nuevas "ayudas envenenadas" de esos usureros.
"La asignación de DEG beneficiará a todos los países miembros, abordará la necesidad de reservas a escala mundial y a largo plazo, generará confianza y promoverá la resiliencia y estabilidad de la economía mundial. En particular, ayudará a los países miembros más vulnerables que están luchando contra los estragos de la crisis provocada por la ELbichito-19», señaló la Directora Gerente del FMI, Kristalina Georgieva.
La asignación general de DEG entrará en vigor el 23 de agosto de 2021. Los nuevos DEG serán acreditados a los países miembros del FMI en proporción con sus actuales cuotas en la institución."
La tasa de interés del DEG (DEGi)
Determinado semanalmente sobre la base de un promedio ponderado de tasas de interés representativas de instrumentos de deuda pública a corto plazo en los mercados de dinero de las monedas de la cesta del DEG, con un piso de 5 puntos básicos. Se publica en el sitio web del FMI. Aprox. 0,05%
Todos los países miembros se beneficiarán de la asignación de DEG recién aprobada, que entrará en vigor el 23 de agosto de 2021. Más información en https://t.co/lRal4FwsmK pic.twitter.com/bCMw4WCJpi
— FMI Ver en X
Viene, duro duro, esto va a doler.
Última edición:
Eso es una prueba. Más fiat. Pero es una cantidad irrisoria.Cuanto le va a tocar a España en este sorteo? Segun wiki Argentina participa con un 1.9% y España con un 4.4%. el doble eso serian casi 8.000 millones. ¿alguien sabe algo?
Aparte, cuando estos apuestan, apuestan a perecid seguro.
No es que me importe mucho, pero tengo curiosidad por saber si españa se apunta a las nuevas "ayudas envenenadas" de esos usureros.
"La asignación de DEG beneficiará a todos los países miembros, abordará la necesidad de reservas a escala mundial y a largo plazo, generará confianza y promoverá la resiliencia y estabilidad de la economía mundial. En particular, ayudará a los países miembros más vulnerables que están luchando contra los estragos de la crisis provocada por la ELbichito-19», señaló la Directora Gerente del FMI, Kristalina Georgieva.
La asignación general de DEG entrará en vigor el 23 de agosto de 2021. Los nuevos DEG serán acreditados a los países miembros del FMI en proporción con sus actuales cuotas en la institución."
La tasa de interés del DEG (DEGi)
Determinado semanalmente sobre la base de un promedio ponderado de tasas de interés representativas de instrumentos de deuda pública a corto plazo en los mercados de dinero de las monedas de la cesta del DEG, con un piso de 5 puntos básicos. Se publica en el sitio web del FMI. Aprox. 0,05%
Todos los países miembros se beneficiarán de la asignación de DEG recién aprobada, que entrará en vigor el 23 de agosto de 2021. Más información en https://t.co/lRal4FwsmK pic.twitter.com/bCMw4WCJpi
— FMI Ver en X
Viene, duro duro, esto va a doler.
Tengo algunas preguntas:
¿Serán los DEG el sustituto monetario del dólar para los intercambios comerciales internacionales?
¿Pueden ser los DEG la futura criptomoneda única mundial?
Enviado desde mi GT-I9060I mediante Tapatalk
Silverdaemon6
Madmaxista
- Desde
- 31 Dic 2020
- Mensajes
- 3.595
- Fruta
- 14.263
Si Japón lleva años funcionando así, ¿por qué el resto del mundo no puede funcionar de la misma manera? @John Smmith