
Banco BIG (en España) - Depósito al 4% TAE a 6 meses
- Autor del tema Surfer
- Fecha de inicio
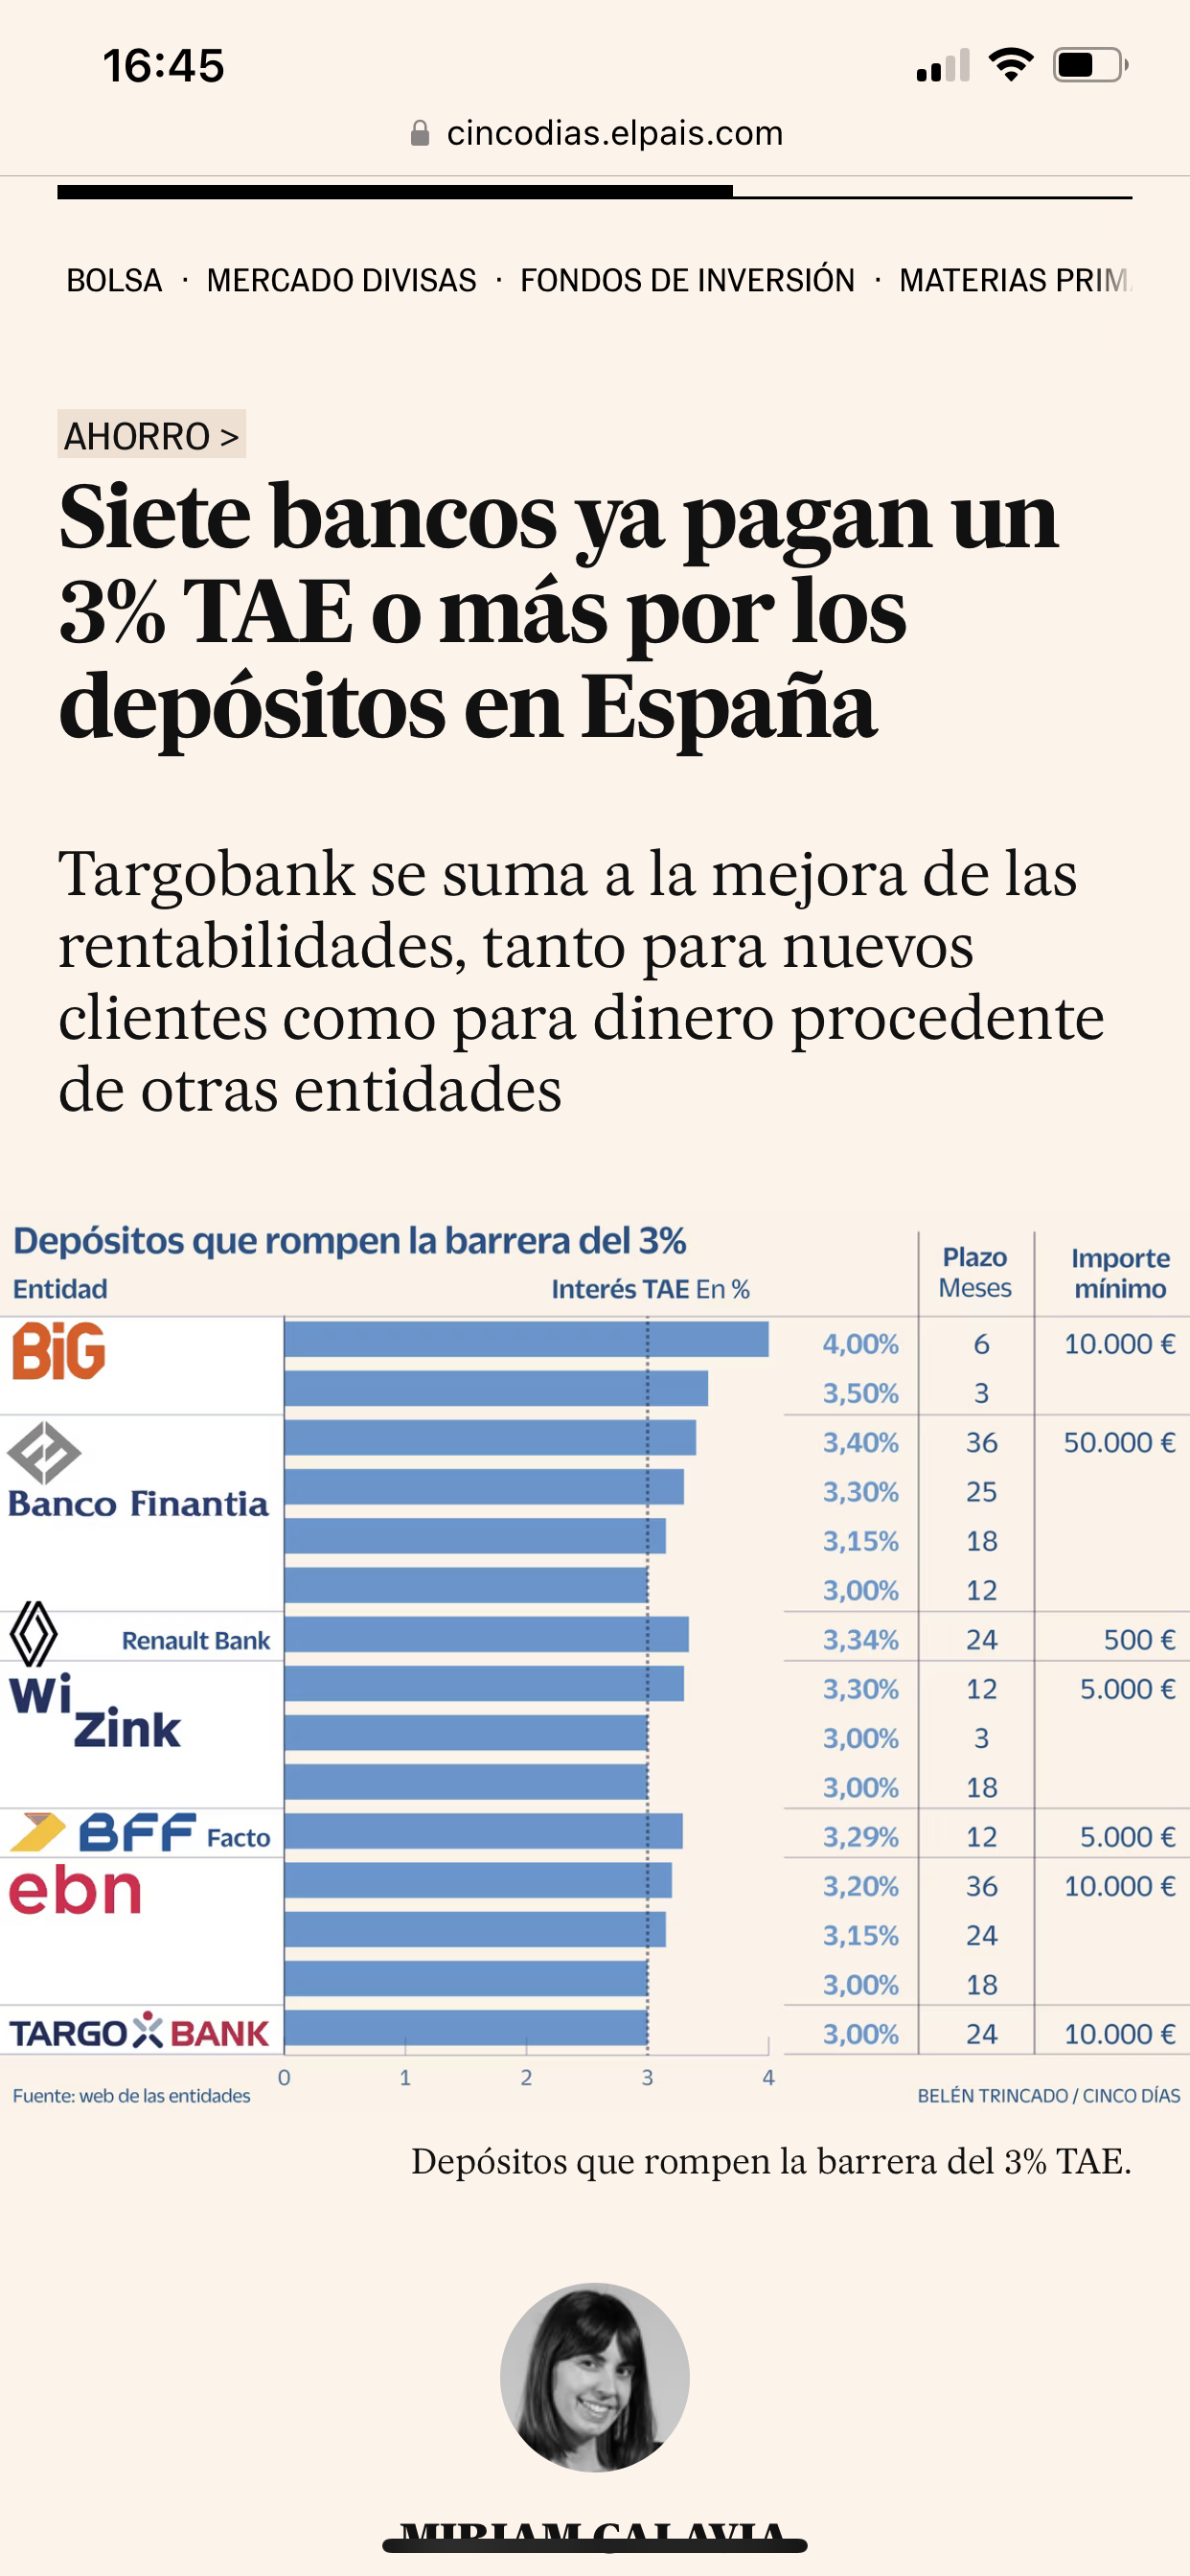
El 4% TAE de BIG a seis meses: la oferta que se pagó en papeleo
El cartel decía 4%. El calendario decía seis meses. Y el banco, portugués. El Banco de Investimento Global (BIG) puso en el escaparate español, en mayo de 2023, dos depósitos a plazo que brillaban en un mercado anestesiado: un 3,5% TAE a tres meses y un 4% TAE a seis meses, con IBAN español, retenciones que aparecen solas en el borrador de la renta —sin modelo 720— y el Fondo de Garantía de Depósitos de Portugal como red de seguridad. Sobre el papel, el mejor rendimiento del momento. En la práctica, la letra pequeña y la aplicación tardarían poco en pasar factura.Las condiciones detrás de un 4% TAE a seis meses
El tramo al 4% admite entre 10.000 y 75.000 euros. El del 3,5% va de 1.000 a 50.000. Cada cliente puede tener un máximo de dos depósitos y solo uno por plazo. Según la información difundida en la promoción, el alta se hace solo desde la app, con permiso de ubicación y consentimiento de datos, no admiten dos titulares y quedan fuera para residentes fiscales en Navarra o País Vasco. El cobro es al vencimiento, la hora de corte son las 16:00 y la cuenta se cancela si pasa 24 meses sin movimientos o si no se ingresan 100 euros en los tres primeros meses.A cambio del alta, el banco abre una cuenta corriente sin remunerar, una «Gran Cuenta» al 0,10% y una cuenta de valores que, en realidad, es el efectivo para operar con el bróker de la casa; la custodia real descansa en Saxo Bank. Si esa cuenta se queda a cero y sin usar, no genera comisión nunca. Si tiene liquidez y acumula un año sin movimientos, 36 euros más IVA. Las transferencias salen gratis hasta 50.000 euros al día; por encima, 30 euros de coste. Inmediatas, ninguna.
¿Es un 4% anual o un 2% en total?
Aquí se partió el consenso. El TAE es una tasa anual y el depósito dura la mitad: sobre 100.000 euros, seis meses al 4% dejan 2.000 euros brutos, no 4.000. De ahí que una parte del público leyera la oferta como un «2% real» y otra respondiera, con aritmética impecable, que ese 2% solo existe si alguien deja el dinero parado el semestre restante, cosa que nadie está obligado a hacer. Si a los seis meses se recoge el capital y se coloca al mismo tipo en otra entidad, el rendimiento anual vuelve a ser del 4%. Si se aparca al 0%, efectivamente se convierte en un 2%.La discrepancia no era financiera, era de horizonte temporal. De fondo latía una sospecha más incómoda: ¿qué pasará dentro de seis meses? Nadie firma hoy el tipo que ofrecerá el mercado en la siguiente vuelta, y ahí es donde el discurso del ahorrador conservador se cruza con el del cazador de promociones.
Cuánto queda limpio por el tramo máximo
Según el desglose que circuló en el hilo, los 75.000 euros tope del depósito al 4% a seis meses producen 1.500 euros brutos; aplicada la retención del 19%, quedan 1.215 euros netos. Quien además contratara el segundo depósito, el del 3,5%, sumaba otro tramo de intereses, con el detalle de que los importes que exceden la cobertura del fondo portugués van sin red. El cálculo completo, desglosado tramo a tramo, es donde más se enredó la conversación.Facto, EBN y RenaultBank: con quién competía
La alternativa más citada fue Cuenta Facto, que subió su oferta al 3,55% a partir de seis meses y pagaba un 3,03% a tres. EBN Banco ofrecía un 3,20% TAE a doce meses (3,16% TIN) y un 3% a seis, RenaultBank un 2,27% sin límite de saldo y MyInvestor un 2% hasta 50.000 euros. La comparación dejaba a BIG por delante en rendimiento inmediato y por detrás en comodidad, y esa es exactamente la disyuntiva que se repitió a lo largo del hilo.El problema no fue el interés: fue validar la cuenta
Sobre el papel, la contratación era inmediata. Los tiempos reales que se fueron acumulando: tres días, ocho, diez, doce y hasta 19 días con la aplicación repitiendo que la cuenta seguía «en activación». IBAN entregado, operativa bloqueada, y depósitos caducados por el camino. Varios solicitantes pidieron directamente la baja sin haber transferido un solo euro, y algunos descubrieron que la baja tampoco se tramitaba con rapidez. Para un producto que vive de la ventana temporal, el cuello de botella estaba justo donde más dolía.Del 4% al 1%: el recorte que cerró la historia
Al final la oferta se deshinchó. Los tipos que quedaron en el escaparate del banco: doce meses al 2,35%, seis meses al 1,75% y tres meses al 1%. El 4% que había atraído toda la atención ya no aparece en la web, y la conversación derivó hacia lo de siempre: si conviene asegurar un plazo corto por si el mercado mejora, o quedarse quieto antes que repetir un alta que se eterniza.¿Cuántos de esos depósitos se habrían contratado de verdad si la cuenta se hubiera validado en tres días en lugar de diecinueve? La pregunta sigue sin respuesta, y el 4% ya no está en el escaparate.
💬 LO QUE DICEN LOS FOREROS
«hombre, pues creo que te confundes; es un 2% semestral, no anual, con lo que tú dinero queda libre para meterlo donde quieras»
«En facto al 3.3 es para un año, para 6 meses son al 2.75%»
«Todavía recuerdo la movida que tuvo el Espirito Santo; yo metí ahí sin problemas, pero un par de años después hubo gente atrapada.»
📊 OPINIONES
Peso aproximado de cada postura en el debate. No es una encuesta.
El 4% a seis meses es un buen tipo real45%
Es un 2% anual disfrazado de 4%30%
El papeleo del alta arruina la oferta25%
Cifras tal como se citan en el hilo; no son una fuente oficial.
Ver los datos
| 12 meses | 2,35 % |
| 6 meses | 1,75 % |
| 3 meses | 1 % |
📌 DATOS
Depósito a 6 meses al 4% TAE, con tramo de 10.000 a 75.000 euros
Depósito a 3 meses al 3,5% TAE, con tramo de 1.000 a 50.000 euros
Transferencias gratuitas hasta 50.000 euros al día; por encima, 30 euros de coste
36 euros más IVA de comisión por cuenta de valores con liquidez y un año sin movimientos
Tras el recorte: 12 meses al 2,35%, 6 meses al 1,75% y 3 meses al 1%
📅 EVOLUCIÓN
Mayo 2023 BIG lanza sus depósitos al 3,5% a 3 meses y al 4% a 6 meses, solo para nuevos clientes y con alta exclusivamente por app
Primeras semanas Se acumulan los retrasos en la apertura de cuentas: de 3 a 19 días con la aplicación indicando que seguía en activación
Semanas siguientes Parte de los solicitantes pide la baja sin haber transferido fondos, y la tramitación de esas bajas también se demora
Últimos datos disponibles El 4% desaparece y la oferta queda en 12 meses al 2,35%, 6 meses al 1,75% y 3 meses al 1%
🔗 FUENTES
Banco BiG ↗
Entidad emisora y condiciones de sus depósitos a plazo
💬 POR QUÉ PARTICIPAR
✓El desglose de lo que queda neto por el tramo máximo de 75.000 euros, con la retención del 19% ya aplicada
✓El listado de comisiones de la cuenta de valores del banco, incluido el cargo de 36 euros más IVA
✓Los plazos reales de validación de cuenta que se fueron registrando, entre 3 y 19 días según el caso
Este es un resumen del hilo. La discusión completa incluye 104 respuestas con datos, fuentes y análisis que solo están disponibles para usuarios registrados. Crea tu cuenta en 30 segundos para acceder al debate completo y participar.
Descargo de responsabilidad: Este artículo no constituye asesoramiento financiero ni una recomendación de inversión. Las condiciones de los depósitos citados corresponden a la información difundida en el momento de la discusión y pueden haber cambiado.
💬 Esto es solo un tramo de la conversación
El tema lleva 104 respuestas y sigue creciendo. Crea tu cuenta gratis y léelo entero, mensaje a mensaje.
Crear cuenta gratis →Sin tarjeta de crédito · Gratis para siempre
Resumen elaborado con IA a partir del debate de la comunidad — 104 respuestas analizadas. Última actualización: .
Summary in: English · All summaries in English