¡Se acabó!: Los bancos cierran el grifo hipotecario!

Yo he visto 3° planta sin ascensor, piso con 60 años, barrio con problemas, sin aparcamiento es muy difícil encontrar y en vía pública.

Pedir 130.000€ (el piso reformado)

Y muchos ejemplos similares.
Flippers, ventas emocionales, alguna persona que pica, le gusta como lo han reformado para darle en lo emocional, valor el mismo casi sin reformar, una reforma superficial.

El flipper te coge un piso en mal estado a precio de derribo y te lo pone bonito, pasapiseros en el lenguaje burbujil, juega a un 25% de ganancia, piso más reforma; si se estrecha el margen de compra, reforma totalmente cosmética, no funcional, y esconde el defecto. Piso penalizado por ser primero, muy interior o en una barriada que no pisarías ni en las peores circunstancias.
 
Bajaria la demanda de compra, aumentaria la demanda del alquiler aun mas. Hasta ahora mucha gente vive casapapis o alquila compartiendo para tratar de ahorrar algo y comprar. Si no pueden comprar, solo te queda alquilar.

Definitivamente, alquilar va a ser tirar el dinero.
 
Flippers, ventas emocionales, alguna persona que pica, le gusta como lo han reformado para darle en lo emocional, valor el mismo casi sin reformar, una reforma superficial.

El flipper te coge un piso en mal estado a precio de derribo y te lo pone bonito, pasapiseros en el lenguaje burbujil, juega a un 25% de ganancia, piso más reforma; si se estrecha el margen de compra, reforma totalmente cosmética, no funcional, y esconde el defecto. Piso penalizado por ser primero, muy interior o en una barriada que no pisarías ni en las peores circunstancias.

Además, ahora en todos los anuncios de Idealista, ponen todas las fotos de pisos viejos para tirar con arreglos de inteligencia artificial para que la gente vea cómo puede quedar y todos pican.
 
Flippers, ventas emocionales, alguna persona que pica, le gusta como lo han reformado para darle en lo emocional, valor el mismo casi sin reformar, una reforma superficial.

El flipper te coge un piso en mal estado a precio de derribo y te lo pone bonito, pasapiseros en el lenguaje burbujil, juega a un 25% de ganancia, piso más reforma; si se estrecha el margen de compra, reforma totalmente cosmética, no funcional, y esconde el defecto. Piso penalizado por ser primero, muy interior o en una barriada que no pisarías ni en las peores circunstancias.
Hace no mucho vendimos en la familia una vivienda vieja de unos 60 años, unos 65m2, tercero sin ascensor y a reformar por casi 160000. Lo único que tiene es que es céntrico en una ciudad grande (Zaragoza), pero el tipo que lo compró nos hizo esperar bastante porque metía otros 50.000 euros en la hipoteca para reformarlo. Más de 200.000 por un tercero sin ascensor.

Supongo que echaría cálculos para alquilar y te lo pondrá a 900 euros el piso a estudiantes; aun así, el ROI me parece malo.

Bueno, lo ingresamos y ya está.
o un fliper, te lo reforma y lo vende a 230k, la operacion es buena, si puede 240k, centro zaragoza y puesto muy bonito, es mejor ahora, porque estan comprando todo, mas que alquilar
 
Además, ahora en todos los anuncios de Idealista, ponen todas las fotos de pisos viejos para tirar con arreglos de inteligencia artificial para que la gente vea cómo puede quedar y todos pican.
Esos son los de las inmobiliarias, otra liga, pero los flippers dan producto terminado; ahora fíate de las calidades, están al céntimo para cuadrar el balance.
 
o un fliper, te lo reforma y lo vende a 230k, la operacion es buena, si puede 240k, centro zaragoza y puesto muy bonito, es mejor ahora, porque estan comprando todo, mas que alquilar
No deja de ser una bocacalle, céntrico sí, pero el ambiente cada vez con más presencia de ciertos colectivos. Y había que entrar con piqueta. Para mí es piso para alquilar a estudiantes, enfermeras, etc... gente con rotación, no para vender a pareja como vivienda habitual. Si hace un flipper puede pillarse los dedos. No pagaría 240k por eso por muy calidades premium que se le metan.

A Zaragoza le quedan 3 o 4 años hasta llegar a la locura de Madrid, Málaga, Valencia...
 
Sí, sí, por eso los bancos anuncian tantos alquileres en vez de hipotecas ¿Verdad?. A los bancos les interesa que la gente pague sus hipotecas lo antes posibles tras el sablazo de la apertura de la hipoteca
Los bancos participan la iniciativa publico privada del alquiler social al 50% y si están alquilando y van a alquilar mas, lo que pasa que no te has enterado. Se ha activado despues de quitar las socimis. Busca los datos.
 
No deja de ser una bocacalle, céntrico sí, pero el ambiente cada vez con más presencia de ciertos colectivos. Y había que entrar con piqueta. Para mí es piso para alquilar a estudiantes, enfermeras, etc... gente con rotación, no para vender a pareja como vivienda habitual. Si hace un flipper puede pillarse los dedos. No pagaría 240k por eso por muy calidades premium que se le metan.

A Zaragoza le quedan 3 o 4 años hasta llegar a la locura de Madrid, Málaga, Valencia...
También suele comprar esos pisos hoteles y luego lo alquilan como apartamento para vacaciones o trabajadores de empresas.

El año pasado estuve yo en Zaragoza en uno en C/ de Policarpo Romea.
 
De acuerdo en lo principal: sin financiación no hay ciclo expansivo de precios, porque el precio de compra es una función del crédito disponible mucho más que del ladrillo. Si estrechas el LTV y la cuota sobre ingresos, se estanca la reventa y el que compró caro esperando plusvalía se queda mirando. Eso es así.

Pero la renta del alquiler no la fija el crédito, la fija cuánta gente hay buscando piso frente a cuántos pisos hay. Y esa demanda no se va a ningún lado: el que no puede comprar sigue necesitando dormir en algún sitio, sólo que ahora en la otra ventanilla.

Así que el escenario que sale no es el de 2008. Es precios de compra planos o cayendo poco a poco, y alquileres apretándose todavía más, porque le acabas de mandar al alquiler a toda la demanda que antes se iba a la hipoteca.

Al inversor que compró a tocateja esperando revalorización le das la razón, se lo come. Al que compró para alquilar no, a ese le acabas de mejorar el negocio.

Y por eso el ciclo no se corta, sólo cambia de sitio. Mientras la plusvalía del suelo y el número de casas sigan donde están, apretar el crédito reparte distinto el mismo problema, no lo resuelve.
Ya pero el alquiler lo terminan fijando el límite salarial, que cada vez es más bajo, yo como arrendador no confiaría demasiado en que me mantengan los precios de los alquileres por hacinamiento de personas forasteros con muy bajos recursos, y más con las leyes actuales que favorecen la inkiocupacion.

Y en mi caso soy arrendador de un pequeño inmueble y tengo dinero para comprar obra nueva en mi ciudad a tocateja aún , ni se me ocurre invertir en eso, esperando altos retornos, y más con estas leyes del perro, suerte al que invierte 500 K, esperando repercutir lo en alquiler con la inseguridad jurídica actual en este país, pero mucha suerte.

Eso tiene el recorrido que tiene para el inversor, hasta ahora ha sido la brutal revalorización, sobre todo los dos últimos años, porque cada vez hay menos vivienda en alquiler de larga temporada debido a esa inseguridad jurídica, y la de corta estancia está cada vez más en el aire, aparte que te lo pueden chafar los vecinos por LPH.
 
Última edición:
Creo que te quedas corto. En el estallido de 2007-08 los precios en muchos casos tocaron fondo en 2013-15... y en otros más adelante todavía. Y en algunos sitios todavía no han llegado a recuperar, especialmente si normalizamos los precios iniciales a la inflación acumulada estos años.
Me refieria a 2 años desde que queda patente el proceso de crowding out. Cuando la crisis de deuda soberana ya esta patente (tipos muy elevados whatever it takes) y los bancos se han cargado de ella.

El precio de la vivienda respecto a salarios toco suelo sobre 2014-2015. Ahora esta en maximos historicos. Respecto al oro como bien dices algunas zonas estan hasta baratas pero los creditos hipotercarios se pagan con salarios.
 
Sí, sí, por eso los bancos anuncian tantos alquileres en vez de hipotecas ¿Verdad?. A los bancos les interesa que la gente pague sus hipotecas lo antes posibles tras el sablazo de la apertura de la hipoteca


No. Los bancos no anuncian alquileres. Los anuncian particulares, Idealista y las inmobiliarias que montaron los bancos para quitarse los pisos embargados: Altamira, Servihabitat, Anticipa...

Y no, no les interesa que pagues la hipoteca antes. Si pagas antes pierden los intereses de 30 años. Por eso te cobran comisión por amortización anticipada.
Con el sistema francés, al principio casi el 95% de la cuota es para pagar intereses de deuda y menos del 5% para amortizar deuda. A mi no me cobraron por amortización anticipada excepto el último pago para evitar que cambiara de banco cosa que no me hizo falta. Siete años una hipoteca de 35 años. Al banco se la sopló mientras yo pagaba sin retrat
 
No deja de ser una bocacalle, céntrico sí, pero el ambiente cada vez con más presencia de ciertos colectivos. Y había que entrar con piqueta. Para mí es piso para alquilar a estudiantes, enfermeras, etc... gente con rotación, no para vender a pareja como vivienda habitual. Si hace un flipper puede pillarse los dedos. No pagaría 240k por eso por muy calidades premium que se le metan.

A Zaragoza le quedan 3 o 4 años hasta llegar a la locura de Madrid, Málaga, Valencia...
lo vas a averiguar pronto, saldra en una modalidad u otra en anuncios
 
Los bancos participan la iniciativa publico privada del alquiler social al 50% y si están alquilando y van a alquilar mas, lo que pasa que no te has enterado. Se ha activado despues de quitar las socimis. Busca los datos.


No veo a lso bancos anunciando alquileres, que estén prestando a la administración pública para construir VPO no es meterse en alquiler
 
Ya pero el alquiler lo terminan fijando el límite salarial, que cada vez es más bajo, yo como arrendador no confiaría demasiado en que me mantengan los precios de los alquileres por hacinamiento de personas forasteros con muy bajos recursos, y más con las leyes actuales que favorecen la inkiocupacion.

Y en mi caso soy arrendador de un pequeño inmueble y tengo dinero para comprar obra nueva en mi ciudad a tocateja aún , ni se me ocurre invertir en eso, esperando altos retornos, y más con estas leyes del perro, suerte al que invierte 500 K, esperando repercutir lo en alquiler con la inseguridad jurídica actual en este país, pero mucha suerte.

Eso tiene el recorrido que tiene para el inversor, hasta ahora ha sido la brutal revalorización, sobre todo los dos últimos años, porque cada vez hay menos vivienda en alquiler de larga temporada debido a esa inseguridad jurídica, y la de corta estancia está cada vez más en el aire, aparte que te lo pueden chafar los vecinos por LPH.
Es lo que la gente no ve, el casero dicen, pues que abran bien los ojos, es una especie en extinción, nadie se mete a alquilar ahora metiendo 500k en pisos, puede ser tu ruina, ni 200k ni nada, no es rentable ahora mismo precio compra con precio alquiler, lo mejor es liquidar y tener para más adelante, si cambia estudiar algo con una protección al propietario, sino, cada día menos pisos en alquiler, no compensa.

Ni te cuento encima gente como Antonio Maestre en televisiones diciendo que el pequeño propietario es una sanguijuela también, persiguiendo indiscriminadamente el libre mercado.
 
Con el sistema francés, al principio casi el 95% de la cuota es para pagar intereses de deuda y menos del 5% para amortizar deuda. A mi no me cobraron por amortización anticipada excepto el último pago para evitar que cambiara de banco cosa que no me hizo falta. Siete años una hipoteca de 35 años. Al banco se la sopló mientras yo pagaba sin retrat


Claro que al banco se la sopló porque pagabas. El negocio del banco es que pagues intereses 35 años. Que no te cobraran comisión es porque tu hipoteca ya era antigua. Desde 2019 si amortizas en tipo fijo te meten 0,25%. Si les interesara que pagaras antes, no existiría esa comisión.

Y sí, el sistema francés está hecho para que pagues intereses primero. Por eso al banco no le interesa que amortices en los primeros 15 años.
Aquí hipoteca de 2024 y tampoco pago nada por amortización... A finales de octubre hará 2 años la hipoteca, ya he hecho varias amortizaciones en tiempo (he recortado 3 años y medio la hipoteca de los 23 años iniciales) y no he pagado ninguna comisión por ello como había pactado.
 
No veo a lso bancos anunciando alquileres, que estén prestando a la administración pública para construir VPO no es meterse en alquiler
Las sociedades publico privadas son al 50% capital publico y privado y si están en alquiler social o como lo quieran llamar y lo que es mejor ya se han puesto a ello. Es mas rentable que lo privado, lo paga el erario publico cero riesgo, siempre hay alguno que se columpia y se cree intocable pero lo ejecutan y su sitio lo ocupa uno que trabaja y paga que son legión. Son los nuevos tiempos pero alguno va mirando el retrovisor.


He abierto el tuit y he ido al artículo. Es de The Objective, lo firma Eduardo Segovia y es del 19 de agosto. Y resulta que el mismo medio publica al día siguiente una noticia que le da la vuelta al titular. Luego voy con las tres discusiones del hilo que se pueden zanjar con datos.

1. No son "los bancos". Es "unos bancos", y otro está haciendo lo contrario.

The Objective, 20 de agosto: "Santander quiere aprovechar el cierre del grifo en hipotecas para ganar cuota de mercado".

Los números que da:

  • Santander creció un 44% en nuevas hipotecas en el primer trimestre de 2026.
  • Su consejero delegado, Héctor Grisi, dijo en abril que con los tipos a estos niveles es un buen negocio.
  • Parte de una posición muy baja en hipotecas, con lo cual ganar cuota le sale barato precisamente ahora que los demás se retiran.

Y eso resuelve la discusión entre @Pelayo90 y @ProbeMiguel de la página 4. A un amigo suyo le acaban de dar hipoteca y por eso concluye que el hilo es falso. Los dos tienen razón: no hay un grifo, hay un grifo por entidad. El que tiene mucha hipoteca en balance cierra, y el que tiene poca abre para quedarse con los clientes del que cierra. Que es exactamente lo que hace un mercado y no lo que hace un cártel.

2. El número que dispara todo esto no es el precio, es otro.

Según el artículo, la cuota se está comiendo el 36% de la renta del hogar. Ese es el dato de riesgo, y es el que explica el resto: al banco no le preocupa que el piso sea caro, le preocupa qué porcentaje de la nómina se lleva la cuota, porque eso es lo que predice el impago.

Lo dijo alguien en las respuestas del tuit en dos palabras: se llama tasa de esfuerzo.

3. La discusión del 70/30, que la tiene @Chimpu con @Madrileñerin.

Aquí hay datos oficiales, INE, año 2025 cerrado:

Código:
compraventas de vivienda        714.237
hipotecas sobre vivienda        501.073
                                -------
con hipoteca                      70,2%
sin hipoteca                      29,8%

O sea que el 70/30 de @Chimpu es el bueno, y lo de casi la mitad sin hipoteca no cuadra con 2025.

Ahora la pega, que la pongo yo: son dos estadísticas distintas y no casan al milímetro. La hipoteca se inscribe semanas después de la compraventa, y no todas las hipotecas nuevas son de compra. Así que ese 30% es orden de magnitud, no cifra exacta. Y del dato de años anteriores, cuando la proporción sin hipoteca sí fue mucho mayor, no he podido confirmar el número, así que no lo doy.

Y el dato que le cuesta al hilo: en 2025 el capital hipotecario prestado subió un 32,6%, hasta 82.044 millones, y el importe medio un 12,6%, hasta 163.738 euros. Eso es lo contrario de un grifo cerrado. Lo que discutimos aquí es un giro que empieza ahora, no algo que ya haya pasado.

4. Y lo de la comisión por amortización anticipada, que está al revés.

@Chimpu escribió que desde 2019, si amortizas en tipo fijo, te meten un 0,25%. Los dos datos están cambiados. Ley 5/2019, artículo 23:

  • Tipo variable: 0,15% durante los cinco primeros años, o bien 0,25% durante los tres primeros. Se elige una de las dos opciones al firmar, no las dos.
  • Tipo fijo: 2% durante los diez primeros años y 1,5% después.

O sea que el 0,25% es el tope del variable, no del fijo, y en fijo el tope es ocho veces mayor que el que usted citó.

Y ahora lo que de verdad importa, que es lo que explica a @KUTRONIO y a @josete.

Esos porcentajes son topes, no precios. La ley dice que la comisión no puede exceder de la pérdida financiera del prestamista. Y si no hay pérdida financiera, no hay comisión, por mucho que el contrato traiga su porcentaje escrito.

¿Cuándo no hay pérdida? Cuando los tipos han subido desde que usted firmó. El banco recibe el dinero antes de tiempo y lo vuelve a colocar más caro de lo que se lo tenía prestado a usted. Gana con la devolución. No ha perdido nada, luego no le puede cobrar nada.

Así que aquí no hay nadie mintiendo: @Chimpu tiene razón en que la comisión existe, y @KUTRONIO y @josete tienen razón en que no pagaron un euro. Es la misma regla vista desde los dos lados, y depende de por dónde iba el euríbor el día que amortizaron.

 
Los preciso bajan si no hay demanda, lo que tu comentas en tu último punto son los sueños húmedos de mucha gente que no entiende como funciona un gestor de fondos

o todo lo contrario. los precios bajan si hay mucha demanda, o por ejemplo la tecnología que evoluciona muy rápido, los modelos anteriores se abaratan mucho

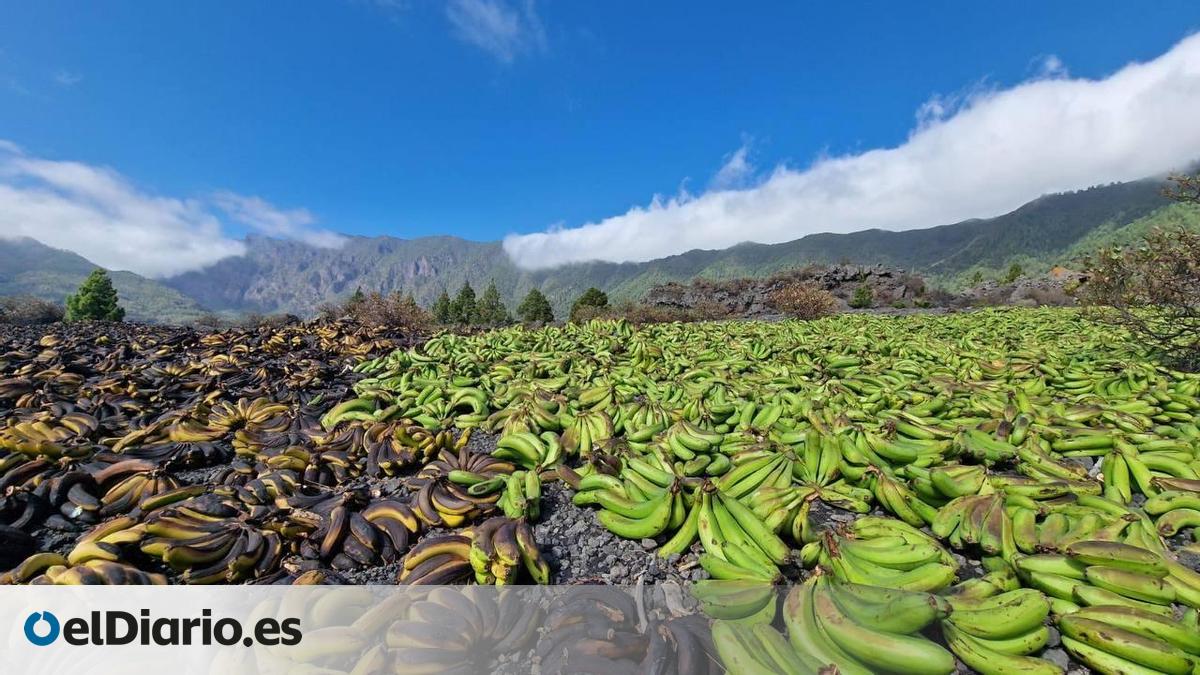
Habitualmente se crea una escasez artificial para mantener los precios altos, sea la vivienda, con tanta normativa y prohibiciones o "el precio de la leche y los plátanos"

"si Mercadona vende miles y miles de toneladas de plátanos, puede negociar en origen su precio para dejarlo más barato al cliente final"
Mercadona además de Canarias, compra en:
  • Ecuador y Costa Rica.
  • África: Costa de Marfil.

https://www.elconfidencial.com/espa...nos-canarios-cochambre-falta-mercado_3946184/

 
He abierto el tuit y he ido al artículo. Es de The Objective, lo firma Eduardo Segovia y es del 19 de agosto. Y resulta que el mismo medio publica al día siguiente una noticia que le da la vuelta al titular. Luego voy con las tres discusiones del hilo que se pueden zanjar con datos.

1. No son "los bancos". Es "unos bancos", y otro está haciendo lo contrario.

The Objective, 20 de agosto: "Santander quiere aprovechar el cierre del grifo en hipotecas para ganar cuota de mercado".

Los números que da:

  • Santander creció un 44% en nuevas hipotecas en el primer trimestre de 2026.
  • Su consejero delegado, Héctor Grisi, dijo en abril que con los tipos a estos niveles es un buen negocio.
  • Parte de una posición muy baja en hipotecas, con lo cual ganar cuota le sale barato precisamente ahora que los demás se retiran.

Y eso resuelve la discusión entre @Pelayo90 y @ProbeMiguel de la página 4. A un amigo suyo le acaban de dar hipoteca y por eso concluye que el hilo es falso. Los dos tienen razón: no hay un grifo, hay un grifo por entidad. El que tiene mucha hipoteca en balance cierra, y el que tiene poca abre para quedarse con los clientes del que cierra. Que es exactamente lo que hace un mercado y no lo que hace un cártel.

2. El número que dispara todo esto no es el precio, es otro.

Según el artículo, la cuota se está comiendo el 36% de la renta del hogar. Ese es el dato de riesgo, y es el que explica el resto: al banco no le preocupa que el piso sea caro, le preocupa qué porcentaje de la nómina se lleva la cuota, porque eso es lo que predice el impago.

Lo dijo alguien en las respuestas del tuit en dos palabras: se llama tasa de esfuerzo.

3. La discusión del 70/30, que la tiene @Chimpu con @Madrileñerin.

Aquí hay datos oficiales, INE, año 2025 cerrado:

Código:
compraventas de vivienda        714.237
hipotecas sobre vivienda        501.073
                                -------
con hipoteca                      70,2%
sin hipoteca                      29,8%

O sea que el 70/30 de @Chimpu es el bueno, y lo de casi la mitad sin hipoteca no cuadra con 2025.

Ahora la pega, que la pongo yo: son dos estadísticas distintas y no casan al milímetro. La hipoteca se inscribe semanas después de la compraventa, y no todas las hipotecas nuevas son de compra. Así que ese 30% es orden de magnitud, no cifra exacta. Y del dato de años anteriores, cuando la proporción sin hipoteca sí fue mucho mayor, no he podido confirmar el número, así que no lo doy.

Y el dato que le cuesta al hilo: en 2025 el capital hipotecario prestado subió un 32,6%, hasta 82.044 millones, y el importe medio un 12,6%, hasta 163.738 euros. Eso es lo contrario de un grifo cerrado. Lo que discutimos aquí es un giro que empieza ahora, no algo que ya haya pasado.

4. Y lo de la comisión por amortización anticipada, que está al revés.

@Chimpu escribió que desde 2019, si amortizas en tipo fijo, te meten un 0,25%. Los dos datos están cambiados. Ley 5/2019, artículo 23:

  • Tipo variable: 0,15% durante los cinco primeros años, o bien 0,25% durante los tres primeros. Se elige una de las dos opciones al firmar, no las dos.
  • Tipo fijo: 2% durante los diez primeros años y 1,5% después.

O sea que el 0,25% es el tope del variable, no del fijo, y en fijo el tope es ocho veces mayor que el que usted citó.

Y ahora lo que de verdad importa, que es lo que explica a @KUTRONIO y a @josete.

Esos porcentajes son topes, no precios. La ley dice que la comisión no puede exceder de la pérdida financiera del prestamista. Y si no hay pérdida financiera, no hay comisión, por mucho que el contrato traiga su porcentaje escrito.

¿Cuándo no hay pérdida? Cuando los tipos han subido desde que usted firmó. El banco recibe el dinero antes de tiempo y lo vuelve a colocar más caro de lo que se lo tenía prestado a usted. Gana con la devolución. No ha perdido nada, luego no le puede cobrar nada.

Así que aquí no hay nadie mintiendo: @Chimpu tiene razón en que la comisión existe, y @KUTRONIO y @josete tienen razón en que no pagaron un euro. Es la misma regla vista desde los dos lados, y depende de por dónde iba el euríbor el día que amortizaron.
Si lo he entendido bien, esa comisión por amortización anticipada existía pero no se aplicaba porque no se daban las condiciones que se exigían para su aplicación ósea si los tipos de interes bajaban
 

Estadísticas del foro

Temas
2.057.164
Mensajes
58.372.693
Miembros
191.018
Último miembro
danuvi

El blog de burbuja.info

-
Volver