
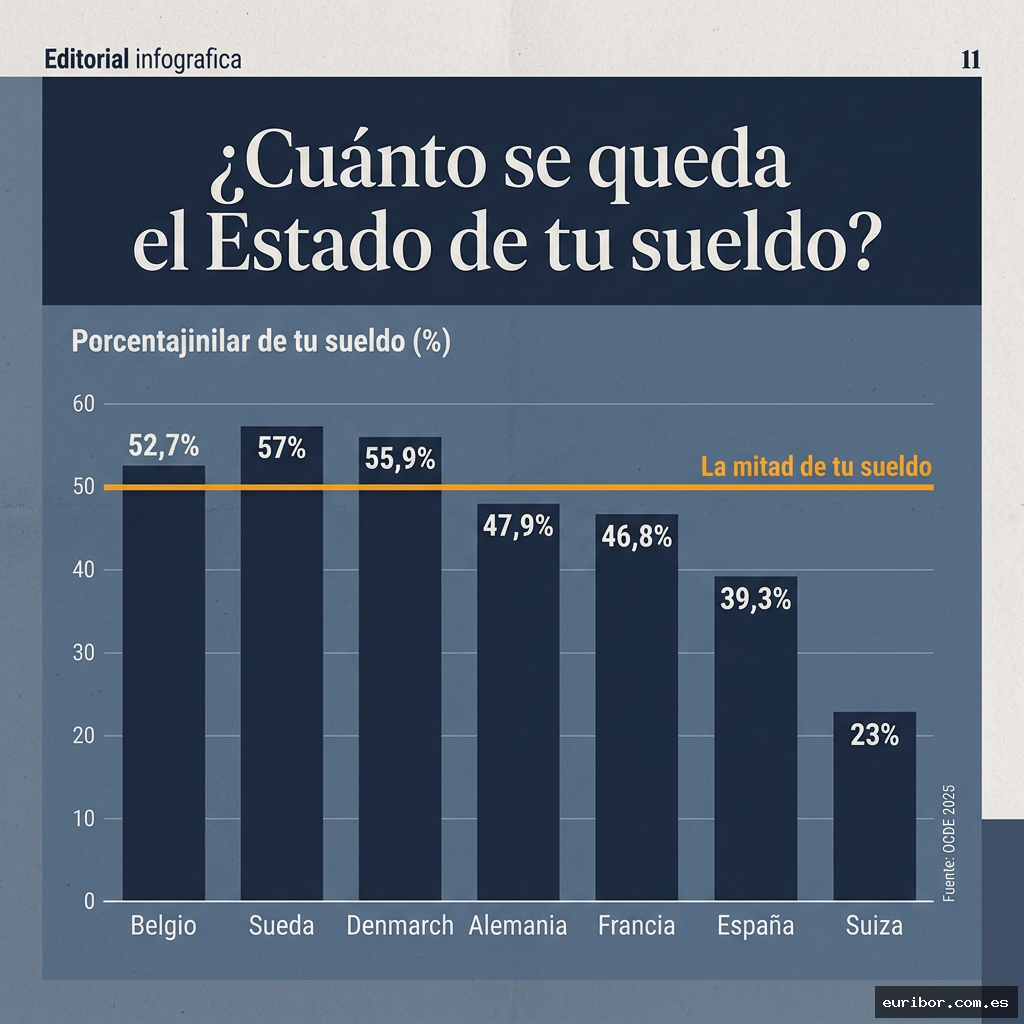
Imagina que trabajas de enero a julio sin cobrar un solo euro para ti. Todo lo que ganas esos siete meses va directo a las arcas del Estado y solo en agosto empiezas a trabajar para ti mismo. Eso es exactamente lo que ocurre en los países con mayor presión fiscal, donde el tipo marginal máximo supera el 50% y, cuando se suman cotizaciones sociales, impuestos indirectos y tasas municipales, la factura total puede acercarse a los dos tercios del salario bruto. No es una exageración: es la aritmética fiscal de 2026 en varios países de la OCDE.
El debate sobre cuánto debe llevarse el Estado de cada nómina es tan viejo como los propios impuestos, pero ha vuelto al centro de la conversación pública ahora que la inflación ha erosionado el poder adquisitivo real de millones de trabajadores. Pagar más impuestos cuando tu salario real ha caído no es una abstracción teórica, sino la experiencia cotidiana de quienes viven en el norte de Europa o en economías de la OCDE con fiscalidad progresiva muy agresiva. La pregunta que muchos se hacen es simple: ¿dónde exactamente el Estado se lleva más de la mitad de lo que produces? Este artículo responde con datos.
La respuesta no es tan sencilla como publicar un ranking de tipos marginales. El tipo marginal máximo es el porcentaje que se aplica al último tramo de renta, no a toda la renta. Pero cuando ese tipo supera el 50% y se combina con cotizaciones sociales obligatorias —que en muchos países pagan tanto el trabajador como el empleador sobre el mismo salario bruto—, la carga efectiva sobre el coste laboral total puede resultar asfixiante. Para leer este ranking sin engañarse hay que entender la diferencia entre tipo marginal, tipo efectivo y presión fiscal total.
Lo más irónico del asunto es que los países que más se llevan son también, en muchos casos, los que mejor puntuación obtienen en calidad de vida, sanidad pública y educación. Lo que plantea una pregunta incómoda que los defensores del libre mercado y los del Estado del bienestar llevan décadas respondiendo cada uno a su manera: ¿cuánto vale lo que recibes a cambio?
Los campeones del tipo marginal: El club del 50% y más
Suecia encabeza históricamente cualquier ranking de presión fiscal sobre las rentas del trabajo. En 2026, el tipo marginal máximo del impuesto sobre la renta ronda el 52-57% dependiendo del municipio, ya que el impuesto municipal varía según la localidad y se suma al estatal. A eso hay que añadir las cotizaciones sociales a cargo del empleador, que alcanzan aproximadamente el 31,42% del salario bruto. El resultado es que, sobre cada euro de coste laboral, el trabajador sueco con salario alto puede retener menos de 40 céntimos netos. El Estado, entre impuesto sobre la renta y cotizaciones, se queda con el resto.
Dinamarca opera con una lógica similar pero con una particularidad relevante: las cotizaciones sociales son relativamente bajas porque el sistema de bienestar se financia principalmente a través del IRPF. El tipo marginal máximo danés en 2026 se sitúa alrededor del 55,9%, uno de los más altos del mundo. Dinamarca tiene además el llamado «impuesto del mercado laboral» (AM-bidrag) del 8%, que se aplica antes de calcular el IRPF y eleva la carga efectiva real por encima de lo que el tipo nominal sugiere. Para un asalariado danés de renta alta, la presión fiscal combinada puede superar el 60% del coste laboral total.
Finlandia, Bélgica y Austria completan el grupo de países donde el tipo marginal máximo supera el 50%. Bélgica merece mención especial porque su presión fiscal sobre el trabajo es sistemáticamente citada por la OCDE como una de las más altas del mundo para rentas medias y altas: el tipo máximo del IRPF es del 50%, pero las cotizaciones sociales del trabajador añaden otro 13,07% y las del empleador superan el 25%. Cuando se mide la cuña fiscal —la diferencia entre lo que cuesta un empleado a la empresa y lo que ese empleado recibe neto— Bélgica lidera o co-lidera el ranking de la OCDE año tras año.
España en el mapa: Ni la peor ni la más generosa
España tiene un tipo marginal máximo del IRPF del 47% a nivel estatal para rentas superiores a 300.000 euros, pero algunas comunidades autónomas han elevado ese tipo hasta el 54% al sumar el tramo autonómico. Cataluña y la Comunitat Valenciana han aplicado recargos que sitúan la tarifa conjunta entre las más altas de la eurozona para las rentas más elevadas. Para los salarios medios, sin embargo, en torno a los 26.000-28.000 euros brutos anuales que el INE recoge como mediana salarial, el tipo efectivo real es considerablemente más bajo: alrededor del 15-18% de IRPF efectivo, al que hay que sumar las cotizaciones sociales del trabajador, aproximadamente un 6,35% adicional.
Lo que convierte a España en un caso particular no es el tipo marginal sino la estructura de cotizaciones. Las cotizaciones sociales a cargo del empleador superan el 29% del salario bruto, lo que significa que el coste laboral real de un trabajador es muy superior a su salario bruto nominal. Si un empleado gana 30.000 euros brutos, su empresa paga en realidad cerca de 39.000 euros en coste total, y de esos 39.000 el trabajador recibe aproximadamente 22.000-23.000 euros netos. La diferencia, entre 16.000 y 17.000 euros, se va en cotizaciones e impuestos: una cuña fiscal efectiva de más del 40% sobre el coste laboral, sin llegar al 50% pero tampoco lejos de él para rentas medias.
La ironía española es que el debate fiscal se centra casi siempre en el IRPF visible en la nómina, ignorando sistemáticamente las cotizaciones del empleador, que el trabajador no ve pero que forman parte del precio real de su trabajo. Si esas cotizaciones fueran transparentes, si aparecieran en la nómina como lo que son, la percepción ciudadana sobre la presión fiscal cambiaría de forma dramática.
Lo que la mayoría no ve: La cuña fiscal como medida real
La OCDE publica anualmente el indicador de cuña fiscal (tax wedge), que mide el porcentaje del coste laboral total que se destina a impuestos y cotizaciones. Este indicador es mucho más honesto que el tipo marginal porque incluye todos los conceptos: IRPF del trabajador, cotizaciones sociales del trabajador y cotizaciones sociales del empleador. En 2025, el último año con datos consolidados disponibles, Bélgica lideraba este ranking con una cuña fiscal del 52,7% para un trabajador soltero sin hijos con salario medio. Alemania se situaba en el 47,9%, Francia en el 46,8% y España en torno al 39,3%. Los países con menor cuña fiscal dentro de la OCDE incluyen a Chile, Colombia, Nueva Zelanda y Suiza, todos por debajo del 25%.
Este dato es el que debería protagonizar cualquier debate fiscal serio, porque refleja la realidad del mercado laboral: lo que le cuesta al empleador contratar a alguien frente a lo que ese alguien recibe en mano. Una cuña fiscal del 52% significa que, por cada 100 euros que la empresa destina a pagar a un trabajador, ese trabajador recibe 48 euros netos y el Estado se lleva 52. En Bélgica el Estado es literalmente el socio mayoritario de cada relación laboral, y en Suecia y Dinamarca ocurre algo parecido, aunque la percepción ciudadana es radicalmente diferente porque la calidad de los servicios públicos recibidos a cambio también lo es.
El contrato implícito: ¿qué recibes a cambio?
Dinamarca, Suecia y Finlandia no solo lideran los rankings de presión fiscal, sino también los de felicidad, confianza institucional, calidad educativa y acceso sanitario. La pregunta que los datos plantean, sin responderla porque eso es un juicio de valor, es si la comparación correcta es entre lo que pagas y lo que recibes, no entre lo que pagas en distintos países. Un danés que paga el 55% de su renta marginal en impuestos recibe a cambio educación universitaria gratuita, sanidad sin copago, prestaciones por desempleo generosas y una red de servicios sociales que en otros países habría que contratar de forma privada. Un ciudadano de un país con baja presión fiscal que necesita cubrir esos mismos servicios de su bolsillo puede acabar pagando un porcentaje similar de su renta, pero de forma invisible y fragmentada.
Bélgica es el contraejemplo incómodo: alta presión fiscal y servicios públicos que no siempre están a la altura de los países nórdicos, lo que explica la frustración fiscal crónica de la ciudadanía belga y el debate político permanente sobre eficiencia del gasto público. Pagar mucho no garantiza recibir mucho. Lo que sí parece garantizarlo, según los datos comparados, es pagar mucho en un sistema con instituciones sólidas, baja corrupción y gestión eficiente. Sin esas condiciones, la alta presión fiscal es simplemente una transferencia de renta hacia un Estado que la gestiona mal.
Qué significa esto para quien toma decisiones
Para quien está pensando en trabajar en el extranjero, montar un negocio o simplemente entender por qué su nómina mengua más de lo esperado, estos datos tienen implicaciones muy concretas. Alemania, con una cuña fiscal cercana al 48% para rentas medias, puede parecer un destino de altos salarios, pero el salario neto real puede decepcionar a quien no ha hecho los cálculos. Suiza, con una cuña fiscal inferior al 23% y tipos cantonales muy variables, ofrece una combinación de salarios altos y presión fiscal relativamente moderada que explica su atractivo para profesionales cualificados. Portugal, con su histórico régimen de residentes no habituales, aunque reformado en los últimos años, ha intentado competir en este tablero atrayendo rentas extranjeras con tipos reducidos, con resultados que han generado tanto admiración como polémica interna.
El salario bruto que aparece en una oferta de trabajo es solo el punto de partida de un cálculo que incluye el tipo efectivo de IRPF, las cotizaciones sociales, los impuestos indirectos sobre el consumo y el coste de los servicios que en ese país no cubre el Estado. Hacer ese cálculo completo, y no quedarse con el tipo marginal máximo como único indicador, es la diferencia entre tomar una decisión informada y llevarse una sorpresa en la primera nómina.
Los países donde el Estado se lleva más de la mitad de tu sueldo existen, son varios y están mayoritariamente en Europa. Pero «la mitad del sueldo» es una frase que necesita matices: ¿la mitad del salario bruto nominal, del coste laboral total o de la renta disponible tras impuestos indirectos? Dependiendo de cómo se mida, el club del 50% tiene más miembros de los que la mayoría imagina, y España está más cerca del umbral de lo que el debate político nacional suele reconocer.