
Apple registró en 2024 unos beneficios netos de 93.736 millones de dólares con un tipo efectivo de tributación de alrededor del 15%, muy por debajo del tipo nominal del 21% vigente en Estados Unidos. No es un error contable ni una ilegalidad: es el resultado de décadas de ingeniería fiscal perfectamente legal, diseñada por los mejores abogados tributarios del mundo y tolerada, cuando no incentivada, por los propios gobiernos. La pregunta que pocas veces se formula en voz alta es sencilla: si una empresa gana más que el PIB de muchos países, ¿por qué paga proporcionalmente menos que una pyme familiar de cualquier ciudad española?
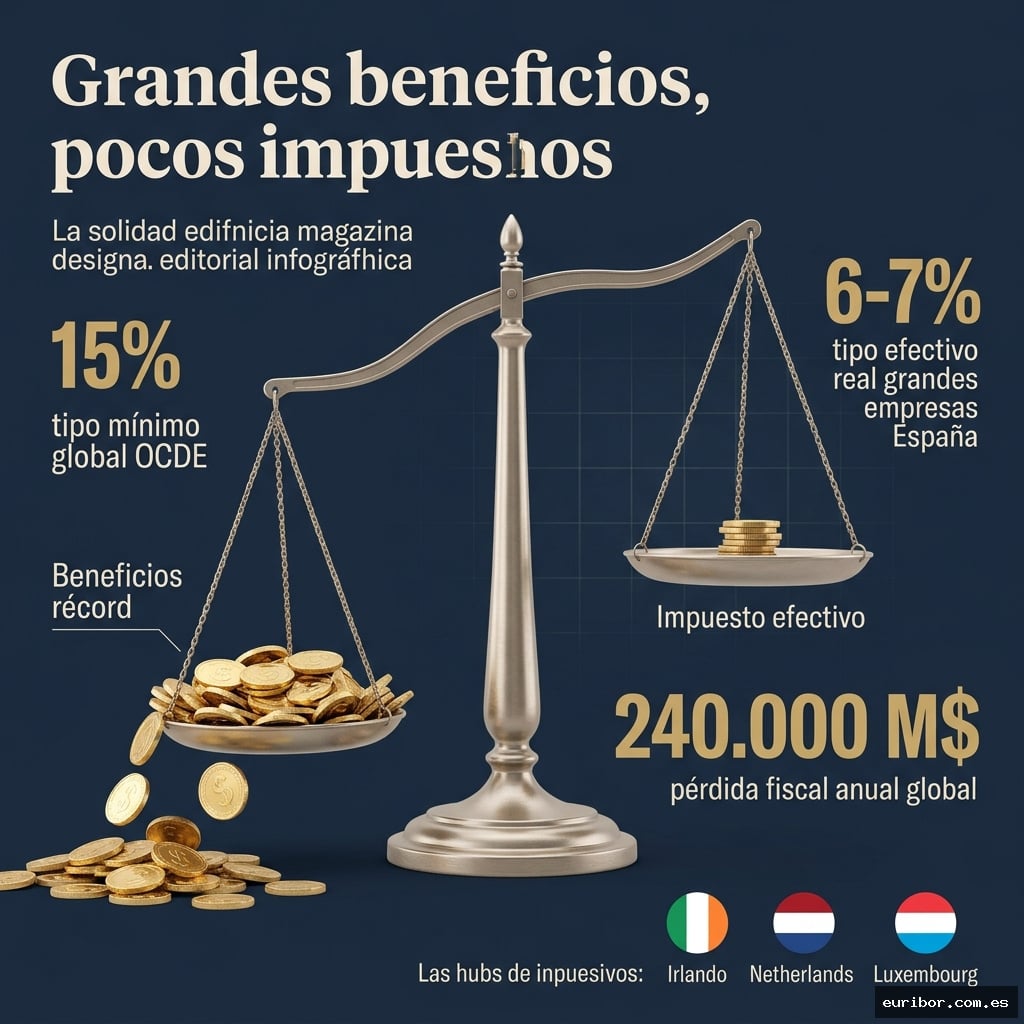
La respuesta tiene varios capítulos y ninguno resulta especialmente tranquilizador. Las grandes multinacionales llevan décadas perfeccionando estrategias para trasladar beneficios desde los países donde generan ingresos hacia territorios con fiscalidad mínima o nula, de modo que las arcas públicas de los países donde viven los consumidores, los trabajadores y las infraestructuras que hacen posible el negocio se quedan con una fracción de lo que les correspondería. Según estimaciones de la OCDE, la elusión fiscal corporativa a escala global supone una pérdida de ingresos públicos de entre 100.000 y 240.000 millones de dólares anuales, cifras que se traducen en hospitales sin financiar, pensiones recortadas y servicios públicos deteriorados.
Lo más llamativo del fenómeno no es que exista, sino que sea tan visible y tan poco corregido. Cada año se publican los beneficios récord de estas compañías, cada año se celebran en los mercados financieros y cada año los gobiernos negocian acuerdos fiscales internacionales que avanzan a la velocidad de un glaciar. Mientras tanto, el autónomo que factura 60.000 euros en España tributa a un tipo efectivo que puede superar el 30%, y la multinacional que ingresa 60.000 millones en Europa paga, en muchos casos, un dígito bajo. Los dos utilizan las mismas carreteras.
Este artículo no pretende ser un alegato político. Pretende explicar, con datos reales y sin eufemismos, qué empresas están en la cima de este sistema, cómo lo hacen y qué está cambiando, o no, para corregirlo.
Los nombres que encabezan el ranking
Cuando se habla de empresas con alta rentabilidad y baja tributación efectiva, los nombres que aparecen de forma recurrente en los informes de la OCDE, el Parlamento Europeo y organizaciones como Tax Justice Network son siempre los mismos: Apple, Alphabet (la matriz de Google), Meta, Amazon y Microsoft. No es casualidad que todas pertenezcan al sector tecnológico. Los modelos de negocio digitales son especialmente adecuados para la planificación fiscal agresiva porque sus activos más valiosos —patentes, algoritmos, marcas, datos— son intangibles y pueden registrarse legalmente en cualquier jurisdicción del mundo con independencia de dónde se genere el ingreso real.
Apple es el caso más estudiado. Durante años utilizó una estructura conocida como el «doble irlandés» que le permitía canalizar beneficios europeos a través de filiales irlandesas con acuerdos fiscales especiales. La Comisión Europea ordenó en 2016 que Irlanda recuperara 13.000 millones de euros en ayudas de Estado ilegales, Apple recurrió y el caso no se resolvió definitivamente hasta 2024, cuando el Tribunal de Justicia de la UE confirmó la devolución. Trece años de litigio para recuperar impuestos de una empresa cuya capitalización bursátil supera los tres billones de dólares.
Amazon ha utilizado durante años Luxemburgo como centro de operaciones europeo, donde tributaba a tipos muy reducidos sobre los beneficios generados en Francia, Alemania, España o Italia. Meta y Google han empleado estructuras similares en Irlanda y los Países Bajos. No son paraísos fiscales caribeños de película de espías: son países de la Unión Europea que han competido activamente para atraer sedes corporativas ofreciendo condiciones fiscales que sus propios socios comunitarios consideran desleales.
Cómo funciona la ingeniería fiscal a gran escala
Imagina que tienes una empresa que vende software en España. El software fue «desarrollado» por una filial tuya en Irlanda, que posee la patente. Cada vez que tu filial española vende una licencia, paga una tarifa de uso de esa patente a la filial irlandesa, lo que reduce el beneficio en España —donde los impuestos son más altos— y lo aumenta en Irlanda —donde son más bajos—. La filial irlandesa, a su vez, puede tener acuerdos con otra entidad en los Países Bajos o en Luxemburgo que reduzcan aún más la factura. El dinero recorre varios países sobre el papel, pero el impuesto real pagado es una fracción de lo que correspondería si todo tributara donde se generó el ingreso.
Esta técnica, conocida como «transfer pricing» o precios de transferencia, es perfectamente legal en su versión básica porque las empresas tienen derecho a cobrar por el uso de su propiedad intelectual. El problema es que los precios que se fijan entre filiales del mismo grupo no responden a ninguna lógica de mercado real: los fija la propia empresa para maximizar el ahorro fiscal. La OCDE lleva años intentando establecer criterios de «plena competencia» para estos precios, pero la complejidad técnica y los recursos de las grandes corporaciones hacen que la regulación siempre llegue tarde.
A esto se suman otras herramientas: la deducción de intereses sobre préstamos entre empresas del mismo grupo (que traslada beneficios disfrazados de gastos financieros), los regímenes de «patent box» que gravan los ingresos por propiedad intelectual a tipos reducidos y la elección de domicilio fiscal en jurisdicciones con tipos nominales bajos como Irlanda (12,5%), Hungría (9%) o, fuera de la UE, territorios como las Islas Caimán o las Bermudas, donde el tipo es directamente cero.
El impuesto mínimo global: La solución que llegó tarde y con agujeros
En 2021, más de 130 países acordaron bajo el paraguas de la OCDE establecer un impuesto mínimo global del 15% para las grandes multinacionales. El acuerdo fue presentado como un hito histórico y en cierta medida lo es: por primera vez existe un consenso internacional para poner un suelo a la competencia fiscal. La aplicación, sin embargo, ha sido lenta, desigual y llena de excepciones que reducen considerablemente su impacto real.
Estados Unidos, cuya participación era esencial para que el acuerdo funcionara, no ha ratificado completamente su aplicación doméstica. Varios países de la UE han incorporado la directiva con retrasos. Y el propio diseño del impuesto mínimo incluye exenciones sustanciales para actividades con presencia física real —como nóminas e instalaciones— que permiten a muchas multinacionales seguir tributando por debajo del 15% efectivo en la práctica. Tax Justice Network estimó en 2024 que, incluso con el impuesto mínimo global plenamente aplicado, las grandes corporaciones seguirían trasladando billones de dólares en beneficios hacia jurisdicciones de baja tributación.
El tipo del 15%, además, es en sí mismo una concesión notable. Muchos economistas y gobiernos de países en desarrollo argumentaban que el mínimo debería haberse fijado en el 25% para ser verdaderamente disuasorio. El resultado refleja el peso negociador de los países que más se benefician del sistema actual, no el interés general.
Lo que esto significa para el ciudadano corriente
Cuando una multinacional reduce su factura fiscal en mil millones de euros, ese dinero no desaparece: simplemente no entra en las arcas del Estado donde debería haber tributado. Alguien tiene que compensar ese hueco y ese alguien es, invariablemente, el contribuyente ordinario, ya sea mediante impuestos más altos sobre el trabajo y el consumo o mediante recortes en servicios públicos. El IVA español, que pagan por igual el ejecutivo de Apple y el trabajador de almacén de Amazon, es un ejemplo claro de cómo la carga fiscal se desplaza hacia quienes no tienen filiales en Irlanda.
En España, el tipo efectivo del impuesto de sociedades que pagan las grandes empresas ha sido sistemáticamente inferior al nominal. Según datos de la Agencia Tributaria, las empresas con bases imponibles superiores a 150 millones de euros han tributado históricamente a tipos efectivos que en algunos ejercicios no superaban el 6% o el 7%, frente al tipo nominal del 25%, mientras que las pymes, con menos recursos para planificación fiscal, se acercan mucho más al tipo nominal. Es decir, cuanto más grande es la empresa, menor es el porcentaje real que paga. La escala, que en teoría debería generar más responsabilidad fiscal, funciona en la práctica como un multiplicador de ventajas tributarias.
Entender este sistema no debería ser un privilegio reservado a economistas o abogados fiscalistas. Cada vez que una plataforma digital anuncia beneficios récord y simultáneamente lamenta que no puede pagar más impuestos porque «la ley no lo permite», conviene recordar que esa ley fue negociada, lobbyada y en muchos casos redactada con la participación activa de las mismas empresas que más se benefician de ella. El siguiente paso concreto para cualquier ciudadano informado es exigir a sus representantes que la transparencia fiscal corporativa —publicar país por país cuánto se gana y cuánto se paga— deje de ser voluntaria y se convierta en obligatoria. Los datos que no se publican son los datos que no se pueden discutir.