
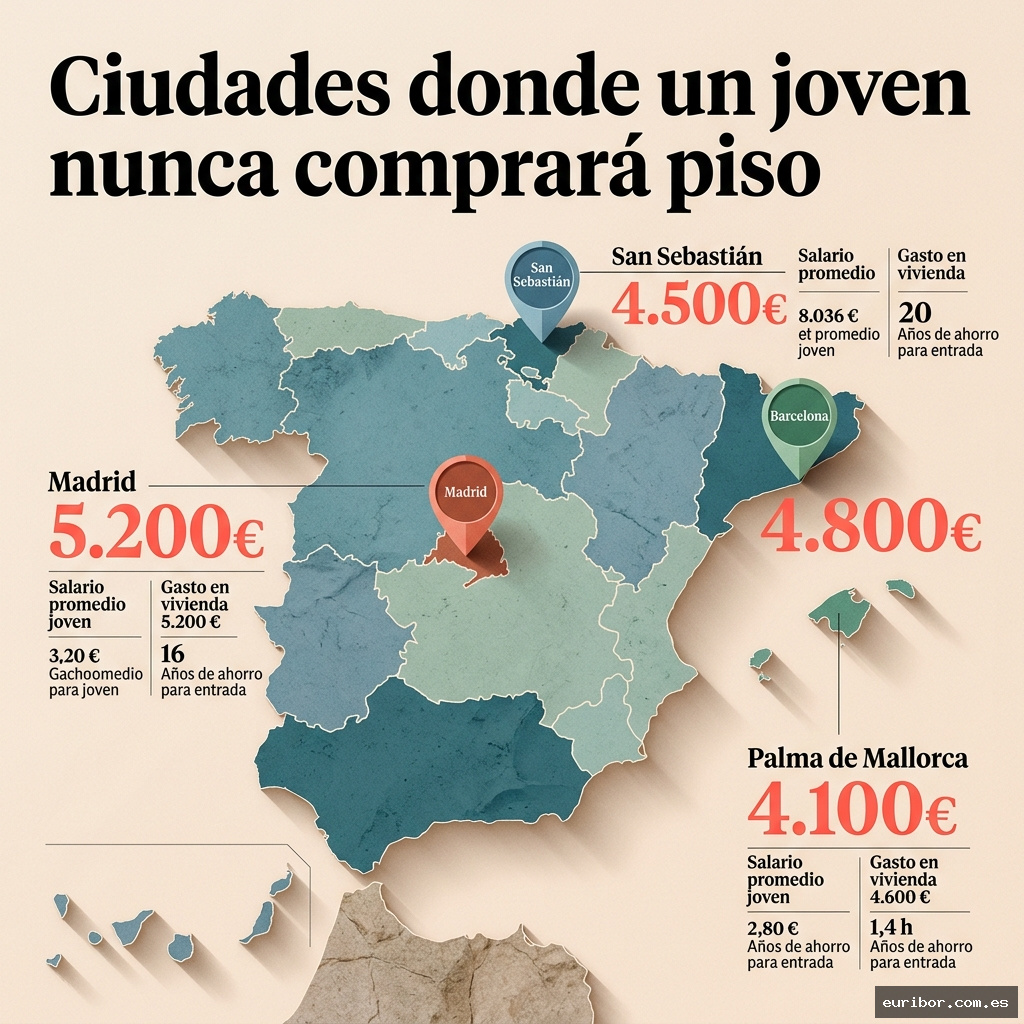
El precio medio de la vivienda en España ha subido un 11,6% en 2025, según el Consejo General del Notariado, pero ese titular nacional esconde una realidad mucho más dura en determinadas ciudades. En Madrid, Barcelona, San Sebastián o Palma de Mallorca, un joven de 30 años con un salario medio necesita ahorrar durante más de 20 años para reunir la entrada de un piso, sin gastar ni un euro en el proceso. No es una metáfora: es aritmética, y la aritmética tiene consecuencias políticas, sociales y generacionales que van mucho más allá del mercado inmobiliario.
El salario medio de los trabajadores entre 25 y 34 años ronda los 22.000 euros brutos anuales, según la Encuesta de Estructura Salarial del INE, lo que deja unos 1.500 euros mensuales netos después de impuestos. En esas mismas ciudades donde el metro cuadrado supera los 4.000 euros, un piso de 70 metros cuadrados cuesta más de 280.000 euros. Los bancos exigen entre un 20% y un 30% de entrada más gastos, así que la barrera real está en torno a 70.000 euros que hay que tener ahorrados antes de pedir la hipoteca. Con un sueldo de 1.500 euros y pagando alquiler, esa cifra es casi filosófica.
Lo grotesco es que esta situación no es accidental. Es el resultado acumulado de décadas de políticas de vivienda que han tratado el ladrillo como un activo financiero antes que como un derecho. Mientras los gobiernos de turno anunciaban planes de vivienda asequible con fanfarria y rueda de prensa, los fondos de inversión compraban bloques enteros en efectivo y los propietarios particulares descubrían que Airbnb rentaba más que cualquier inquilino con contrato indefinido. El resultado está a la vista: ciudades partidas en dos, donde los que llegaron antes tienen patrimonio y los que llegaron después tienen deuda o maleta.
Este artículo no pretende consolar a nadie. Pretende nombrar las ciudades concretas donde comprar vivienda se ha vuelto estadísticamente imposible para un joven con ingresos medios, explicar por qué ha ocurrido y qué significa para quien hoy tiene 28 años y lleva tres buscando piso en alquiler porque comprar directamente no entra en sus cálculos.
San sebastián: El lujo de existir en la ciudad más cara de españa
San Sebastián lleva años encabezando todos los rankings de precio por metro cuadrado fuera de Madrid y Barcelona. En 2025 el precio medio en la capital guipuzcoana superó los 5.200 euros por metro cuadrado, según Idealista. Un piso de 70 metros cuadrados cuesta, de media, más de 360.000 euros y con los gastos de compraventa incluidos la entrada necesaria supera los 90.000 euros. Para un joven donostiarra con un salario medio vasco —algo superior a la media nacional, en torno a 24.000 euros brutos— el tiempo de ahorro necesario, asumiendo que puede guardar el 20% de su sueldo neto cada mes, supera los 25 años. Llegaría a los 55 con la entrada reunida, justo cuando los bancos empiezan a poner pegas para conceder hipotecas a largo plazo.
El problema en San Sebastián tiene una particularidad estructural: es una ciudad pequeña, con muy poco suelo disponible, rodeada de mar y montaña, con una demanda turística y de segunda residencia que presiona los precios desde hace décadas. A eso se suma la escasa construcción de vivienda nueva en los últimos años, lo que convierte el mercado de segunda mano en el único escaparate disponible, siempre con precios al alza. La ironía es que San Sebastián aparece sistemáticamente en los rankings de calidad de vida europeos, pero esa calidad de vida es cada vez más el privilegio de quienes ya tienen un piso en propiedad heredado o comprado hace veinte años.
Los jóvenes vascos con estudios universitarios que no pueden acceder a la vivienda en San Sebastián optan mayoritariamente por municipios del área metropolitana como Hernani, Errenteria o Lasarte-Oria, donde los precios son más bajos pero el mercado de alquiler también está tensionado. Marcharse a otra ciudad española es cada vez más común entre los menores de 35 años, aunque eso implica alejarse de redes familiares y laborales construidas durante años.
Madrid y barcelona: El mito de la ciudad de oportunidades
Madrid y Barcelona llevan décadas vendiéndose como ciudades de oportunidades, y en parte lo son: concentran empleo, universidades, infraestructuras y vida cultural. El problema es que esas oportunidades laborales no se han traducido en capacidad de compra para quienes las aprovechan. En Madrid capital el precio medio por metro cuadrado cerró 2025 por encima de los 4.800 euros en el conjunto de la ciudad, con distritos como Salamanca o Chamberí superando los 7.000 euros. En Barcelona, los datos del Colegio de Registradores sitúan el precio medio en torno a los 4.500 euros por metro cuadrado, con el Eixample y Gràcia por encima de los 6.000.
Para un joven madrileño o barcelonés con salario medio, la cuenta es desoladora. Un piso de 70 metros cuadrados en Madrid cuesta de media 336.000 euros y la entrada más gastos asciende a unos 85.000 euros. Ahorrando el 20% de un sueldo neto de 1.500 euros mensuales —300 euros al mes— se necesitan más de 23 años para reunir esa cantidad, sin contar la inflación que encarece el objetivo cada año. En Barcelona las cifras son similares. Lo que diferencia a estas dos ciudades del resto es que tampoco el alquiler ofrece una salida razonable: en Madrid el alquiler medio supera los 1.400 euros mensuales para un piso de dos habitaciones, según Idealista, lo que hace prácticamente imposible ahorrar nada con un salario medio.
El resultado práctico es que Madrid y Barcelona están expulsando a sus jóvenes hacia la periferia: Leganés, Getafe, Alcalá de Henares o Móstoles en el caso madrileño; Badalona, Hospitalet o Terrassa en el barcelonés. Esta suburbanización forzada no es una elección de estilo de vida, sino la consecuencia directa de un mercado que ha dejado de funcionar para quienes no tienen patrimonio previo o herencia familiar.
Palma de mallorca y el turismo como expulsión sistemática
Palma de Mallorca representa el caso más extremo del conflicto entre turismo y vivienda. El precio medio del metro cuadrado en la capital balear superó los 4.100 euros en 2025, según el Consejo General del Notariado, pero la presión real sobre el mercado es aún mayor si se tiene en cuenta que gran parte del parque residencial de las islas está en manos de propietarios extranjeros o destinado al alquiler vacacional. Según datos del INE, las Islas Baleares tienen la ratio más alta de España entre precio de vivienda y salario local: un trabajador balear necesita más de 15 años de salario íntegro, sin gastar nada, para comprar un piso de precio medio.
El Govern Balear aprobó en 2024 una moratoria para nuevas licencias de alquiler turístico en Palma, pero los efectos sobre el mercado residencial son todavía marginales. El problema de fondo es que la economía balear genera empleo en hostelería y servicios con salarios bajos, mientras que la demanda internacional de segunda residencia y el turismo de lujo han disparado los precios hasta niveles que no guardan ninguna relación con los ingresos de la población local. Es el modelo más puro de lo que los economistas llaman «gentrificación turística»: una ciudad que se vuelve inhabitable para quienes la hacen funcionar.
Los jóvenes palmesanos que trabajan en el sector turístico, que en Baleares representa más del 40% del empleo, destinan en muchos casos más del 50% de su salario al alquiler, según datos de la Federació de Treballadors i Treballadores de les Illes Balears. Comprar es, en ese contexto, un horizonte tan lejano que ha dejado de ser un objetivo vital para convertirse en algo parecido a un chiste amargo.
Lo que no aparece en los planes de vivienda del gobierno
Cada legislatura trae su propio plan de vivienda asequible, su fondo público de alquiler social, su línea de avales para jóvenes. El Plan Estatal de Vivienda 2022-2025 contemplaba la construcción de 184.000 viviendas de protección oficial, pero los datos de visados del Ministerio de Fomento muestran que la ejecución real quedó muy por debajo de esa cifra. El programa de avales ICO para jóvenes, lanzado en 2024 con una dotación inicial de 2.500 millones de euros, facilitó el acceso a la hipoteca a quienes ya tenían trabajo estable y capacidad de pago, pero no resolvió el problema de fondo: el precio de la vivienda sigue subiendo más rápido que los salarios.
La brecha entre el precio de la vivienda y la capacidad adquisitiva de los jóvenes no es un fenómeno coyuntural que se corrija con tipos de interés más bajos o con un par de años de estabilización. Es una tendencia estructural alimentada por la escasez de suelo urbano, la lentitud de los procesos de urbanización, la presión de la demanda extranjera y la proliferación del alquiler turístico. Sin políticas que actúen simultáneamente sobre todos esos frentes, y con la determinación suficiente para contrariar intereses económicos muy poderosos, las ciudades mencionadas en este artículo seguirán siendo, para la mayoría de los jóvenes españoles, lugares donde se trabaja y se vive de alquiler pero donde nunca se llega a echar raíces.
Si tienes menos de 35 años y estás pensando en comprar vivienda en Madrid, Barcelona, San Sebastián o Palma, el primer paso práctico no es buscar hipotecas sino hacer la cuenta honesta: precio del piso que te interesa, entrada necesaria, capacidad de ahorro mensual real después de pagar el alquiler actual. Ese ejercicio, por incómodo que sea, es más útil que cualquier plan gubernamental. Y si el resultado te da 25 años de espera, al menos sabrás exactamente contra qué estás luchando.