
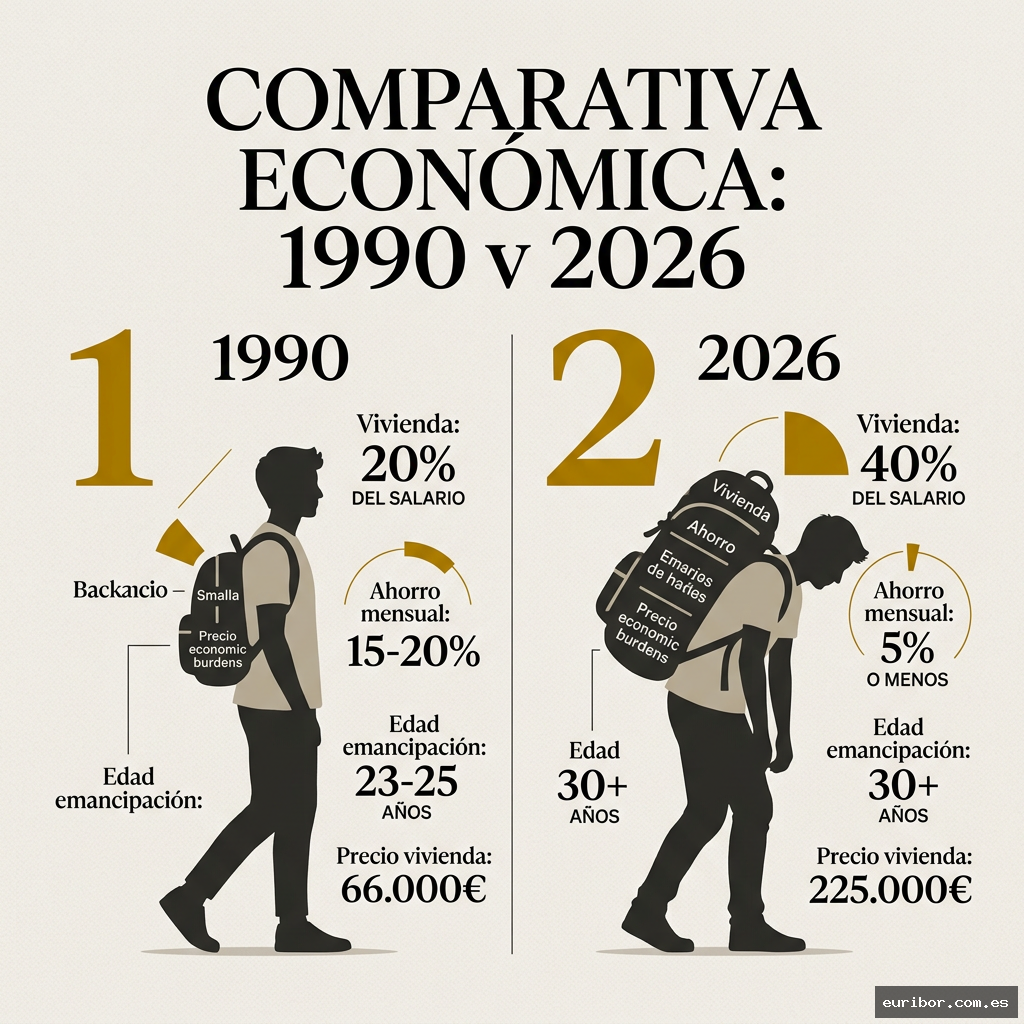
El joven de 30 años en 2026 necesitará ganar un 157% más de lo que gana ahora para mantener el mismo poder adquisitivo que sus padres a esa edad. No es una exageración ni un titular alarmista, sino la cruda realidad matemática que explica por qué «vivimos peor que nuestros padres». La primera generación en la historia reciente de España que vivirá peor que sus progenitores no es una anomalía, sino el resultado de un sistema económico incapaz de mantener la promesa del progreso entre generaciones.
Los baby boomers (1946-1964) podían comprar una vivienda destinando el 20% de su salario a la hipoteca, pero los millennials y la Generación Z se enfrentan a un escenario donde la misma aspiración se lleva más del 40% de sus ingresos. Y eso solo para quienes consiguen hipotecas, algo cada vez más difícil cuando el precio medio de la vivienda ha subido un 340% desde 1985, mientras los sueldos apenas se han duplicado.
La brecha generacional va más allá de la vivienda. En 1990, un joven de 30 años compraba un coche nuevo de gama media con 5 meses de sueldo. Hoy necesita más de 10 meses íntegros. La educación superior, relativamente accesible para nuestros padres, ahora genera deudas medias de 18.000 euros para quien necesita financiar un posgrado, título casi obligatorio en un mercado laboral feroz.
Esta degradación del poder adquisitivo ocurre, irónicamente, en la época de mayor avance tecnológico y productividad de la historia. El PIB per cápita español ha crecido constantemente desde los 80, pero ese crecimiento no ha llegado a los bolsillos de las nuevas generaciones. Lo que nuestros padres daban por hecho —trabajo estable, casa propia, capacidad de ahorro— se ha vuelto un privilegio para sus hijos. Y lo peor: no hay señales de que esto vaya a cambiar.
La vivienda: De derecho a lujo inalcanzable
En 1990, una casa media en España costaba unos 66.000 euros en moneda actual. Un profesional de 30 años con sueldo medio podía comprarla dedicando el 20-25% de sus ingresos mensuales a la hipoteca. El esfuerzo era grande, pero posible. En 2026, esa misma vivienda —sin mejoras importantes— cuesta más de 225.000 euros, mientras el sueldo medio apenas ha seguido la inflación. Resultado: comprar casa exige más del 40% de los ingresos durante más de 30 años, cuando nuestros padres solían pagar sus hipotecas en 15-20 años.
El alquiler tampoco ofrece alternativas. En los 90, un piso de dos habitaciones en una capital de provincia costaba aproximadamente el 15% del sueldo medio. Hoy ese mismo piso se lleva entre el 35% y el 50% de los ingresos de un joven profesional, según la ciudad. En Madrid o Barcelona la situación es insostenible, con precios que superan el 60% del sueldo medio por viviendas básicas. El resultado salta a la vista: mientras nuestros padres se independizaban a los 23-25 años, la edad media de emancipación en España ha superado los 30, la más alta de la UE junto con Italia.
El hundimiento del modelo tradicional de acceso a la vivienda ha creado fenómenos impensables hace treinta años: el auge del coliving, los pisos compartidos hasta bien entrada la treintena y la vuelta a casa de los padres tras intentos fallidos de independencia. Lo irónico es que estas «innovaciones» en convivencia no son elecciones libres basadas en nuevos valores, como a veces se vende, sino adaptaciones forzosas a una realidad económica que ha expulsado a toda una generación del mercado inmobiliario.
El trabajo: De la estabilidad a la precariedad normalizada
Nuestros padres entraban al mercado laboral con expectativas razonables de estabilidad. A los 30, muchos ya tenían posiciones consolidadas en empresas donde podrían desarrollar toda su carrera. Los contratos indefinidos eran lo normal, no la excepción, y el sueldo crecía de forma predecible según antigüedad y experiencia. Un profesional podía planificar su vida con cierta seguridad: sabía más o menos cuánto ganaría en 5 o 10 años y podía tomar decisiones financieras a largo plazo.
El panorama laboral para un treintañero en 2026 es completamente distinto. La temporalidad se ha vuelto estructural, incluso tras múltiples reformas laborales. El trabajador medio cambiará de empleo al menos 7 veces durante su vida profesional, no por elección sino por necesidad. La «flexibilidad» tan alabada por los gurús empresariales se traduce en incertidumbre crónica. Los sueldos iniciales para puestos con título universitario se han estancado o incluso reducido en términos reales. Un graduado en 1990 podía esperar que su poder adquisitivo se multiplicara por 2,5 a lo largo de su carrera; hoy esa expectativa ha caído a un modesto 30-40% en el mejor de los casos.
La precarización no afecta solo a trabajos poco cualificados. Profesiones tradicionalmente estables como abogacía, ingeniería o medicina han visto empeorar sus condiciones laborales. Los «falsos autónomos» han proliferado en sectores donde antes dominaba el contrato indefinido. La paradoja es que esta generación es la más formada de la historia: mientras nuestros padres conseguían buenos empleos con educación básica o FP, sus hijos acumulan másteres y doctorados para competir por puestos temporales con sueldos relativamente inferiores.
El coste de la vida: Inflación selectiva en lo esencial
La comparación generacional se complica más al analizar la evolución de los precios más allá de la vivienda. Mientras los índices generales de inflación sugieren aumentos moderados en las últimas décadas, la realidad es que los bienes y servicios esenciales han subido mucho más que la media. La alimentación básica, por ejemplo, se lleva hoy un 23% más del presupuesto familiar que en 1990 en términos relativos. Los servicios públicos como luz, agua y gas han multiplicado su coste muy por encima del IPC, recortando el poder adquisitivo justo en los gastos inevitables.
La educación superior, que para nuestros padres era una inversión relativamente modesta (cuando no gratuita), ahora supone un gasto considerable. Un máster de especialización en una universidad privada puede costar entre 10.000 y 30.000 euros, cantidad que muchos jóvenes solo pueden pagar con préstamos. El resultado: muchos profesionales empiezan su vida laboral ya endeudados, algo prácticamente desconocido para la generación anterior.
Por otro lado, algunos bienes de consumo como la electrónica, la ropa o los muebles se han abaratado en términos relativos. Esta distorsión en la estructura de precios crea una ilusión estadística: mientras las nuevas generaciones pueden permitirse más bienes superfluos, les cuesta cada vez más acceder a lo fundamental para construir una vida estable. Nuestros padres podían permitirse menos televisores pero más metros cuadrados; menos móviles pero más seguridad financiera.
El ahorro y la inversión: De posibilidad real a quimera
Quizás la diferencia más dramática entre generaciones sea la capacidad de ahorro. En 1990, un profesional de 30 años podía destinar el 15-20% de sus ingresos al ahorro después de cubrir sus necesidades básicas. Ese colchón financiero permitía afrontar imprevistos, hacer pequeñas inversiones y, sobre todo, construir un patrimonio poco a poco. La combinación de sueldos dignos, vivienda asequible y estabilidad laboral creaba las condiciones para acumular capital, por modesto que fuera.
En 2026, la tasa de ahorro para un profesional de la misma edad rara vez supera el 5% de sus ingresos, cuando no es directamente negativa (es decir, vive a crédito). Con más del 40% del sueldo destinado a vivienda, otro 20% a comida, transporte y suministros básicos, y gastos crecientes en formación continua para mantener la empleabilidad, el margen para ahorrar prácticamente ha desaparecido. La consecuencia: una generación que, a diferencia de sus padres, no acumula patrimonio en sus años productivos.
Esta incapacidad estructural para ahorrar tiene consecuencias profundas. Sin capital acumulado, es imposible invertir en vivienda, bolsa o cualquier otro activo que genere rendimientos a largo plazo. El resultado es una ampliación de la brecha de riqueza: quienes heredan patrimonio de sus padres (principalmente la vivienda familiar) tienen una ventaja insalvable sobre quienes dependen solo de su trabajo. La meritocracia, ese ideal tan celebrado, se esfuma cuando el factor determinante del éxito económico ya no es el esfuerzo personal sino la suerte de nacer en la familia adecuada.
El futuro: ¿normalización de la desigualdad generacional?
Lo realmente preocupante de esta situación es su normalización. El deterioro de las condiciones materiales de vida para las nuevas generaciones se presenta a menudo como un ajuste inevitable, cuando no como consecuencia de sus propias decisiones. «Si no puedes permitirte una vivienda, quizás deberías reconsiderar tus expectativas», «en mis tiempos ahorrábamos más y nos quejábamos menos», son frases que escuchamos con frecuencia, ignorando que las reglas del juego han cambiado radicalmente.
Los datos son tozudos: un joven de 30 años en 1990 podía comprar una vivienda destinando el 20% de su sueldo durante 15 años. Su hijo, con la misma edad en 2026, necesitaría destinar más del 40% durante 30 años para conseguir lo mismo. No es cuestión de esfuerzo, sino de matemática básica. La productividad por trabajador se ha duplicado desde entonces, pero ese aumento no ha llegado proporcionalmente a los sueldos, especialmente los de entrada al mercado laboral.
Las consecuencias de esta brecha generacional van más allá de lo económico. La imposibilidad de acceder a condiciones materiales básicas está retrasando decisiones vitales como formar familia o tener hijos. La natalidad ha caído a mínimos históricos no por un cambio cultural, sino por la precariedad económica que hace inviable para muchos jóvenes asumir la responsabilidad de criar hijos. Lo que nuestros padres consideraban el curso natural de la vida —trabajo estable, casa propia, familia— se ha vuelto un privilegio para unos pocos.
La pregunta incómoda que debemos hacernos es si esta degradación generacional es sostenible a largo plazo. Un sistema económico que sistemáticamente ofrece menos a cada nueva generación está condenado a enfrentar tensiones sociales crecientes. La promesa implícita del capitalismo moderno —que cada generación viviría mejor que la anterior— se ha roto, y con ella, parte del contrato social que sustentaba nuestra organización económica. No es casualidad que los movimientos políticos antisistema encuentren apoyo precisamente entre quienes han visto esfumarse las expectativas de progreso material que sus padres daban por sentadas.
Nuestros padres podían permitirse más con 30 años no porque fueran más trabajadores o más listos, sino porque se beneficiaron de un sistema económico que repartía los frutos del crecimiento de manera más equitativa. El cuento del sacrificio individual como solución ignora que el problema es estructural, no personal. Recuperar la movilidad social ascendente y el progreso entre generaciones exigirá replantearnos cómo organizamos nuestra economía y cómo distribuimos la riqueza que generamos entre todos. Hasta entonces, seguiremos siendo la generación que, contra toda lógica histórica, vive peor que sus padres en la época de mayor abundancia material.