
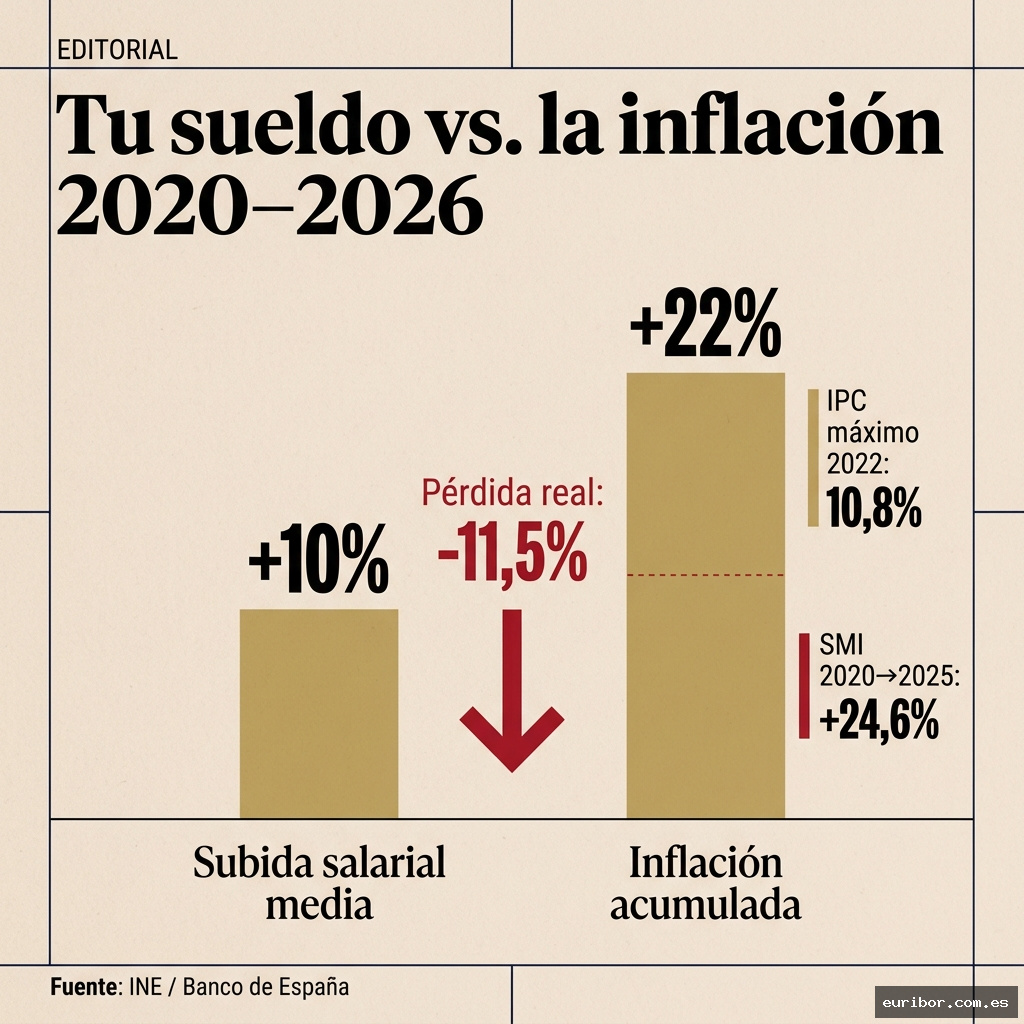
Si en enero de 2020 cobrabas 2.000 euros al mes, hoy necesitarías unos 2.440 para mantener el mismo poder adquisitivo. No para vivir mejor ni para ahorrar más, sino para quedarte exactamente donde estabas. Si tu nómina no ha crecido ese 22% acumulado, has perdido dinero. No te lo han robado con guantes blancos ni a mano armada: te lo ha ido quitando, mes a mes, el proceso más silencioso y democrático de empobrecimiento colectivo que existe. Se llama inflación, y entre 2020 y 2026 ha hecho en España un trabajo especialmente minucioso.
El IPC acumuló una subida de alrededor del 22% entre enero de 2020 y finales de 2025, según el Instituto Nacional de Estadística. El grueso del golpe llegó entre 2021 y 2023, cuando la energía, los alimentos y los servicios encadenaron subidas que no se veían desde los años ochenta. En 2022 el IPC rozó el 10,8% en tasa interanual, el nivel más alto en cuatro décadas. Ese año, mientras los políticos debatían si la inflación era «transitoria» o «estructural», los trabajadores españoles ya sabían la respuesta: la notaban en la caja del supermercado cada semana.
Lo más llamativo no es la magnitud del golpe, sino quién lo ha absorbido. Los salarios crecieron durante ese periodo, sí, pero de forma desigual y en muchos casos insuficiente para compensar la pérdida. El SMI pasó de 950 euros en 2020 a 1.184 en 2025, un incremento del 24,6% que sobre el papel supera a la inflación acumulada. Pero el SMI no es el salario medio. El salario medio rondaba los 26.000 euros brutos anuales en 2020 y su evolución real, descontada la inflación, ha sido bastante menos generosa para la mayoría de trabajadores que no están en el extremo más bajo de la escala.
Piénsalo así: si tienes un sueldo de 1.800 euros netos y en estos seis años has conseguido subidas del 10 o del 12%, sigues teniendo menos capacidad de compra que en 2020. No es una sensación ni pesimismo, es aritmética. Y sin embargo el relato oficial ha insistido en que los salarios «han resistido bien» la crisis inflacionaria. Resistir bien, al parecer, significa perder menos de lo esperado.
Cómo se calcula lo que realmente has perdido
Para entender el impacto real en tu bolsillo hay que distinguir entre salario nominal y salario real. El nominal es la cifra que aparece en tu nómina. El real es ese mismo número dividido por el nivel de precios, es decir, lo que puedes comprar con él. Cuando los precios suben más rápido que tu sueldo, tu salario real cae aunque en la nómina pongan una cifra mayor que el año anterior. Es el truco de magia favorito de la economía: hacerte sentir más rico en números mientras eres más pobre en capacidad de compra.
La fórmula es sencilla. Si tu salario subió un 8% entre 2020 y 2025 pero los precios subieron un 22%, tu poder adquisitivo ha caído aproximadamente un 11,5%. Un trabajador que ganaba 1.500 euros netos en 2020 y hoy gana 1.620, una subida que muchos considerarían razonable, en realidad compra menos que hace seis años. Necesitaría cobrar al menos 1.830 euros para estar en el mismo punto. La diferencia, esos 210 euros mensuales que faltan, son más de 2.500 euros al año esfumados sin que nadie haya firmado ningún recorte.
Los sectores más afectados han sido los de menor capacidad de negociación colectiva: hostelería, comercio minorista, cuidados, logística de última milla. Precisamente los que más crecieron en empleo durante la recuperación post-pandemia y que ahora concentran trabajadores cuyos salarios no han seguido el ritmo de los precios. La paradoja es que España ha batido récords de afiliación a la Seguridad Social mientras una parte significativa de esos nuevos empleos no alcanza para mantener el nivel de vida de 2019.
Los precios que más han castigado al trabajador medio
No todos los precios han subido igual, y eso importa mucho a la hora de calcular quién ha perdido más. La energía fue el primer detonante: la factura de la luz se disparó en 2021 y 2022 hasta niveles que obligaron al Gobierno a aprobar medidas de emergencia como la reducción del IVA eléctrico y el tope al gas. El alivio fue parcial y temporal. Un hogar medio español pagaba en 2022 entre un 40% y un 60% más por la electricidad que en 2019, según datos de Eurostat y del propio regulador nacional.
Los alimentos fueron el segundo gran frente. La cesta básica, pan, aceite, leche, carne, fruta, acumuló subidas de entre el 25% y el 40% entre 2021 y 2023. El aceite de oliva se convirtió en el símbolo más visible: pasó de costar alrededor de 4 euros el litro en 2020 a superar los 9 euros en 2023 y 2024, una subida que la sequía no explica del todo sin añadir también la especulación en los mercados de materias primas. Muchas familias cambiaron de hábitos de consumo no por elección, sino por necesidad.
El alquiler merece un capítulo aparte. Aunque técnicamente no forma parte del IPC general igual que otros bienes, el precio del alquiler residencial en las grandes ciudades creció entre un 30% y un 50% en ese mismo periodo en mercados como Madrid, Barcelona, Valencia o Málaga. Para los trabajadores que alquilan, que son mayoría entre los menores de 40 años, la inflación efectiva que han sufrido supera con creces ese 22% de media que publica el INE. Su inflación real, la que afecta a su vida cotidiana, ha sido bastante más brutal.
Lo que los convenios colectivos no han podido compensar
España tiene una cobertura de negociación colectiva relativamente alta para los estándares europeos: alrededor del 70% de los trabajadores está cubierto por algún convenio. En teoría eso debería ser un escudo frente a la inflación, pero los convenios tienen un problema estructural: negocian con retraso. Cuando la inflación de 2022 llegó al 10,8%, muchos todavía aplicaban subidas pactadas en 2021 o incluso en 2020, con previsiones del 2% o el 3%. El mecanismo de revisión salarial existe, pero funciona con una lentitud que en un contexto de inflación acelerada equivale a perder dinero cada mes mientras se espera la próxima ronda de negociación.
Las empresas argumentaron durante todo este periodo que absorber subidas salariales en línea con la inflación era inviable sin trasladar los costes a los precios, lo que realimentaría la propia inflación. El argumento tiene cierta lógica económica, pero omite un dato incómodo: los márgenes empresariales en España no se comprimieron durante la crisis inflacionaria. Al contrario, varios estudios del Banco de España y del BCE señalaron que una parte relevante de la inflación de 2022 y 2023 fue impulsada por la ampliación de márgenes en sectores con poder de mercado, un fenómeno que algunos economistas bautizaron como «greedflation» o inflación de codicia. Los precios subieron también porque se pudo, no solo porque se debió.
La CEOE y los sindicatos mayoritarios firmaron acuerdos que establecían subidas de entre el 3% y el 4% anual para el periodo 2023-2025, cuando la inflación acumulada ya había dejado un agujero de doble dígito en los salarios reales. Esas subidas son bienvenidas, pero llegan tarde y son insuficientes para recuperar lo perdido. Cerrar una brecha del 11% con incrementos del 3% anual requiere años, y mientras tanto la vida sigue siendo más cara.
Qué puedes hacer con esta información
La primera utilidad práctica de entender tu pérdida de poder adquisitivo es usarla como argumento concreto en cualquier negociación salarial. No vale con pedir «una subida porque todo está más caro», eso lo puede decir cualquiera. Lo que funciona es llegar con un cálculo: «Mi salario ha subido un X% desde 2020, la inflación acumulada ha sido del 22%, por tanto mi poder adquisitivo real ha caído un Y%, y necesito al menos una subida de Z euros para recuperar el nivel de 2020». Es un argumento más difícil de rebatir con vaguedades.
La segunda implicación tiene que ver con el ahorro. Si tenías dinero en una cuenta corriente o en un depósito con rentabilidad inferior a la inflación acumulada, ese dinero también ha perdido valor en términos reales. Un ahorro de 10.000 euros guardado en una cuenta al 0% entre 2020 y 2025 tiene hoy una capacidad de compra equivalente a unos 8.200 euros de 2020. No has perdido dinero en el extracto bancario, pero sí en la realidad. El BCE subió los tipos de forma agresiva a partir de 2022 para combatir esta inflación, lo que mejoró la rentabilidad de los depósitos desde 2023, pero ese alivio llegó cuando el daño ya estaba hecho para quienes no tenían margen de maniobra.
Seis años de inflación acumulada han reescrito silenciosamente el contrato entre trabajo y remuneración en España. Los datos están ahí, son públicos y verificables, pero raramente se presentan de forma que el trabajador medio pueda calcular exactamente cuánto ha perdido. Hacerlo no es catastrofismo: es el primer paso para exigir lo que corresponde, ya sea en una negociación individual, en un convenio colectivo o en las urnas.