
Install the app
How to install the app on iOS
Follow along with the video below to see how to install our site as a web app on your home screen.
Nota: This feature may not be available in some browsers.
Estás usando un navegador desactualizado. Es posible que no muestre este u otros sitios web correctamente.
Debe actualizar o usar un navegador alternativo.
Debe actualizar o usar un navegador alternativo.
*Tema mítico* : Esto va a explotar en cualquier momento. Estáis avisados.
- Autor del tema Erio-Eleuterio
- Fecha de inicio
Este mensaje y otros no están disponibles para visitantes. Regístrate para leerlo.
Gonzalor
Bomb Rider
Más locales que se quedarán vacíos y 4 o 5 mil empleados de banca que se irán a la calle, a cobrar el paro o una prejubilación a costa de nuestros impuestos.BBVA estudia una posible fusión con Sabadell, que está analizando la propuesta
El consejo de Sabadell afirma que analizará "adecuadamente todos los aspectos" de la propuesta presentada por BBVA
MADRID, 30 (EUROPA PRESS)
BBVA está estudiando una posible fusión con Banco Sabadell y ha contratado a varios asesores para analizar la operación, según ha informado el banco en un comunicado remitido a la Comisión Nacional del Mercado de Valores (CNMV). De su lado, Banco Sabadell ha reconocido que ha recibido la propuesta y que está estudiándola.
"En relación con las noticias aparecidas en prensa hoy, BBVA confirma que ha trasladado al presidente del Consejo de Administración de Banco de Sabadell el interés del Consejo de Administración de BBVA en iniciar negociaciones para explorar una posible fusión entre ambas entidades. BBVA confirma que ha nombrado asesores a tal efecto", ha informado a la CNMV.
Posteriormente, el Banco Sabadell ha notificado al regulador que ha recibido una propuesta indicativa de BBVA para una fusión. "El consejo de administración de Banco Sabadell analizará adecuadamente todos los aspectos de la propuesta", ha indicado el banco presidido por Josep Oliu.
Tras confirmar esta posible operación, las acciones del Sabadell repuntaban cerca de un 7,5%, mientras que las de BBVA se anotaban una caída del 7,5%.
En capitalización bursátil, el grupo resultante de esta fusión alcanzaría un valor en el mercado de 73.000 millones de euros, de acuerdo con la cotización actual de ambas entidades, a poca distancia de Banco Santander, que supera por poco los 74.000 millones de euros, y casi el doble que lo que capitaliza CaixaBank (37.500 millones)
No es la primera vez que ambos bancos tienen esta operación sobre la mesa. Ya en 2020, BBVA y Sabadell estudiaron una fusión, aunque finalmente la acabaron desestimando porque no alcanzaron un acuerdo sobre la ecuación de canje de las acciones.
Ambos bancos estuvieron negociando entonces durante 11 días desde que confirmaron las conversaciones hasta que finalmente las dieron por rotas. BBVA trató de acometer esta operación después de vender su negocio en Estados Unidos al banco PNC Financial por 11.600 millones de dólares.
De reeditarse esta eventual operación, supondría dar al traste con la otra posible transacción que había acaparado los rumores del mercado en las últimas semanas: una posible adquisición de Unicaja por parte de Banco Sabadell, algo que el banco catalán ha negado en varias ocasiones.
La entidad resultante de una eventual integración de Sabadell en BBVA tendría activos globales de 1,037 billones de euros (801.690 millones de euros de BBVA y 236.135 millones de euros de Banco Sabadell), con datos al cierre del primer trimestre el año. Si se atiende solo a los activos en España, el banco resultante tendría activos valorados en 637.461 millones de euros (452.227 millones de euros de BBVA y 185.234 millones de Banco Sabadell).
De la misma forma, el banco a nivel global contaría con 7.326 oficinas (5.912 de BBVA y 1.414 de Sabadell), mientras que en España la presencia física se situaría en 3.084 oficinas (1.881 de BBVA y 1.203 de Sabadell).
Respecto a los empleados, el grupo conjunto alcanzaría una plantilla de 140.776 trabajadores, de los cuales 41.634 estarían en España.
El interés por esta posible operación se comunica justo cuando ambos bancos acaban de informar al mercado de sus resultados del primer trimestre. Banco Sabadell obtuvo un beneficio neto de 308 millones de euros entre enero y marzo, un 50,4% más; mientras que BBVA registró ganancias netas de 2.200 millones de euros, un 19,1% más que un año antes.
Los ingresos totales (margen bruto) de ambas entidades fueron de 9.662 millones de euros hasta el mes de marzo, 1.444 millones en el caso de Sabadell y 8.218 millones de euros por parte de BBVA.
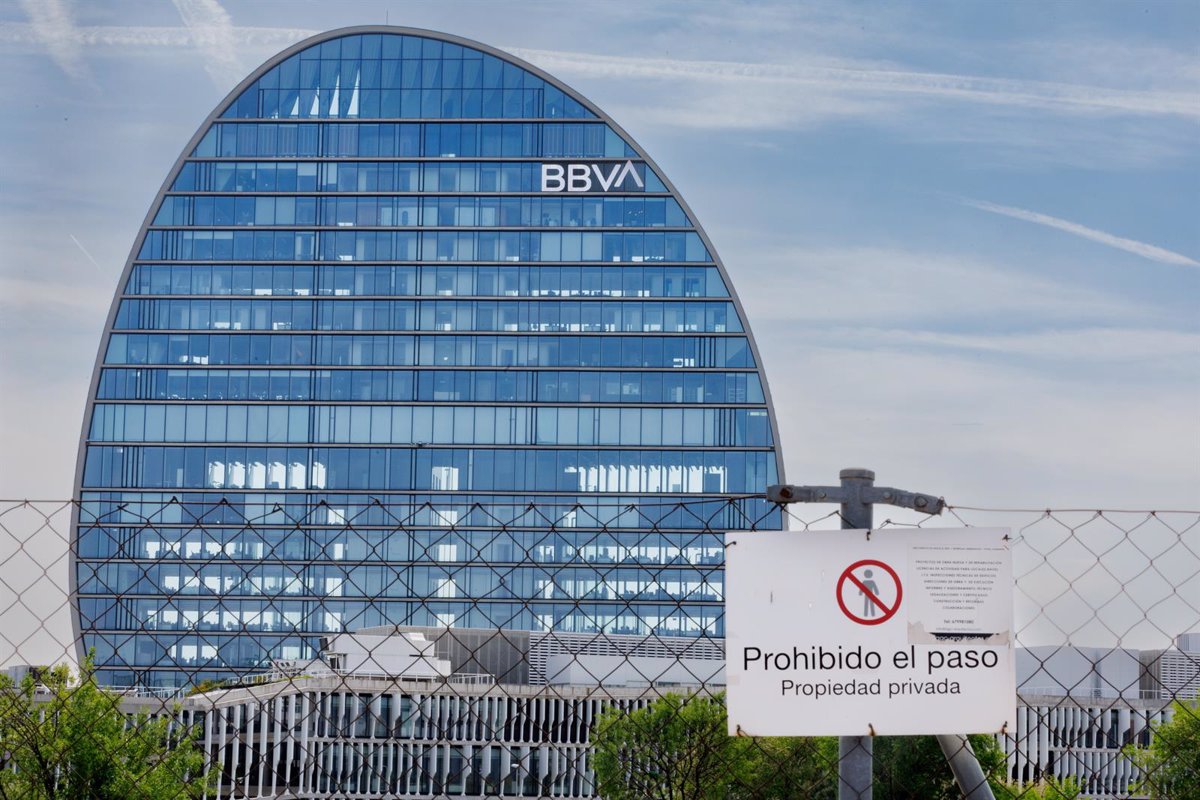
BBVA estudia una posible fusión con Sabadell, que está analizando la propuesta
BBVA está estudiando una posible fusión con Banco Sabadell y ha contratado a varios asesores para analizar...www.europapress.es
Como una moto...
Máximo Décimo Hispanio
sensador de pollos
el problema es mas profundo, la banca tradicional, la de oficina y demas, no va funcionar, viene otro tipo de formas de mover el dinero, las CBDC y demas propuestas van a digitalizar todo segun parece, las cosas de la banca tradicional al uso, no lo veo, es cuestion de tiempo, no hablo de un año, 2 o 10 años, ni lo se, pero el sistema es muy antiguo para lo que quieren meter, de momento ya vemos grandes transformaciones a mi me cuesta encontrar un cajero, por eso ni saco, pago con tarjeta y soy de efectivo, pero he claudicado, me tienen buscando el tesoroNo problem: la rescataran entera como hicieron en 2008-2010, el que hace un cesto hace ciento.
Todos los bancos cuando oyen fintech se ponen nerviosos, porque los neobancos estan petandolo, mas en gastos de diario, cantidad de gente tiene el dinero en una entidad tradicional y envia fondos a neobancos por los servicios que ofrecen mas agiles, el futuro es ese, por ejemplo Revolut tiene la opcion de poner tu saldo en la divisa que quieras, para viajar es lo mejor claro, no te preocupas de ir a cambiar moneda, cambias en la app y pagas en la moneda local del pais que visitas
El BBVA esta supercapado y tiene buena app, pero a años luz de las funciones de Revolut para viajar y otras cuestiones, el Sabadell se les caia la app, es el problema de los bancos, se los estan comiendo las fintech, ni que decir que apple da intereses en EEUU del 4-5% en cuenta por tener alli el dinero, aqui nada
Última edición:
Caballero1900
Himbersor
- Desde
- 14 Ago 2023
- Mensajes
- 3.351
- Fruta
- 2.941
Ponen estás fechas por poner algo pero no tienen ni idea de cuando será
Estar en contra del dinero fiduciario es estar en contra del crédito. No puede existir crédito sin dinero fiduciario. Vamos al modelo sarracin, parece que Mahoma fue el mejor economista hasta la fechaSi el dinero es fiduciario ( que lo es ahora) hacemos el ejercicio de sacar un billete y analizarlo: vemos que tiene la firma de Draghi o Lagarde lo que significa que es una obligacion de pago del BCE, es un pasivo del BC. Lo que significa que pueden añadirle un cero o dos o los que quieran ( en Francia hubo conversion de francos antiguos a nuevos, o el Reichsmark difunto en 1948), o declarar invalida una serie o dos las que quieran, o declararlo inconvertible en otra moneda. De hecho algunos paises han prohibido el bitcoin. Los usuarios del dinero somos meros poseedores frente al estado que es propietario de el.
No me malinterpreteis: yo soy el que esta mas en contra del dinero fiduciario que en caso de crisis grave implica que los sujetos no tienen mas que papel en las manos, mientras que con el dinero representativo tienes algo en las manos. Tampoco subestimeis el poder que da el dinero fiduciario a los gobiernos. que es enorme.
Puede que el hundimiento venga este año, pero lo veo mas probable en 2026-27.
Máximo Décimo Hispanio
sensador de pollos
porque van a poner tiritas todas, hasta que se queden sin gasas de la pedazo hemorragia se les viene
Supongo que lo dices para provocar, en tu linea...Estar en contra del dinero fiduciario es estar en contra del crédito. No puede existir crédito sin dinero fiduciario. Vamos al modelo sarracin, parece que Mahoma fue el mejor economista hasta la fecha
Intentarán un dinero tan fiduciario que para robártelo no les haga falta ni disimular ni correr como sucede actualmente con el efectivo en la calle.
Espero que fracasen y cuento con la presión que harán los trabajadores de la economía informal y hernias varias para mantener el efectivo.
2024 no por ser año electoral, 2025 no porque ningún año múltiplo de 5 se va la bolsa o el sistema financiero al guano.Ponen estás fechas por poner algo pero no tienen ni idea de cuando será
La provocación es el crédito. Por más que el dinero deje de ser "fiduciario" (no entiendo el como se puede conseguir esto porque siempre es un contrato) los intereses siempre lo son.Supongo que lo dices para provocar, en tu linea...
Intentarán un dinero tan fiduciario que para robártelo no les haga falta ni disimular ni correr como sucede actualmente con el efectivo en la calle.
Espero que fracasen y cuento con la presión que harán los trabajadores de la economía informal y hernias varias para mantener el efectivo.
Karma del bueno para los piratas
(mensaje citado en revisión)
El crédito siempre genera una obligación en los intereses que es incremento de masa monetaria; es un contrato de dinero inexistente porque no hay ninguna producción posible que la respalde.Antes de1971 ibas a un banco y pedías un crédito y te lo daban si cumplias unas condiciones el credito ha existido siempre, el problema es la naturaleza del dinero actual.
Claro que siempre ha existido el crédito y las monedas de oro, plata o cobre se acuñaban cada vez con menor contenido de metal precioso.
Vamos a un ejemplo casi infantil pero muy claro.
En una poblacion existe una masa monetaria de 100 monedas de oro que son respaldo de producción real existente.
Se prestan 20 monedas de oro con un interés de 5 monedas de oro a 5 años
Ya tenemos circulando obligaciones por 105 monedas de oro, cuando solo existen 100 monedas de oro. Eso transforma el subyacente (el oro de la moneda)
Y ya ni hablar si alguien compra ese contrato de crédito porque el prestamista inicial pensó que prestando 23 monedas otra vez por 5 monedas de interés, en vez de 5 monedas ganaría 8 en la sumatoria de las dos operaciones.
Y no hablamos de un estado pidiendo su parte del préstamo y las transacciones generadas, pero hay que incluirlos en la ecuación.
Si no se devalúan los activos que representan dichas monedas, jamás se podrá mantener rodando el dinero, aunque ya jamás los activos valgan lo mismo en poder adquisitivo, aunque si nominalmente.
El crédito corrompe el valor subyacente, por ende destruye la moneda que siempre termina siendo fiduciaria. No hay forma de evitarlo. Ni el Bitcoñio con su límite de emisión lo podrá evitar.
El problema es que hoy todo, cuando digo todo, es todo a diferencia de antes del 71, se compra a crédito por lo que el problema no es de quien presta, es de quien pide el préstamo.
Última edición:
Y de donde sacas las 105 monedas? Y explícame como las 5 monedas que son el coste del dinero se transformaron en producción.Vamos a tu ejemplo: tienes 105 monedas de oro 5 años después al vencimiento de la operación que se (supone) pagarán con los bienes y servicio obtenidos esos 5 años. Lo otro es el problema de la banca fraccionarlo. Y no estoy aquí para provocar ni refutar chorradas...
Lo de la banca con el sistema fraccionario es exactamente lo mismo que te acabo de describir con la obligación de una reserva al prestamista.
La reducción del problema a números manejables hace evidente que el problema no es el instrumento, sino la cultura de vivir del (incierto) futuro y su (posible) producción. Es lo que tiene el crédito, incorpora a la ecuación la variable de tiempo (futuro) con sus incertidumbres y abuso del optimismo por parte de los usuarios y avaricia de los gestores del valor de representación de la producción.
El problema nunca es la pólvora, sino quien la usa.
Última edición: