*Tema mítico* : Esto va a explotar en cualquier momento. Estáis avisados.

Basel III and gold - Central bankers locking the fire exits. | ZeroHedge

Basilea III y el oro - Los bancos centrales cierran las salidas de emergencia

7 - 9 minutes

Traducido por el equipo de SOTT.net en español
"Para un hombre con un martillo, todo parece un clavo", dijo Mark Twain. Así que los expertos han interpretado las próximas normas de Basilea III como una simple oportunidad para golpear a los bancos de lingotes y afirmar que los precios del oro van a la luna. De nuevo... bostezo.

Imagínese por un momento que su efectivo en el banco se convirtiera en "asignado"... es decir, que su banco lo tiene en forma física y pasa de una cuenta a otra para reflejar cada una de las transacciones que usted realiza, en lugar del actual sistema de anotaciones contables que permite que los débitos y los créditos se compensen, despejen y liquiden de un día para otro a través de una agencia central que solía llamarse BACS. Sí, se produciría un caos... pero suponiendo que los bancos pudieran gestionarlo, los costes aumentarían drásticamente, y eso se trasladaría a usted. Una locura, pensarán... ¿por qué los reguladores introducirían algo tan retrógrado e ineficaz?... aquí está la historia detrás de los cambios propuestos en Basilea III y el oro...
Las normas de Basilea III sobre el oro no asignado obligarán a los bancos de lingotes a mantener más activos líquidos de alta calidad (HQLA) durante más tiempo para compensar los préstamos a sus clientes. De ello se desprende que, por ejemplo, los mineros de oro que se financian con un préstamo de oro (la mayoría lo hace) tendrán más dificultades para conseguir financiación y esta será más cara, lo que hará que muchos proyectos sean antieconómicos o simplemente difíciles de financiar. Los industriales, como los fabricantes de joyas, los almacenistas de oro físico y las refinerías de metales preciosos que también arriendan el metal, encontrarán esos mercados más delgados y mucho, mucho más caros. La escasez de metales físicos será un hecho frecuente, especialmente cuando más se desee, ya que los conductos se reducen. Todavía no lo sabemos con certeza, pero los costes de los préstamos podrían duplicarse o triplicarse.
Estos sectores tienen márgenes muy bajos y costes elevados y son muy sensibles a los aumentos de los costes, por lo que responderán manteniendo las existencias físicas de metal prestado en un mínimo absoluto.

Algunos simplemente cerrarán el negocio. El resultado de las normas propuestas tiene menos que ver con las cuestiones existenciales en torno al mercado profesional y, en realidad, con que el sector en general se vuelva mucho más pequeño, menos eficiente y, por extensión, mucho más caro... y eso es lo que creo que quiere conseguir el BPI (Banco de Pagos Internacionales). Creo que los reguladores están cerrando deliberadamente las salidas de emergencia en el teatro y simplemente buscan que el oro sea menos relevante. ¿Qué es lo siguiente? ¿Revertir la decisión del 1 de enero de 2000 y reintroducir el IVA al 20% sobre el oro de inversión en el Reino Unido y Europa continental?

Nos encontramos en una época en la que parece que se va a producir una importante degradación de la moneda fiduciaria y que se va a producir una mayor represión financiera... ¿de qué otra forma se puede aliviar la enorme carga de la deuda que aplasta la economía?... y para ser eficaz, el BPI (Banco de Pagos Internacionales) tiene que hacer que las alternativas sean menos atractivas. La innovación financiera nos ha proporcionado un gran número de activos alternativos de refugio y se deduce que, a medida que la inflación se apodera de nosotros, muchos ahorradores podrían y se deslizarían por debajo de la red. El oro es una de esas alternativas. Tal vez en ese sentido, la guerra contra el efectivo y la creciente retórica de los bancos centrales contra las monedas digitales alternativas tiene sentido.
Los bancos de lingotes, en virtud de Basilea III, tendrán que reservar más HQLA para proporcionar metal no asignado, para engrasar las ruedas del comercio, especialmente en torno a las liquidaciones comerciales. Las mesas de lingotes se dirigirán a sus colegas del Tesoro para pedirles, por ejemplo, bonos del Tesoro de EE.UU. con una duración de 13 meses (un HQLA tiene que tener más de un año de antigüedad) para compensar, por ejemplo, un arrendamiento de oro de 3 meses a un fabricante de joyas y ahora se espera que pague generosamente por esa financiación... a medida que aumentan los costes... y esta es la parte importante... se transmitirán a los clientes. Sin este mecanismo de consignación, el fabricante de joyas podría tener dificultades para cubrir su riesgo o, incluso, las oscilaciones de los precios de los metales subyacentes podrían hacerle caer en la insolvencia, con márgenes estrechos, podrían elegir simplemente cerrar el negocio. Comprometer los servicios que prestan los bancos de lingotes hará que el oro sea menos atractivo en toda la cadena de valor... esto sería reducir el lubricante de la máquina. El oro no asignado ha sido necesario porque, sin él, los lingotes físicos tendrán que moverse entre las cámaras acorazadas y a través de las fronteras para liquidar las operaciones cada día. Al parecer, el BPI (Banco de Pagos Internacionales) quiere obstaculizar los mercados de lingotes y todos pagaremos el precio de estas nuevas ineficiencias.
Es probable que esto sea neutral en cuanto a los precios, pero hace que el mercado del oro sea menos relevante como activo alternativo a medida que los conductos se reducen. Sí, puede que un pequeño número de posiciones no asignadas se conviertan en asignadas (forzando algunas compras), pero su tamaño es pequeño y hay muchos escenarios que lo compensan. Y lo que es más importante, un número significativo de posibles inversores institucionales se verá disuadido de comprar oro simplemente se convierte (sic porque) el mercado es demasiado pequeño, los diferenciales son demasiado amplios y el mercado se está reduciendo... una olla de langostas... fácil de entrar, pero difícil de salir.
Sí, hay cierta ironía en el hecho de que los Bancos Centrales sean ellos mismos los mayores poseedores de oro físico, con cerca de 90.000 toneladas colectivamente, y que vayan a hacer que sus propias reservas sean mucho menos líquidas... y parecen decididos a dispararse en el pie... pero, las necesidades deben... y tal es la escala del macroproblema.
En los años 70, el oro representaba alrededor del 6% del total de los activos gestionados. Hoy en día, representa alrededor del 0,5%. Es de esperar que esta cifra se reduzca aún más a medida que el oro se vuelva cada vez más hueco y menos relevante.
Trágicamente, se ha centrado demasiada atención en el estrecho deseo de golpear a los bancos de lingotes, lo que ha servido de distracción innecesaria, ya que está enmascarando la verdadera historia que se está desarrollando aquí...
En resumen, considero que los problemas contingentes no están siendo evaluados en su totalidad... por falta de un clavo se perdió la herradura; por falta de una herradura se perdió el caballo; y por falta de un caballo se perdió el hombre.
(mensaje citado en revisión)
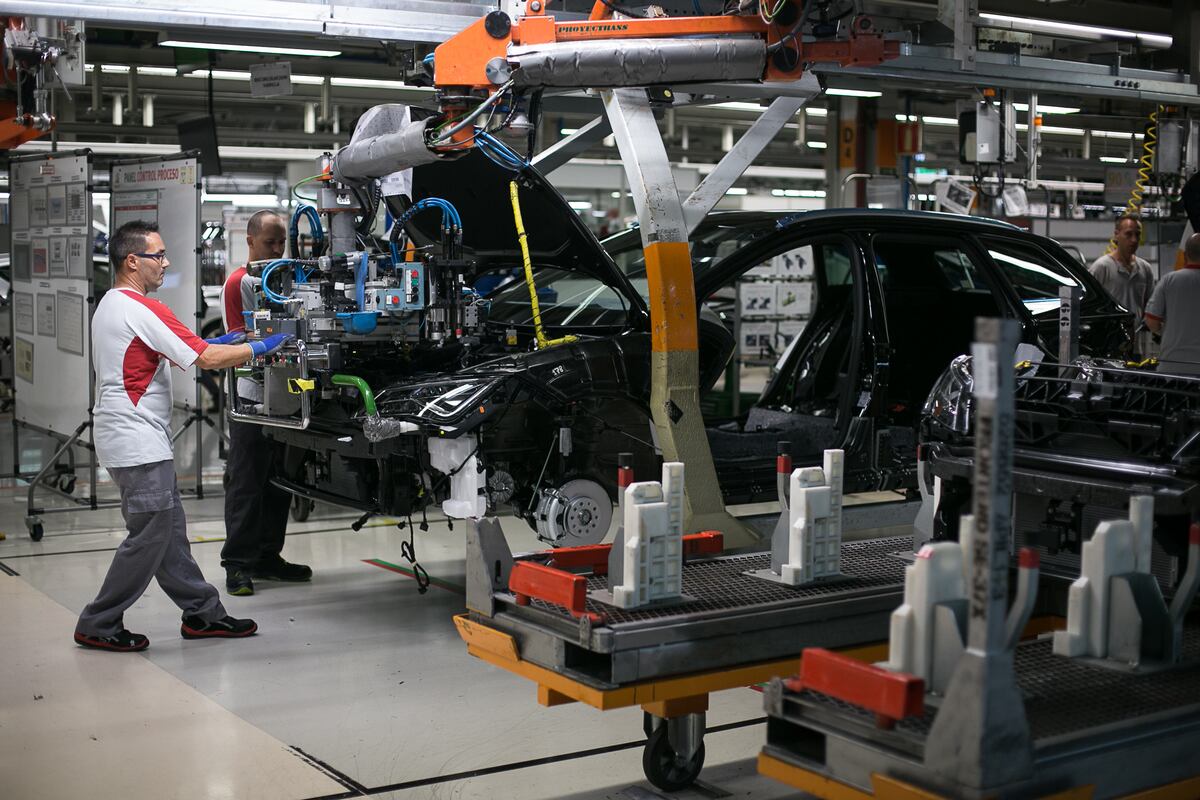
 

El sector de la automoción no consigue recuperar las ventas anteriores a la esa época en el 2020 de la que yo le hablo. Los datos de la asociación de fabricantes Anfac, publicados este jueves, indican que las matriculaciones de turismos y todoterrenos en el primer semestre de este año se sitúan en 456.833 unidades. Esto es un 34,4% más que el mismo periodo del año anterior, en el que España estaba sumida en el confinamiento por la esa época en el 2020 de la que yo le hablo. Pero si se compara con el mismo periodo de 2019, cuando no había restricciones de movilidad, la caída acumulada es del 34%. El sector, pues, ha perdido en el primer semestre de este año un tercio del mercado que tenía antes de la esa época en el 2020 de la que yo le hablo.

El mes de junio, con el inicio del verano, es un mes tradicionalmente ventajoso para las matriculaciones de vehículos. Pero en esta ocasión todos los segmentos de venta de vehículos han caído tanto en el mes como en el acumulado del año, si se compara con el año anterior a la esa época en el 2020 de la que yo le hablo. En junio se matricularon 96.785 unidades, lo cual supone un crecimiento del 17% con respecto al mes de junio de 2020, pero una caída del 25,8% en comparación con junio de 2019.

El canal que mejor comportamiento muestra es el de alquiladores. Animado por la recuperación del turismo, en junio se han matriculado 29.169 turismos y todoterrenos para este segmento, cuando en el mismo mes del año pasado se vendieron menos de 10.000 unidades. Sin embargo, la caída de ventas a alquiladores con respecto a 2019 es del 29%. Más grave es el canal de particulares, en el que no solo se ha vendido menos que en el año anterior a la esa época en el 2020 de la que yo le hablo, sino que no se ha recuperado terreno con respecto al año pasado, cuando el mercado estaba parado. Es el único canal que en junio no crece con respecto al mismo mes de 2020, y de hecho baja un 19%.

En un comunicado, Anfac ha expresado su confianza en que la reducción temporal del impuesto de Matriculación, prevista para este mes de julio, empuje las ventas a particulares, el canal más importante y más sensible a variaciones de precio. La medida de reducir el impuesto junto con la incipiente recuperación del turismo y la actividad gracias a la campaña de banderilla es lo que da esperanzas al sector para subir las ventas en el segundo semestre de este año, aunque admiten que no recuperarán los datos de 2019.

Las patronales de fabricantes (Anfac), de concesionarios (Faconauto) y de vendedores y talleres (Ganvam) destacan que el canal de alquiladores “no ha sido capaz de compensar por sí solo la gravísima debilidad del canal de particulares, que registra ventas en junio inferiores a 2019 y 2020″. Este dato, señalan, “tiene un impacto especial porque junio es tradicionalmente un mes fuerte de ventas, previo a las vacaciones y a la llegada de turistas”.

Además del impacto de la esa época en el 2020 de la que yo le hablo en el bolsillo de los potenciales compradores, y de las dudas con respecto a qué tecnología eligen en un contexto de cambios en el sector de la automoción, los fabricantes y los concesionarios tienen un problema añadido. Las interrupciones esporádicas de la producción de coches en todas las fábricas españolas a causa de la falta de semiconductores global ha lastrado la oferta. El sector es consciente de que este problema no desaparecerá en los próximos meses. La previsión, pues, es de que afectará a la mejora del mercado que estaba prevista para el segundo semestre. “Hay, sin embargo, elementos para el optimismo que pueden revertir la situación: principalmente la reducción temporal del impuesto de matriculación, que atraerá a cliente indecisos, y también el aumento exponencial de la movilidad de los españoles al que ya estamos asistiendo”, explica Raúl Sarracena, portavoz de Faconauto.

En el segmento de los vehículos eléctrificados, híbridos y de gas, en junio se han matriculado 35.413 unidades, un aumento del 127% con respecto al mes de junio de 2020. Este gran crecimiento se explica también por el efecto de la esa época en el 2020 de la que yo le hablo en las ventas del año anterior: en junio de 2020 solo se vendieron 15.612 coches de estos tipos. Los fabricantes destacan que, durante estre primer semestre, uno de cada tres turismos vendidos era de cero o de bajas emisiones.
 
Basel III and gold - Central bankers locking the fire exits. | ZeroHedge

Basilea III y el oro - Los bancos centrales cierran las salidas de emergencia

7 - 9 minutes

Traducido por el equipo de SOTT.net en español
"Para un hombre con un martillo, todo parece un clavo", dijo Mark Twain. Así que los expertos han interpretado las próximas normas de Basilea III como una simple oportunidad para golpear a los bancos de lingotes y afirmar que los precios del oro van a la luna. De nuevo... bostezo.

Imagínese por un momento que su efectivo en el banco se convirtiera en "asignado"... es decir, que su banco lo tiene en forma física y pasa de una cuenta a otra para reflejar cada una de las transacciones que usted realiza, en lugar del actual sistema de anotaciones contables que permite que los débitos y los créditos se compensen, despejen y liquiden de un día para otro a través de una agencia central que solía llamarse BACS. Sí, se produciría un caos... pero suponiendo que los bancos pudieran gestionarlo, los costes aumentarían drásticamente, y eso se trasladaría a usted. Una locura, pensarán... ¿por qué los reguladores introducirían algo tan retrógrado e ineficaz?... aquí está la historia detrás de los cambios propuestos en Basilea III y el oro...
Las normas de Basilea III sobre el oro no asignado obligarán a los bancos de lingotes a mantener más activos líquidos de alta calidad (HQLA) durante más tiempo para compensar los préstamos a sus clientes. De ello se desprende que, por ejemplo, los mineros de oro que se financian con un préstamo de oro (la mayoría lo hace) tendrán más dificultades para conseguir financiación y esta será más cara, lo que hará que muchos proyectos sean antieconómicos o simplemente difíciles de financiar. Los industriales, como los fabricantes de joyas, los almacenistas de oro físico y las refinerías de metales preciosos que también arriendan el metal, encontrarán esos mercados más delgados y mucho, mucho más caros. La escasez de metales físicos será un hecho frecuente, especialmente cuando más se desee, ya que los conductos se reducen. Todavía no lo sabemos con certeza, pero los costes de los préstamos podrían duplicarse o triplicarse.
Estos sectores tienen márgenes muy bajos y costes elevados y son muy sensibles a los aumentos de los costes, por lo que responderán manteniendo las existencias físicas de metal prestado en un mínimo absoluto.

Algunos simplemente cerrarán el negocio. El resultado de las normas propuestas tiene menos que ver con las cuestiones existenciales en torno al mercado profesional y, en realidad, con que el sector en general se vuelva mucho más pequeño, menos eficiente y, por extensión, mucho más caro... y eso es lo que creo que quiere conseguir el BPI (Banco de Pagos Internacionales). Creo que los reguladores están cerrando deliberadamente las salidas de emergencia en el teatro y simplemente buscan que el oro sea menos relevante. ¿Qué es lo siguiente? ¿Revertir la decisión del 1 de enero de 2000 y reintroducir el IVA al 20% sobre el oro de inversión en el Reino Unido y Europa continental?

Nos encontramos en una época en la que parece que se va a producir una importante degradación de la moneda fiduciaria y que se va a producir una mayor represión financiera... ¿de qué otra forma se puede aliviar la enorme carga de la deuda que aplasta la economía?... y para ser eficaz, el BPI (Banco de Pagos Internacionales) tiene que hacer que las alternativas sean menos atractivas. La innovación financiera nos ha proporcionado un gran número de activos alternativos de refugio y se deduce que, a medida que la inflación se apodera de nosotros, muchos ahorradores podrían y se deslizarían por debajo de la red. El oro es una de esas alternativas. Tal vez en ese sentido, la guerra contra el efectivo y la creciente retórica de los bancos centrales contra las monedas digitales alternativas tiene sentido.
Los bancos de lingotes, en virtud de Basilea III, tendrán que reservar más HQLA para proporcionar metal no asignado, para engrasar las ruedas del comercio, especialmente en torno a las liquidaciones comerciales. Las mesas de lingotes se dirigirán a sus colegas del Tesoro para pedirles, por ejemplo, bonos del Tesoro de EE.UU. con una duración de 13 meses (un HQLA tiene que tener más de un año de antigüedad) para compensar, por ejemplo, un arrendamiento de oro de 3 meses a un fabricante de joyas y ahora se espera que pague generosamente por esa financiación... a medida que aumentan los costes... y esta es la parte importante... se transmitirán a los clientes. Sin este mecanismo de consignación, el fabricante de joyas podría tener dificultades para cubrir su riesgo o, incluso, las oscilaciones de los precios de los metales subyacentes podrían hacerle caer en la insolvencia, con márgenes estrechos, podrían elegir simplemente cerrar el negocio. Comprometer los servicios que prestan los bancos de lingotes hará que el oro sea menos atractivo en toda la cadena de valor... esto sería reducir el lubricante de la máquina. El oro no asignado ha sido necesario porque, sin él, los lingotes físicos tendrán que moverse entre las cámaras acorazadas y a través de las fronteras para liquidar las operaciones cada día. Al parecer, el BPI (Banco de Pagos Internacionales) quiere obstaculizar los mercados de lingotes y todos pagaremos el precio de estas nuevas ineficiencias.
Es probable que esto sea neutral en cuanto a los precios, pero hace que el mercado del oro sea menos relevante como activo alternativo a medida que los conductos se reducen. Sí, puede que un pequeño número de posiciones no asignadas se conviertan en asignadas (forzando algunas compras), pero su tamaño es pequeño y hay muchos escenarios que lo compensan. Y lo que es más importante, un número significativo de posibles inversores institucionales se verá disuadido de comprar oro simplemente se convierte (sic porque) el mercado es demasiado pequeño, los diferenciales son demasiado amplios y el mercado se está reduciendo... una olla de langostas... fácil de entrar, pero difícil de salir.
Sí, hay cierta ironía en el hecho de que los Bancos Centrales sean ellos mismos los mayores poseedores de oro físico, con cerca de 90.000 toneladas colectivamente, y que vayan a hacer que sus propias reservas sean mucho menos líquidas... y parecen decididos a dispararse en el pie... pero, las necesidades deben... y tal es la escala del macroproblema.
En los años 70, el oro representaba alrededor del 6% del total de los activos gestionados. Hoy en día, representa alrededor del 0,5%. Es de esperar que esta cifra se reduzca aún más a medida que el oro se vuelva cada vez más hueco y menos relevante.
Trágicamente, se ha centrado demasiada atención en el estrecho deseo de golpear a los bancos de lingotes, lo que ha servido de distracción innecesaria, ya que está enmascarando la verdadera historia que se está desarrollando aquí...
En resumen, considero que los problemas contingentes no están siendo evaluados en su totalidad... por falta de un clavo se perdió la herradura; por falta de una herradura se perdió el caballo; y por falta de un caballo se perdió el hombre.
Veo petardazo hacia arriba de criptos como no se había visto jamás.
 

El sector de la automoción no consigue recuperar las ventas anteriores a la esa época en el 2020 de la que yo le hablo. Los datos de la asociación de fabricantes Anfac, publicados este jueves, indican que las matriculaciones de turismos y todoterrenos en el primer semestre de este año se sitúan en 456.833 unidades. Esto es un 34,4% más que el mismo periodo del año anterior, en el que España estaba sumida en el confinamiento por la esa época en el 2020 de la que yo le hablo. Pero si se compara con el mismo periodo de 2019, cuando no había restricciones de movilidad, la caída acumulada es del 34%. El sector, pues, ha perdido en el primer semestre de este año un tercio del mercado que tenía antes de la esa época en el 2020 de la que yo le hablo.

El mes de junio, con el inicio del verano, es un mes tradicionalmente ventajoso para las matriculaciones de vehículos. Pero en esta ocasión todos los segmentos de venta de vehículos han caído tanto en el mes como en el acumulado del año, si se compara con el año anterior a la esa época en el 2020 de la que yo le hablo. En junio se matricularon 96.785 unidades, lo cual supone un crecimiento del 17% con respecto al mes de junio de 2020, pero una caída del 25,8% en comparación con junio de 2019.

El canal que mejor comportamiento muestra es el de alquiladores. Animado por la recuperación del turismo, en junio se han matriculado 29.169 turismos y todoterrenos para este segmento, cuando en el mismo mes del año pasado se vendieron menos de 10.000 unidades. Sin embargo, la caída de ventas a alquiladores con respecto a 2019 es del 29%. Más grave es el canal de particulares, en el que no solo se ha vendido menos que en el año anterior a la esa época en el 2020 de la que yo le hablo, sino que no se ha recuperado terreno con respecto al año pasado, cuando el mercado estaba parado. Es el único canal que en junio no crece con respecto al mismo mes de 2020, y de hecho baja un 19%.

En un comunicado, Anfac ha expresado su confianza en que la reducción temporal del impuesto de Matriculación, prevista para este mes de julio, empuje las ventas a particulares, el canal más importante y más sensible a variaciones de precio. La medida de reducir el impuesto junto con la incipiente recuperación del turismo y la actividad gracias a la campaña de banderilla es lo que da esperanzas al sector para subir las ventas en el segundo semestre de este año, aunque admiten que no recuperarán los datos de 2019.

Las patronales de fabricantes (Anfac), de concesionarios (Faconauto) y de vendedores y talleres (Ganvam) destacan que el canal de alquiladores “no ha sido capaz de compensar por sí solo la gravísima debilidad del canal de particulares, que registra ventas en junio inferiores a 2019 y 2020″. Este dato, señalan, “tiene un impacto especial porque junio es tradicionalmente un mes fuerte de ventas, previo a las vacaciones y a la llegada de turistas”.

Además del impacto de la esa época en el 2020 de la que yo le hablo en el bolsillo de los potenciales compradores, y de las dudas con respecto a qué tecnología eligen en un contexto de cambios en el sector de la automoción, los fabricantes y los concesionarios tienen un problema añadido. Las interrupciones esporádicas de la producción de coches en todas las fábricas españolas a causa de la falta de semiconductores global ha lastrado la oferta. El sector es consciente de que este problema no desaparecerá en los próximos meses. La previsión, pues, es de que afectará a la mejora del mercado que estaba prevista para el segundo semestre. “Hay, sin embargo, elementos para el optimismo que pueden revertir la situación: principalmente la reducción temporal del impuesto de matriculación, que atraerá a cliente indecisos, y también el aumento exponencial de la movilidad de los españoles al que ya estamos asistiendo”, explica Raúl Sarracena, portavoz de Faconauto.

En el segmento de los vehículos eléctrificados, híbridos y de gas, en junio se han matriculado 35.413 unidades, un aumento del 127% con respecto al mes de junio de 2020. Este gran crecimiento se explica también por el efecto de la esa época en el 2020 de la que yo le hablo en las ventas del año anterior: en junio de 2020 solo se vendieron 15.612 coches de estos tipos. Los fabricantes destacan que, durante estre primer semestre, uno de cada tres turismos vendidos era de cero o de bajas emisiones.
Preveo pogre revalorización de tartanas de los 90 y 2000, al tiempo que las ventas de coches eléctricos caen.

 
Este lo tiene claro. Agarrense a la silla.

https://www.eleconomista.es/economi...ra-la-progenitora-de-las-crisis-de-deuda.html


www.eleconomista.es

Roubini avisa de que "se está preparando el escenario para la progenitora de las crisis de deuda"
elEconomista.es

5 - 6 minutes

Nouriel Roubini es profesor de Economía en la Universidad de Nueva York. Este experto fue uno de los pocos economistas que adelantó con cierta precisión y exactitud la crisis de 2007. Roubini aseguro que el escenario actual cuenta con los peores ingredientes que dieron lugar la crisis estanflacionaria de los 70 y la crisis de deuda posterior a la crisis de 2007. El resultado puede ser una nueva crisis que termine mutando en depresión económica (años de dolor).
Los niveles de deuda pública y privada (empresas sobre todo) se encuentran en máximos de las últimas décadas, mientras que la inflación empieza a asomar la cabeza, azuzada por unas políticas fiscales (siguen incrementando la deuda pública) y monetarias sin precedentes. "Se esta preparando el escenario para la progenitora de las crisis de la deuda estanflacionaria en los próximos años", asegura Nouriel Roubini en un artículo publicado en Project Syndicate.
"Después de todo, los ratios de deuda en las economías avanzadas y en la mayoría de los mercados emergentes eran mucho más bajos en los años 1970, razón por la cual, históricamente, la estanflación no ha estado asociada con las crisis de deuda. En todo caso, una inflación inesperada en los años 1970 aniquiló el valor real de las deudas nominales a tasas fijas, reduciendo así las cargas de deuda pública de muchas economías avanzadas", explica Roubini. Pero los niveles de deuda presentes (siguen subiendo este 2021) necesitarían de unos niveles de inflación inasumibles para la población.
Por otro lado, durante la crisis financiera de 2007, los elevados niveles de deuda (pública y privada) provocaron una crisis de deuda severa (intensificada con el estallido de las burbujas inmobiliarias-) pero la recesión posterior condujo a una baja inflación, que estuvo a punto de convertirse en deflación. La crisis crediticia y el estallido de la burbuja inmobiliaria fue un varapalo para la demanda agregada, lo que permitió que la inflación se mantuviera muy baja. Sin embargo, hoy los riesgos hoy están en el lado de la oferta, mientras que la demanda tiene el tanque repleto de gasolina.

Lo peor de los 70 y 2007
"Quedamos, así, con lo peor tanto de los años 1970 estanflacionarios como del período 2007-10. Los ratios de deuda son mucho más altos que en los años 1970 y una combinación de políticas económicas laxas y de shocks de oferta negativos amenaza con alimentar la inflación más que la deflación, montando el escenario para la progenitora de las crisis de deuda estanflacionarias en los próximos años", advierte el profesor de Economía de la Universidad de Nueva York.
Roubini cree que en el corto plazo todo este 'dopaje' económico promovido por bancos centrales y gobiernos seguirá inflando las burbujas de la vivienda, acciones, criptomonedas, etc. Los bajos tipos de interés generarán la ilusión de que los elevados niveles de deuda son sostenibles, mientras que los activos valen cada vez más.
Sin embargo llegará un momento en el que la inflación empiece a dar miedo y la presión sobre la banca central se acumule. "En algún punto, este auge culminará en un momento Minsky (una pérdida repentina de confianza) y políticas monetarias restrictivas provocarán una caída y un colapso".
Habrá que ver si los bancos centrales se atreven o no a cumplir con su mandato, puesto que han perdido toda la independencia en los últimos años, según Roubini. Ahora la banca central se dedica a mantener a flote cantidades ingentes de deuda.
"Cuando el ex presidente de la Fed Paul Volcker subió los tipos de interés para lugar contra la inflación en 1980-82, el resultado fue una seria doble recesión EEUU y una crisis de deuda y una década perdida para América Latina. Pero ahora que los ratios de deuda globales son casi tres veces más altos que a comienzos de los años 1970, cualquier política antiinflacionaria conduciría a una depresión, más que a una recesión severa", señala este economista.
Los bancos centrales estarán entre la espada y la pared, cualquier movimiento puede cortar: "En estas circunstancias, los bancos centrales se verán perjudicados si lo hacen y perjudicados si no lo hacen, y muchos gobiernos serán casi insolventes y por lo tanto incapaces de rescatar a los bancos, las corporaciones y los hogares. El ciclo de fatalidad de deuda soberana y los bancos en la eurozona después de la crisis financiera global se repetirá a nivel mundial, succionando a los hogares, las corporaciones y la banca en la sombra también", advierte Roubini.
"Tal como están las cosas, este descarrilamiento en cámara lenta parece inevitable. El reciente giro de la Fed de una postura ultra-prudente a una postura básicamente prudente no cambia nada... La Fed está atrapada. También lo están el Banco Central Europeo, el Banco de Japón y el Banco de Inglaterra. La estanflación de los años 1970 pronto se topará con las crisis de deuda del período posterior a 2008. El interrogante no es si esto sucederá, sino cuándo", culmina su exposición Nouriel Roubini.


Douglas McWilliams, vicepresidente del Centre for Economics and Business Research (CEBR), asegura en una nota recién publicada que "hoy se escuchan ecos espeluznantes de lo que ocurrió en la década de 1970. Estas semanas abundan las imágenes de estantes vacíos en los supermercados y tiendas, a veces atribuidas solo al Brexit. Pero a la vez existe una escasez mundial de chips electrónicos, también hay escasez de patatas fritas en EEUU, por ejemplo. En materia laboral y volviendo a Reino Unido hay escasez de conductores de todo tipo, pero especialmente de vehículos pesados, donde el Brexit es claramente parte del problema". La escasez está por todas partes.
 
Última edición:

El sector de la automoción no consigue recuperar las ventas anteriores a la esa época en el 2020 de la que yo le hablo. Los datos de la asociación de fabricantes Anfac, publicados este jueves, indican que las matriculaciones de turismos y todoterrenos en el primer semestre de este año se sitúan en 456.833 unidades. Esto es un 34,4% más que el mismo periodo del año anterior, en el que España estaba sumida en el confinamiento por la esa época en el 2020 de la que yo le hablo. Pero si se compara con el mismo periodo de 2019, cuando no había restricciones de movilidad, la caída acumulada es del 34%. El sector, pues, ha perdido en el primer semestre de este año un tercio del mercado que tenía antes de la esa época en el 2020 de la que yo le hablo.

El mes de junio, con el inicio del verano, es un mes tradicionalmente ventajoso para las matriculaciones de vehículos. Pero en esta ocasión todos los segmentos de venta de vehículos han caído tanto en el mes como en el acumulado del año, si se compara con el año anterior a la esa época en el 2020 de la que yo le hablo. En junio se matricularon 96.785 unidades, lo cual supone un crecimiento del 17% con respecto al mes de junio de 2020, pero una caída del 25,8% en comparación con junio de 2019.

El canal que mejor comportamiento muestra es el de alquiladores. Animado por la recuperación del turismo, en junio se han matriculado 29.169 turismos y todoterrenos para este segmento, cuando en el mismo mes del año pasado se vendieron menos de 10.000 unidades. Sin embargo, la caída de ventas a alquiladores con respecto a 2019 es del 29%. Más grave es el canal de particulares, en el que no solo se ha vendido menos que en el año anterior a la esa época en el 2020 de la que yo le hablo, sino que no se ha recuperado terreno con respecto al año pasado, cuando el mercado estaba parado. Es el único canal que en junio no crece con respecto al mismo mes de 2020, y de hecho baja un 19%.

En un comunicado, Anfac ha expresado su confianza en que la reducción temporal del impuesto de Matriculación, prevista para este mes de julio, empuje las ventas a particulares, el canal más importante y más sensible a variaciones de precio. La medida de reducir el impuesto junto con la incipiente recuperación del turismo y la actividad gracias a la campaña de banderilla es lo que da esperanzas al sector para subir las ventas en el segundo semestre de este año, aunque admiten que no recuperarán los datos de 2019.

Las patronales de fabricantes (Anfac), de concesionarios (Faconauto) y de vendedores y talleres (Ganvam) destacan que el canal de alquiladores “no ha sido capaz de compensar por sí solo la gravísima debilidad del canal de particulares, que registra ventas en junio inferiores a 2019 y 2020″. Este dato, señalan, “tiene un impacto especial porque junio es tradicionalmente un mes fuerte de ventas, previo a las vacaciones y a la llegada de turistas”.

Además del impacto de la esa época en el 2020 de la que yo le hablo en el bolsillo de los potenciales compradores, y de las dudas con respecto a qué tecnología eligen en un contexto de cambios en el sector de la automoción, los fabricantes y los concesionarios tienen un problema añadido. Las interrupciones esporádicas de la producción de coches en todas las fábricas españolas a causa de la falta de semiconductores global ha lastrado la oferta. El sector es consciente de que este problema no desaparecerá en los próximos meses. La previsión, pues, es de que afectará a la mejora del mercado que estaba prevista para el segundo semestre. “Hay, sin embargo, elementos para el optimismo que pueden revertir la situación: principalmente la reducción temporal del impuesto de matriculación, que atraerá a cliente indecisos, y también el aumento exponencial de la movilidad de los españoles al que ya estamos asistiendo”, explica Raúl Sarracena, portavoz de Faconauto.

En el segmento de los vehículos eléctrificados, híbridos y de gas, en junio se han matriculado 35.413 unidades, un aumento del 127% con respecto al mes de junio de 2020. Este gran crecimiento se explica también por el efecto de la esa época en el 2020 de la que yo le hablo en las ventas del año anterior: en junio de 2020 solo se vendieron 15.612 coches de estos tipos. Los fabricantes destacan que, durante estre primer semestre, uno de cada tres turismos vendidos era de cero o de bajas emisiones.
Es que no todo el mundo es rico. Para la mayoría de las familias, un coche es una inversión cuantiosa y costosa, por lo que debe durar mínimo entre 10 y 12 años.
La incertidumbre que imponen los políticos hace que las familias se lo piensen mucho antes de dar el paso. En cambio, las personas con más recursos están comprando coches de elevado peso y alto cubicaje porque saben que en 3 o 4 años van a cambiarlo y no les preocupa si contamina o lo van a prohibir.
Lo del eléctrico es evidente que va dirigido a que solo las clases pudientes dispongan de vehículo privado. La fiesta de enchufar el scalextric con todos los cables colgando por la acera se ve a la legua que solo es asumible si el uso es restringido.
En fin, disfrutemos del espectáculo y suerte.
 
Todos los mayores de edad podrán ser movilizados en España en caso de crisis
El Gobierno tendrá potestad para imponer “prestaciones personales” a los ciudadanos, según la reforma de la Ley de Seguridad Nacional


SE ACERCA EL FINAL Y LOS PREPARATIVOS
 
Todos los mayores de edad podrán ser movilizados en España en caso de crisis
El Gobierno tendrá potestad para imponer “prestaciones personales” a los ciudadanos, según la reforma de la Ley de Seguridad Nacional


SE ACERCA EL FINAL Y LOS PREPARATIVOS

¿Tantos cadáveres esperan que haya que retirar?.
 
Este lo tiene claro. Agarrense a la silla.

https://www.eleconomista.es/economi...ra-la-progenitora-de-las-crisis-de-deuda.html


www.eleconomista.es

Roubini avisa de que "se está preparando el escenario para la progenitora de las crisis de deuda"
elEconomista.es

5 - 6 minutes

Nouriel Roubini es profesor de Economía en la Universidad de Nueva York. Este experto fue uno de los pocos economistas que adelantó con cierta precisión y exactitud la crisis de 2007. Roubini aseguro que el escenario actual cuenta con los peores ingredientes que dieron lugar la crisis estanflacionaria de los 70 y la crisis de deuda posterior a la crisis de 2007. El resultado puede ser una nueva crisis que termine mutando en depresión económica (años de dolor).
Los niveles de deuda pública y privada (empresas sobre todo) se encuentran en máximos de las últimas décadas, mientras que la inflación empieza a asomar la cabeza, azuzada por unas políticas fiscales (siguen incrementando la deuda pública) y monetarias sin precedentes. "Se esta preparando el escenario para la progenitora de las crisis de la deuda estanflacionaria en los próximos años", asegura Nouriel Roubini en un artículo publicado en Project Syndicate.
"Después de todo, los ratios de deuda en las economías avanzadas y en la mayoría de los mercados emergentes eran mucho más bajos en los años 1970, razón por la cual, históricamente, la estanflación no ha estado asociada con las crisis de deuda. En todo caso, una inflación inesperada en los años 1970 aniquiló el valor real de las deudas nominales a tasas fijas, reduciendo así las cargas de deuda pública de muchas economías avanzadas", explica Roubini. Pero los niveles de deuda presentes (siguen subiendo este 2021) necesitarían de unos niveles de inflación inasumibles para la población.
Por otro lado, durante la crisis financiera de 2007, los elevados niveles de deuda (pública y privada) provocaron una crisis de deuda severa (intensificada con el estallido de las burbujas inmobiliarias-) pero la recesión posterior condujo a una baja inflación, que estuvo a punto de convertirse en deflación. La crisis crediticia y el estallido de la burbuja inmobiliaria fue un varapalo para la demanda agregada, lo que permitió que la inflación se mantuviera muy baja. Sin embargo, hoy los riesgos hoy están en el lado de la oferta, mientras que la demanda tiene el tanque repleto de gasolina.

Lo peor de los 70 y 2007
"Quedamos, así, con lo peor tanto de los años 1970 estanflacionarios como del período 2007-10. Los ratios de deuda son mucho más altos que en los años 1970 y una combinación de políticas económicas laxas y de shocks de oferta negativos amenaza con alimentar la inflación más que la deflación, montando el escenario para la progenitora de las crisis de deuda estanflacionarias en los próximos años", advierte el profesor de Economía de la Universidad de Nueva York.
Roubini cree que en el corto plazo todo este 'dopaje' económico promovido por bancos centrales y gobiernos seguirá inflando las burbujas de la vivienda, acciones, criptomonedas, etc. Los bajos tipos de interés generarán la ilusión de que los elevados niveles de deuda son sostenibles, mientras que los activos valen cada vez más.
Sin embargo llegará un momento en el que la inflación empiece a dar miedo y la presión sobre la banca central se acumule. "En algún punto, este auge culminará en un momento Minsky (una pérdida repentina de confianza) y políticas monetarias restrictivas provocarán una caída y un colapso".
Habrá que ver si los bancos centrales se atreven o no a cumplir con su mandato, puesto que han perdido toda la independencia en los últimos años, según Roubini. Ahora la banca central se dedica a mantener a flote cantidades ingentes de deuda.
"Cuando el ex presidente de la Fed Paul Volcker subió los tipos de interés para lugar contra la inflación en 1980-82, el resultado fue una seria doble recesión EEUU y una crisis de deuda y una década perdida para América Latina. Pero ahora que los ratios de deuda globales son casi tres veces más altos que a comienzos de los años 1970, cualquier política antiinflacionaria conduciría a una depresión, más que a una recesión severa", señala este economista.
Los bancos centrales estarán entre la espada y la pared, cualquier movimiento puede cortar: "En estas circunstancias, los bancos centrales se verán perjudicados si lo hacen y perjudicados si no lo hacen, y muchos gobiernos serán casi insolventes y por lo tanto incapaces de rescatar a los bancos, las corporaciones y los hogares. El ciclo de fatalidad de deuda soberana y los bancos en la eurozona después de la crisis financiera global se repetirá a nivel mundial, succionando a los hogares, las corporaciones y la banca en la sombra también", advierte Roubini.
"Tal como están las cosas, este descarrilamiento en cámara lenta parece inevitable. El reciente giro de la Fed de una postura ultra-prudente a una postura básicamente prudente no cambia nada... La Fed está atrapada. También lo están el Banco Central Europeo, el Banco de Japón y el Banco de Inglaterra. La estanflación de los años 1970 pronto se topará con las crisis de deuda del período posterior a 2008. El interrogante no es si esto sucederá, sino cuándo", culmina su exposición Nouriel Roubini.


Douglas McWilliams, vicepresidente del Centre for Economics and Business Research (CEBR), asegura en una nota recién publicada que "hoy se escuchan ecos espeluznantes de lo que ocurrió en la década de 1970. Estas semanas abundan las imágenes de estantes vacíos en los supermercados y tiendas, a veces atribuidas solo al Brexit. Pero a la vez existe una escasez mundial de chips electrónicos, también hay escasez de patatas fritas en EEUU, por ejemplo. En materia laboral y volviendo a Reino Unido hay escasez de conductores de todo tipo, pero especialmente de vehículos pesados, donde el Brexit es claramente parte del problema". La escasez está por todas partes.

Este es el que en 2012 decía:

"Creo que lo que Europa necesita es un plan que restaure el crecimiento, algo que requiere atenuar las políticas de austeridad fiscal. Con el liderazgo de Alemania, Europa se lo puede permitir, es posible establecer una política monetaria más laxa por parte del BCE y facilitar una depreciación gradual del valor del euro que restauraría el crecimiento y la competitividad de la periferia"


Pero, por alguna razón, no es capaz de conectar las políticas de dinero fácil y tipos nulos con los problemas de deuda corporativa y privada, las burbujas de activos y los problemas de solvencia.

O si las conecta, y lo que es un simple vocero de las políticas públicas, un apologeta con un buen puesto otorgado en virtud de no hacer crítica real al sistema. Un Krugman de la vida.
 
Me gustaria ser una mosca y asistir en las reuniones privadas en el seno de los bancos centrales (FED BCE BNS BOJ) tienen que estar sudando gotas fuertes, a cada dia que pasa pierden un poco más la mano, y el descontrol ya se acerca o está más cerca de lo que muchos pensamos
 
Última edición:
más de 3 años y eso....Zzzzzzzzzzzzzz..... roto2
Sí, sí. Pero tras el paso del tiempo eres el único que vienes a trolear. Muchos otros ya no lo hacen dado que no les apetece seguir con esto.
Algo de entrenamiento madmaxista habrás adquirido para poder seguir haciéndolo. Déjanos un tanks por lo menos, amigo...
 

Estadísticas del foro

Temas
2.056.154
Mensajes
58.340.497
Miembros
190.998
Último miembro
Javierglopz43

El blog de burbuja.info

Volver