Hay un ritual que se repite con puntualidad casi cómica. Cada vez que un gobierno presenta sus presupuestos, aparece en alguna rueda de prensa un ministro de finanzas con cara de circunstancias anunciando que esta vez sí, que el ajuste es serio, que la deuda pública va a bajar. Luego pasan los años, llegan los datos del Eurostat o del FMI, y el resultado es siempre el mismo: la deuda ha subido. No un poco. A veces de forma espectacular. El truco ha funcionado durante décadas porque los ciudadanos tienen memoria corta y los mercados, sorprendentemente, también perdonan. Pero los números no mienten, aunque sus autores sí lo hagan con frecuencia.
La deuda pública global superó los 100 billones de dólares en 2024 según el FMI, una cifra equivalente al 93% del PIB mundial. No es solo un problema de países en desarrollo o de economías frágiles: es una constante en casi todas las democracias occidentales, donde el ciclo electoral convierte la promesa de austeridad en papel mojado antes de que acabe la legislatura. Lo más llamativo no es que la deuda suba —eso tiene explicaciones estructurales legítimas— sino que los gobiernos prometan sistemáticamente lo contrario de lo que luego hacen, y que nadie les pida cuentas de forma efectiva.
Este artículo no pretende ser una lección de economía académica, sino exactamente lo que su título promete: un repaso crítico a los países que más han disparado su deuda pública después de anunciar que iban a reducirla, con los datos sobre la mesa y sin eufemismos. Hay una diferencia importante entre un país que reconoce que necesita gastar más y uno que promete ajuste mientras firma cheques en blanco. El primero es honesto. El segundo merece, como mínimo, una explicación.
La metodología es sencilla: comparamos las promesas formales recogidas en planes de estabilidad, cartas de intención al FMI o declaraciones públicas de gobiernos con la evolución real de su deuda como porcentaje del PIB en los años siguientes. El resultado es, en muchos casos, un ejercicio de ironía que se escribe solo.
El campeón continental: Italia y su deuda eterna
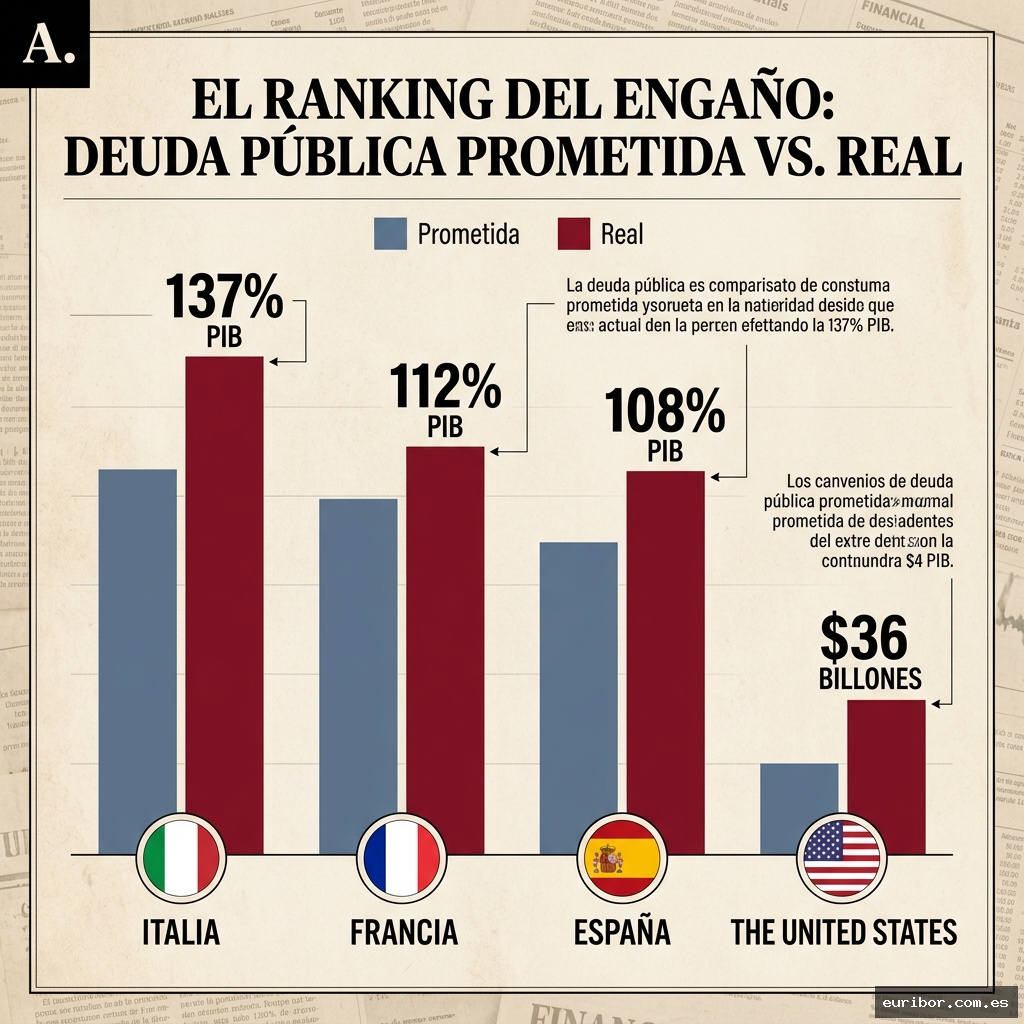
Italia lleva más de treinta años prometiendo reducir su deuda pública. En 1992, cuando firmó el Tratado de Maastricht, rondaba el 105% del PIB. En 2024, según Eurostat, supera el 137%. En ese intervalo ha habido gobiernos de izquierda, de derecha, de centro, tecnocráticos y populistas, todos con el mismo denominador común: el anuncio solemne de que el ajuste estaba en marcha y la realidad posterior de que no lo estaba. El caso italiano es especialmente revelador porque el país ha estado bajo supervisión directa de la Comisión Europea durante décadas, con procedimientos de déficit excesivo que se abren, se cierran y se vuelven a abrir sin que nada cambie de forma sustancial.
El gobierno de Giorgia Meloni presentó en 2023 un plan de estabilidad que proyectaba una reducción gradual hasta el 140% del PIB en 2026, lo que ya era una promesa modesta. La realidad ha ido por delante incluso de esa proyección pesimista. Los intereses de la deuda italiana consumen aproximadamente el 4% del PIB al año, más de lo que el país gasta en educación. Es el tipo de trampa que los economistas llaman «bola de nieve»: cuando los intereses crecen más rápido que la economía, la deuda se autoalimenta aunque el gobierno no gaste un euro más en políticas públicas. Italia no ha encontrado la forma de salir de ese bucle en tres décadas.
Lo más irónico es que el país tiene superávit primario —recauda más de lo que gasta si se excluyen los intereses— en varios ejercicios recientes. El problema no es el gasto corriente: es la factura acumulada de décadas de promesas incumplidas que ahora se paga en forma de intereses. Dicho de otra manera, Italia está siendo castigada hoy por las mentiras que sus gobiernos contaron hace veinte años.
Francia: Cuando el rigor fiscal es solo una estética
Francia tiene un talento particular para presentar la indisciplina fiscal como si fuera una política deliberada y sofisticada. Su deuda pública era del 60% del PIB a principios de los años 2000, cuando el Pacto de Estabilidad europeo fijaba ese umbral como límite máximo. En 2024, según Eurostat, supera el 112%. En ese camino, cada gobierno francés ha prometido en algún momento volver al 60%, cifra que a estas alturas suena tan realista como prometer volver a la luna en bicicleta.
El caso francés es diferente al italiano en un aspecto clave: Francia no tiene el problema de los intereses desbocados porque se financia a tipos más bajos gracias a su calificación crediticia. Su problema es más sencillo y, paradójicamente, más difícil de resolver: gasta más de lo que ingresa de forma sistemática, año tras año, independientemente del color político del gobierno. El déficit público francés ha estado por encima del 3% del PIB —el límite europeo— durante casi todos los años desde 2008, y la Comisión Europea abrió un procedimiento de déficit excesivo contra Francia en 2024, el mismo que ya había tenido que cerrar sin resultados satisfactorios en ocasiones anteriores.
El gobierno de Emmanuel Macron prometió en 2017 modernizar la economía francesa y reducir el déficit. En 2024, ese déficit se situó en torno al 5,5% del PIB según las estimaciones de la Comisión Europea, muy por encima de lo comprometido. Macron, que llegó al poder con una retórica marcadamente reformista, deja una deuda pública sustancialmente más alta que la que encontró. La narrativa del rigor, en su caso, fue sobre todo narrativa.
España: El arte de prometer en bruselas y gastar en casa
España tiene una relación peculiar con sus compromisos fiscales europeos. Cada primavera, el gobierno envía a Bruselas un Programa de Estabilidad con proyecciones de reducción de deuda que, con una regularidad llamativa, no se cumplen. La deuda pública española era del 35% del PIB en 2007, antes de la crisis financiera, y en 2024 se sitúa alrededor del 108% según los datos del Banco de España. Ese salto es en parte comprensible —la crisis de 2008 y la pandemia de 2020 fueron choques excepcionales— pero la trayectoria posterior a la recuperación no muestra la corrección prometida.
Lo que hace el caso español especialmente interesante para los lectores de este blog es la brecha entre el discurso oficial y la realidad estadística. El gobierno ha presentado en varias ocasiones proyecciones que mostraban la deuda bajando hasta el 100% o incluso por debajo en el horizonte de cuatro años. Esas proyecciones se incumplen sistemáticamente, no porque ocurran catástrofes imprevistas, sino porque el gasto corriente crece más rápido que los ingresos en años de bonanza económica. Cuando llega la siguiente crisis, el punto de partida es peor que el anterior.
Piénsalo así: si cada vez que el cielo está despejado no ahorras para cuando llueva, y cuando llueve te endeudas, tu deuda solo puede ir en una dirección. España lleva dos décadas en ese ciclo, con la particularidad de que los tipos de interés bajos de la era del Banco Central Europeo han anestesiado el dolor. Ahora que los tipos han subido, la factura de intereses empieza a pesar más en los presupuestos, y la promesa de reducir deuda se vuelve cada año un poco más difícil de mantener con cara seria.
Estados unidos: La deuda como política bipartidista
Si Europa tiene sus campeones del incumplimiento, Estados Unidos juega en otra liga. La deuda federal estadounidense superó los 34 billones de dólares a finales de 2023 y siguió creciendo en 2024 hasta aproximarse a los 36 billones, según el Departamento del Tesoro. Lo más llamativo no es la cifra absoluta —difícil de visualizar— sino que tanto republicanos como demócratas han prometido reducirla cuando estaban en la oposición y la han disparado cuando han gobernado. Donald Trump prometió en 2016 eliminar la deuda en ocho años y cuando dejó el poder en 2021 había añadido casi 8 billones de dólares más. Joe Biden no mejoró el registro.
El caso estadounidense ilustra una verdad incómoda sobre la deuda pública en democracias maduras: reducirla requiere recortar gasto o subir impuestos, y ambas opciones tienen costes electorales inmediatos. Los beneficios de la austeridad son difusos y llegan tarde; los costes son concretos y llegan enseguida. Ningún político racional —en el sentido de que quiere ser reelegido— tiene incentivos para hacer ese trabajo. El resultado es que la deuda sube independientemente de quién gobierne, y las promesas de reducirla sirven sobre todo para ganar elecciones, no para gestionar finanzas públicas.
Lo que nadie te cuenta sobre los planes de estabilidad
Los planes de estabilidad que los gobiernos europeos envían cada año a la Comisión Europea tienen una característica que los economistas conocen bien y el público en general ignora: se construyen sobre previsiones de crecimiento sistemáticamente optimistas. Varios estudios del FMI han documentado que los gobiernos tienden a sobrestimar el crecimiento futuro en sus proyecciones fiscales, lo que hace que sus compromisos de reducción de deuda parezcan alcanzables sobre el papel aunque no lo sean en la práctica. No es necesariamente deshonestidad deliberada —aunque a veces lo es— sino un sesgo estructural: los ministros de finanzas presentan los escenarios que necesitan para que sus números cuadren, no los que la realidad va a producir.
La Comisión Europea, por su parte, ha demostrado una paciencia con los incumplidores que roza la complicidad. El procedimiento de déficit excesivo existe desde el Pacto de Estabilidad de 1997, pero las sanciones formales nunca se han aplicado a ningún país de la eurozona. El mecanismo de control existe, pero las consecuencias de ignorarlo son esencialmente cero. Cuando el coste del incumplimiento es nulo, el incentivo para cumplir también lo es.
La conclusión práctica para cualquier ciudadano que quiera entender qué va a pasar con la deuda de su país es sencilla: no leas el plan de estabilidad, mira la tendencia histórica. Si un gobierno lleva diez años prometiendo reducir la deuda y no lo ha hecho, la probabilidad de que lo haga en la próxima legislatura es estadísticamente baja. No porque los políticos sean especialmente malvados, sino porque el sistema de incentivos en el que operan hace que la promesa sea fácil y el cumplimiento, muy caro. Conocer esa mecánica no cambia el resultado, pero al menos evita que te sorprendas cada vez que los números salen como siempre.