
Pagar más por lo mismo porque tienes menos dinero. No es una metáfora ni una exageración periodística: es una mecánica económica documentada y medida desde los años sesenta que sigue funcionando con la misma brutalidad en 2026. Se llama la paradoja de la pobreza, o poverty premium en la literatura anglosajona, y su lógica es tan perversa como simple: los hogares con menos recursos terminan pagando precios unitarios más altos por alimentos, energía, crédito, vivienda y servicios básicos que los hogares con más capacidad adquisitiva. No porque sean malos gestores de su economía doméstica, sino porque el sistema de precios penaliza la escasez, consciente o inconscientemente.
El fenómeno no es nuevo, pero su vigencia en plena era de supuesta democratización del acceso —apps de comparación de precios, tarifas planas, banca digital gratuita— resulta llamativa. En el Reino Unido, Citizens Advice calculó que el poverty premium le cuesta a un hogar de bajos ingresos una media de 490 libras adicionales al año solo en facturas de energía, seguros y servicios financieros. En Estados Unidos, investigadores de la Universidad de California han documentado que los barrios de renta baja pagan entre un 3% y un 37% más por la misma cesta de la compra que los de renta alta en la misma ciudad. En España, informes del Observatorio de la Vulnerabilidad de Cruz Roja señalan que las familias en riesgo de exclusión destinan a gastos básicos una proporción de su renta que duplica o triplica la de los hogares de ingresos medios.
La paradoja funciona a través de varios mecanismos que se superponen y refuerzan. El más visible es el del crédito: quien no tiene ahorros necesita financiación para afrontar gastos imprevistos, y quien no tiene garantías solo accede a productos financieros con tipos de interés muy superiores a los que obtiene alguien con un patrimonio consolidado. Pero hay mecanismos menos evidentes y, en algunos casos, más costosos. La falta de transporte propio obliga a comprar en el comercio de proximidad, donde los precios son estructuralmente más altos que en las grandes superficies de las periferias. La imposibilidad de pagar por adelantado —una tarifa anual de seguro, un bono de transporte trimestral, una compra a granel— impide acceder a los descuentos por volumen que sí aprovechan las economías domésticas más holgadas.
Hay algo profundamente irónico en que el capitalismo de consumo, que presume de eficiencia de mercado y libre competencia, produzca de forma sistemática un mercado donde el precio que pagas por un bien depende inversamente de tu capacidad para pagarlo. Cuanto menos tienes, más caro te sale cada euro gastado. Es, en términos técnicos, una falla de mercado. En términos humanos, es una trampa.
El mapa de la penalización: Dónde golpea más fuerte
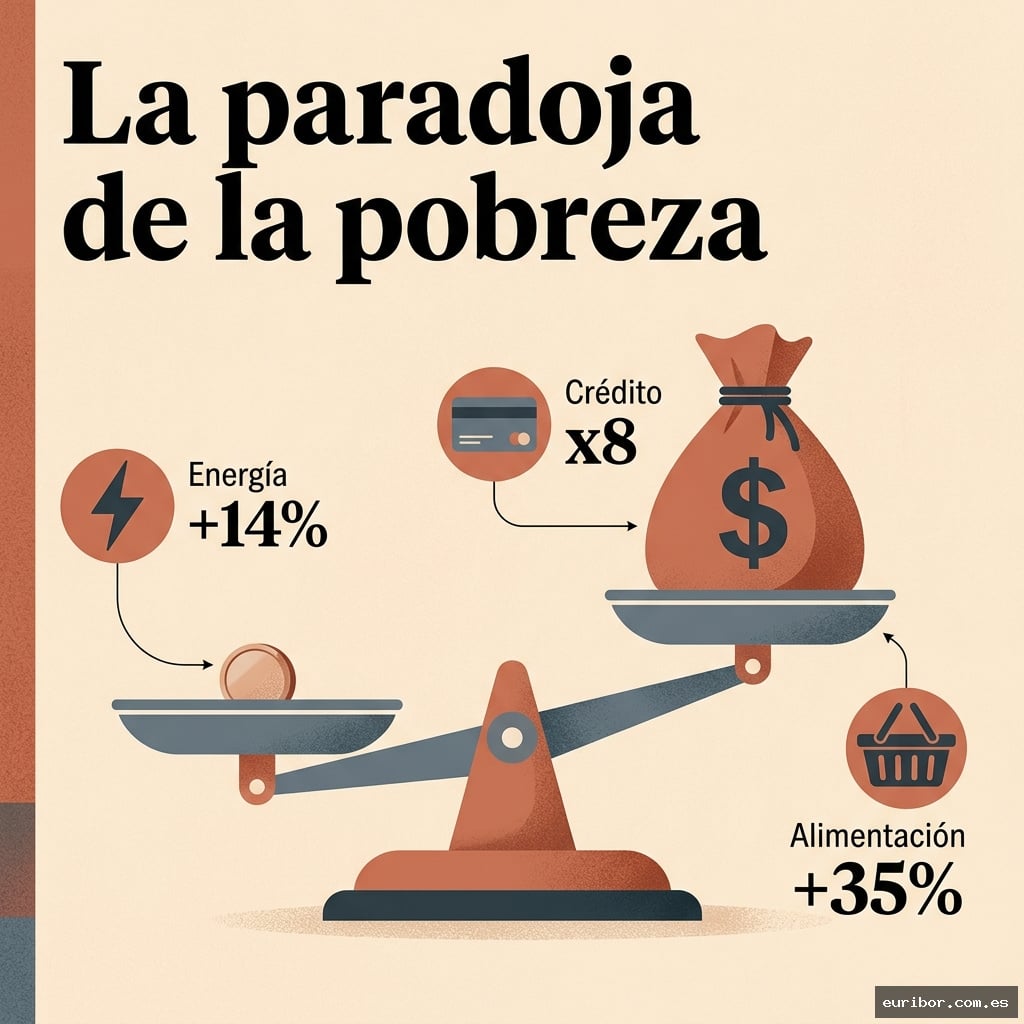
La paradoja de la pobreza no se distribuye de forma uniforme, ni geográfica ni sectorialmente. En los países del norte de Europa, donde los sistemas de bienestar están más desarrollados y la cobertura pública de necesidades básicas es mayor, el poverty premium existe pero su magnitud es menor. En el Reino Unido, que combina un Estado de bienestar históricamente potente con una economía de mercado muy desregulada en servicios financieros y energía, el fenómeno alcanza dimensiones notables. Citizens Advice estima que los hogares más pobres del país pagan hasta un 14% más por la energía que los de ingresos medios, en parte porque no pueden acceder a las tarifas con domiciliación bancaria y pago mensual fijo, que son las más baratas, al no disponer de cuenta bancaria o tener el saldo insuficiente para garantizar los cargos automáticos.
En Estados Unidos, la paradoja adquiere dimensiones casi kafkianas en el sector financiero. Las personas sin historial crediticio o con historial negativo, que en su mayoría son personas de bajos ingresos, minorías étnicas y jóvenes, quedan excluidas de la banca convencional y recurren a los llamados payday loans, préstamos de nómina con tasas de interés anualizadas que pueden superar el 400%. El Centro de Préstamos Responsables de Estados Unidos documentó que en 2024 los hogares de menores ingresos pagaban de media una TAE efectiva en sus productos de crédito entre 8 y 12 veces superior a la que pagaba un hogar de clase media con acceso a hipoteca y tarjeta de crédito convencional. Pedir dinero prestado porque no te llega para fin de mes termina siendo, literalmente, el gasto más caro que puedes hacer.
En los países del sur de Europa, y en España de forma particular, la paradoja se manifiesta con fuerza en el mercado del alquiler y en la factura energética. Los hogares que no pueden acceder a la compra de vivienda, que son de forma abrumadora los de menor renta, destinan al alquiler una fracción de sus ingresos que en muchas capitales supera el 40% o incluso el 50% del salario neto. Mientras tanto, quienes compraron su vivienda hace décadas, o la heredaron, tienen un coste de habitación mensual marginal. El resultado es que dos personas que viven en el mismo edificio de Madrid o Barcelona pueden estar pagando cantidades radicalmente distintas por el mismo bien, con la peculiaridad de que quien más paga es quien menos gana.
La trampa del precio unitario: Por qué comprar poco sale más caro
Uno de los mecanismos más cotidianos y menos discutidos de la paradoja es el del precio unitario en alimentación y bienes de consumo. Los supermercados y grandes distribuidores llevan décadas aplicando descuentos por volumen: el paquete de 5 kilos de arroz cuesta proporcionalmente mucho menos que el de 500 gramos. La lógica comercial es impecable. El problema es que un hogar con liquidez ajustada no puede inmovilizar dinero en una compra grande aunque sepa que le saldría más barata, porque necesita ese dinero disponible para el día a día, y eso significa comprar en cantidades pequeñas, con frecuencia, pagando siempre el precio unitario más alto.
Investigadores de la Universidad de Michigan calcularon que esta diferencia entre la compra en pequeño formato y en gran formato puede representar entre un 20% y un 35% de sobrecoste en productos básicos como aceite, legumbres, productos de limpieza o papel higiénico. En términos anuales, para un hogar de dos personas con ingresos bajos, esa diferencia puede suponer entre 300 y 600 euros adicionales gastados en exactamente los mismos productos que un hogar de mayor renta compra más barato por el simple hecho de poder pagar más de una vez. La pobreza, en este sentido, no es solo no tener dinero: es no poder usar el que tienes de la forma más eficiente.
A esto se suma la geografía comercial de las ciudades. Las grandes superficies, donde los precios son más bajos, se ubican sistemáticamente en la periferia urbana, en zonas bien comunicadas por carretera pero mal servidas por transporte público. Los barrios de menor renta, que suelen concentrarse en zonas urbanas densas o en municipios periféricos sin buena conectividad, dependen del pequeño comercio de proximidad, cuyos precios son estructuralmente más altos por sus mayores costes fijos y menor volumen de ventas. El resultado es una cartografía de la desigualdad de precios que coincide casi perfectamente con el mapa socioeconómico de cualquier ciudad mediana o grande de Europa occidental.
El coste invisible: Seguros, comisiones y la banca de los excluidos
Si hay un sector donde la paradoja de la pobreza alcanza su expresión más sofisticada es el financiero. Los hogares de bajos ingresos pagan más por los seguros, en parte porque viven en zonas estadísticamente más expuestas a robos, accidentes o siniestros, y las aseguradoras aplican esa estadística sin piedad. Pagan más por los servicios bancarios básicos porque no alcanzan los saldos mínimos que eximen de comisiones, e infinitamente más por el crédito, porque su perfil de riesgo, construido sobre la misma escasez que los lleva a necesitarlo, los sitúa en los tramos más caros de cualquier producto financiero.
En España, el Banco de España documentó en su informe de inclusión financiera de 2024 que aproximadamente el 8% de la población adulta tiene acceso muy limitado a productos financieros convencionales. Ese segmento, que coincide en gran medida con personas en situación de vulnerabilidad económica, recurre a financieras de consumo, plataformas de micropréstamos y, en los casos más extremos, a prestamistas informales. Los tipos de interés en estos productos pueden oscilar entre el 20% TAE de una financiera regulada y el 200% o más de un préstamo informal. Quien necesita dinero porque no tiene es quien más caro paga por conseguirlo.
Lo que los datos no cuentan: El coste en tiempo y energía mental
Los economistas Sendhil Mullainathan y Eldar Shafir publicaron en 2013 su influyente estudio Scarcity, en el que documentaron que la escasez de recursos no solo implica menos dinero disponible, sino también una carga cognitiva permanente que deteriora la capacidad de tomar decisiones racionales. Gestionar la pobreza, calcular si el saldo llega, decidir qué factura pagar primero o negociar plazos consume una cantidad de energía mental que los hogares de mayor renta simplemente no necesitan gastar. Esa carga lleva a errores de decisión que, desde fuera, pueden parecer irracionales pero que son la respuesta lógica de un cerebro sobreexigido, y esos errores generan costes adicionales: una factura pagada tarde, un descubierto bancario, una oportunidad perdida.
Este coste invisible, que no aparece en ninguna estadística de gasto pero es perfectamente real, amplifica todos los demás mecanismos de la paradoja. Los hogares pobres no son peores gestores: es que el sistema les exige una precisión de gestión que ningún hogar de clase media necesita demostrar, y los penaliza cuando fallan con la misma implacabilidad con que los penaliza cuando aciertan pero en pequeño formato.
La paradoja de la pobreza no es un accidente del sistema, sino una consecuencia predecible de un mercado que premia la escala, la liquidez y el historial. Entenderla no cambia las reglas del juego, pero sí permite ver con más claridad por qué la movilidad social es tan difícil y por qué las políticas que se limitan a transferir renta sin modificar los precios relativos que pagan los hogares vulnerables resuelven solo una parte del problema. Si te interesa el tema, el siguiente paso es revisar qué mecanismos concretos te afectan en tu entorno: las tarifas de tu compañía eléctrica, las comisiones de tu banco, el precio por kilo de lo que compras cada semana. Los números están ahí.